アパートの投資用不動産ローンを、証券担保ローンを使って一部繰り上げ返済しました。いずれも変動金利ですが、これにより借入金利の低下、元本返済額の減少によるキャッシュフローの大幅な改善が見込まれます。一方で別のリスクも生まれてきます。状況をまとめました。
不動産のローンの借り換え
金利上昇が不動産の収益にジリジリとダメージを与えています。ぼくは23区内に9部屋を持つ一棟アパートを持っているのですが、家賃の上昇よりも返済額の上昇のほうが速い状況です。家賃は2年おきの更新タイミングでしか、基本的に打診できないし、打診したからといって普通賃貸借契約なので受け入れてもらえるとも限りません。
一方で金利のほうは、短期プライムレートに連動して年2回上がります。日銀は2%を目安に継続的に上げるとアナウンスしていて、もはや上昇は不可避。厳しい状況です。数年前に長期プライムレート連動から短期プライムレート連動に変えてもらい、一息ついたものの、再び金利が3%を超えてきました。
え!?3%? 高くない?と思うかもしれませんが、これは返済期間とのトレードオフです。物件購入時、10年0.9%と30年2%の選択肢があり、30年を選んだということです。金利の高低も大事ですが、期限の利益は輪をかけて重要。これは不動産のようなローン前提の投資をしている人はよく分かると思います。
証券担保ローンに借り換える
不動産ローンが重いときは別の金融機関に打診してより好条件のローンを引き出すというのが定番です。僕も以前それをやってみたことがあります。でも今回は、あえて証券担保ローンを使って資金を用意し、一部繰上げ返済してみました。
証券担保ローンは東海東京証券です。ぼくはオンライン会員ではなくオルクドール会員なので、Webにあるような「2.5%〜」ではなく、都度稟議のより良いレートで借りられています。実のところ野村Webローンよりも低金利です。
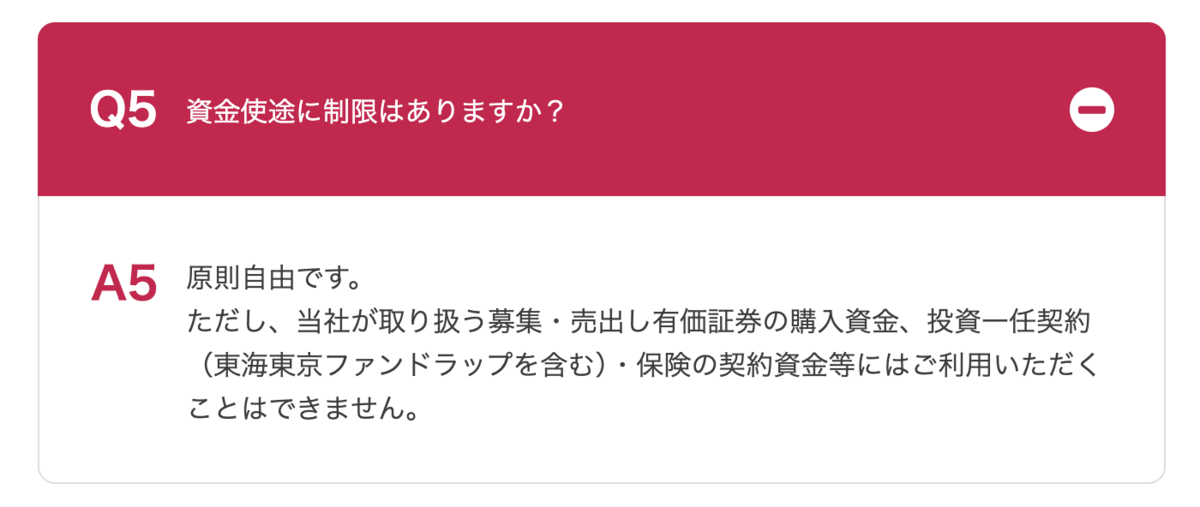
そして面白いのは、野村Webローンとは違い、資金使途は原則自由という点です。野村Webローンだと不動産購入が禁じられていたりしますが、このあたりは会社によって違うものなんですね。
注意したい税務
さて、こうした取引で注意が必要なのは税務です。というのも証券担保ローンは個人で借りていて、不動産は法人で保有しているからです。不動産ローンの金利部分は通常必要経費として扱えますが、今回は借入が個人なので、証券担保ローンの利息を法人で経費処理するための仕掛けが必要です。
税理士に相談したところ、個人から法人に貸付を行い、その際の利子は証券担保ローンの金利に連動する形で、金消契約(金銭消費貸借契約)を結んでおいてください、ということでした。しっかり契約を結んでおくことで、法人が証券担保ローンの金利を経費負担できるようになるわけです。
個人のほうは金利を払いますが、同額を法人から受け取るため通算ゼロとなる形です。
昨日、クラウドサインで金消契約を結びましたが、それはこの法人と個人の契約のためでした。こんなもので印紙を貼ることになったらたまらないですからね!
銀行の不動産ローンと証券担保ローンの違い
さて、今回ローンの一部を証券担保ローンで調達した資金で賄ったのですが、これによる効果は金利低下だけではありません。それは元本返済が不要なことで大幅にキャッシュフローが増加した点です。
通常の銀行ローンは「n年返済」というとおり、利息と元本を合わせて返済していきn年間で元本がゼロ、完済する設計です。いろいろな条件にもよりますが、返済額を毎月一定にする元金均等の場合、初期は返済額の半分くらいが利息、元金返済は半分くらいというイメージでしょうか。
ところが証券担保ローンは元本返済がありません。「n年間で返済」という概念がないため、基本的に金利だけ払えばずっと借りられるのです。つまり年間の返済額から元本返済部分がなくなり、その分キャッシュフローが増加する構造になります。
そう聞くといいことばかりに聞こえますが、そうでもありません。最大のリスクは暴落時です。不動産投資の最大の利点は追証がないことです。つまり担保になっている不動産の価値がどんなに下がっても、追加入金や一括返済を求められない。これは信用取引やFX/CFDのような差金決済をやっている人なら、どれほど大きな利点かが分かるでしょう。
一方証券担保ローンは、証券の価値が下がれば簡単に追加担保を求められ、入れられなければ強制売却です。そして株式というのは簡単に半値になるものです。インデックスでさえ最悪半値になるわけで個別株などはゼロになるリスクもあると考えるべきです。
僕の場合、担保に入れている資産は6割インデックス、3割個別株、1割債券という感じで、借入は担保額の3割弱。まぁこのくらいの掛け目なら個別株(GoogleとかAmazonとか)が全損してインデックスが半値になっても保つので大丈夫かな?というくらいでしょうか。
というわけで、借り換えで金利低下のメリットを得つつ、CFも超強化しました。だいたい毎月のCFは1.5倍になった感じです。まぁ不動産は永久保有ではなく、上モノ価値低下も見据えながらIRRがピークに達したタイミングで売却予定なので、面白い選択ができたかなと思っています。
