 先日、会社員を辞めて個人事業主になるという友人が、「業務委託先からインボイス番号を取っておくように」と言われたと話していました。「あ。それ取ると税金不利になるよ?」と伝えたものの、あまりピンと来ていなかったようで、なるほど税制を複雑怪奇にすることで半ば騙すように税金を取っていくのがいまの日本の税制だよね。と思ったわけですが、それはさておき、僕らはあまりに税金について無知でした。
学生の頃アルバイトして源泉徴収され、サラリーマンになってからも源泉徴収されて、ほとんど税金のことなんて考えずにすごしてきたのですが、今思い返すと、あの当時の僕に「お前はとんでもなく無駄な税金を払っていたんだぞ!」と伝えたい。そのメッセージを書こうと思います。
インボイス番号は取らない(できるだけ)
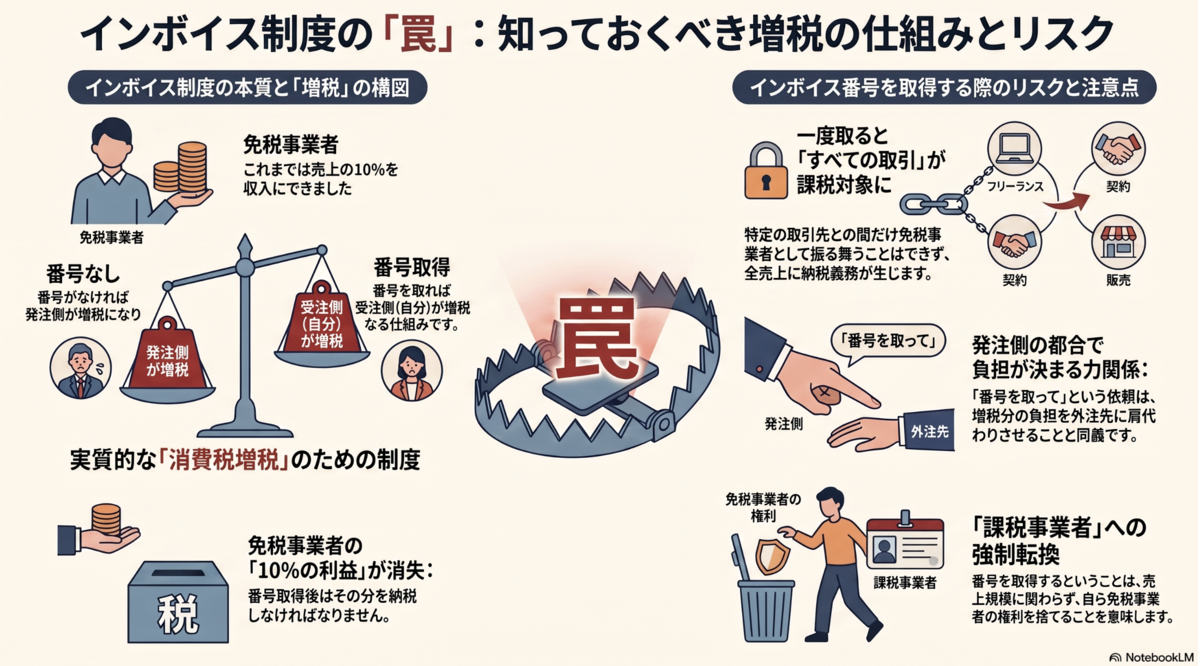
制度というがなんのためにできたかを知っている人は少ないと思うのですが、要は増税のためです。これまで課税売上1000万円以下(要するにざっくり収入が1000万円以下)の人は消費税免税事業者を選ぶことができました。すると、相手が支払うときには10%の消費税がセットで支払われますが、受け取ったこちらは納税の義務がないので、収入が10%増しになるのです。
ところが、先日のインボイス制度導入により、支払側がインボイス番号の取得を求めるようになりました。というのも、いままでは支払うときに乗せた消費税は、収める消費税から(当然)差し引けたのですが、相手がインボイス番号を持っていない場合は差し引けなくなることになったからです。
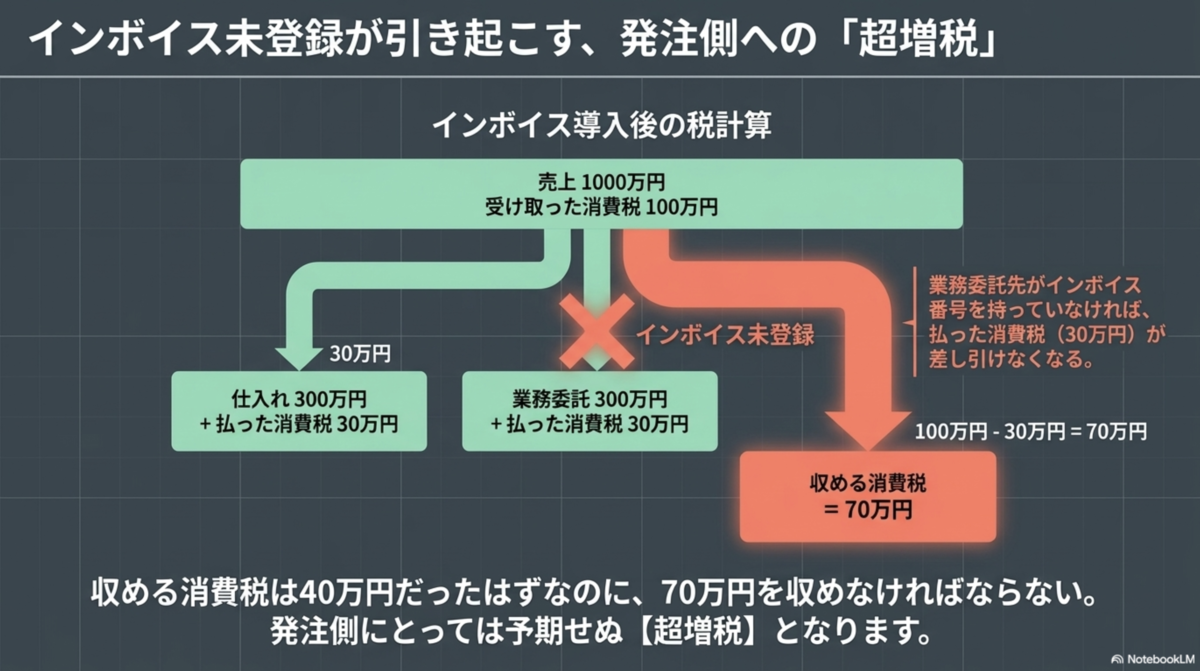
えと、わかりにくいですね。その会社の売上が1000万円だったとしましょう。消費税もお客さんからもらっているので、収入は1100万円です。ただ、この消費税分100万円をすべて収める必要はありません。仕入れや業務委託があるからです。売上1000万円に対し、仕入れが300万、業務委託の支払いが300万円あるとしましょう。この支払いにも消費税がかかるので、仕入れには330万、業務委託には330万円払っています。払った消費税は60万円です。受け取った消費税が100万円、払った消費税が60万円なので、収める消費税は差し引いた40万円でいいのです。これが従来の計算でした。
ところがインボイス制度導入後は変わります。業務委託の支払い330万円に対し、相手がインボイス番号を持っていればその消費税30万円を差し引けるのですが、持っていなければ差し引けなくなりました。収める消費税は40万円だったはずなのに、業務委託先がインボイス番号を持っていなければ70万円を収めなければならないのです。え!超増税じゃん。
これは困るので、業務委託先のフリーランスの人に「インボイス番号取ってよ」ということになります。ただ問題はインボイス番号を取るには課税事業者にならねばならず、つまり免税事業者でいることができなくなるのです。これまで300万円はたらいたら330万円受け取って、それが収入になっていました。ところがインボイス番号を取ると30万円を消費税として収めなくてはならなくなるのです。
インボイス番号を取らなければ、発注側が増税される。インボイス番号を取れば受注側が増税される。どっちにしろ増税なのですが、この仕組みのいやらしいところは、発注側の力関係で、この税金をどっちが負担するかが決まるところです。
冒頭にもどって「インボイス番号取っておいて」というのは、消費税増税分はあんたが負担してね!というのと同義だということです。ただ、国としては「基本みんな課税事業者でインボイス番号取ること」という建付けなので、あまり表立って文句も言いにくい。国としては「免税事業者制度」自体を徐々になくしていきたいのでしょうから。
それからインボイス番号は個人に紐づくものなので、A社と取引するときはインボイス番号を渡して、B社と取引するときは免税事業者として振る舞いたい――ということはできません。取ってしまったら全取引が課税事業者となり、消費税を収めることになるのです。
