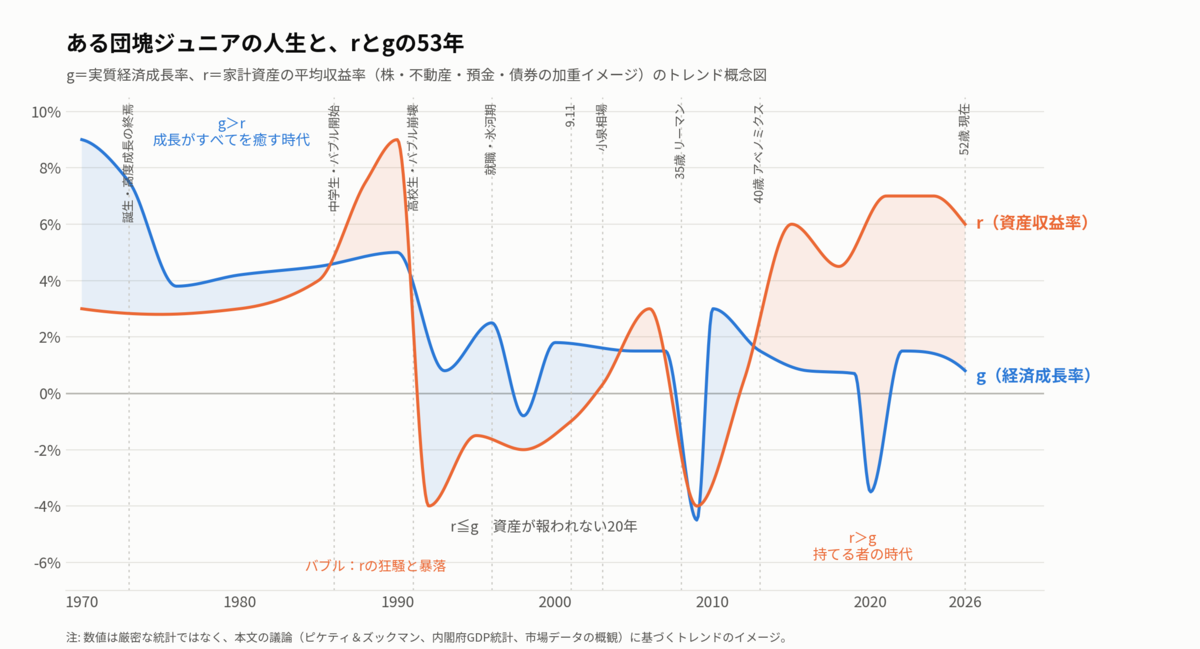
トマ・ピケティの「r>g」を知らない投資家はいないでしょう。GDP、すなわち給与の伸びよりも、r=資産が生み出すリターンのほうが大きい。だから持つ者がさらに豊かになり、働いてもその差はそうそう埋まらない。だからみんな、投資は大事だよ――。と。
でも、超長期の人類の歴史においてはそれは真だったとしても、一個人の人生においては駆らずしもr>gにはなっていません。特に僕らのような団塊ジュニア世代は、実はgのほうが大きい、g>rの時代に生まれ育ったのです。
労働信仰が生まれた国
団塊ジュニア〜氷河期世代においては、子どものころから働くことが重要で、必死に学び、必死に働くことが、国を支え、社会に貢献し、家族を育むことに繋がると叩き込まれてきたはずです。それは二宮金次郎の像であり、24時間働けますか?のリゲインであり、おしんの視聴率62%でした。
この世代の人は、親や教師や大人に言われたはずです。額に汗水垂らして働くことが重要。お金があるからと何もしないでのらりくらり過ごすのは良くないことだ――と。それはなぜか。実は、戦後の高度成長期においては、実はr>gではなく、g>rだったのです。つまり資産運用なんかよりも働くことが正解の時代だったのです。
ではなぜ戦後日本でgのほうが大きくなったのか。まずgは簡単で、1950〜60年代の実質成長率は年平均10%前後。キャッチアップ型成長と人口ボーナスが重なった歴史的異常値です。池田勇人首相が1960年に閣議決定した「国民所得倍増計画」は、給与がみるみる増えていく当時の状況を端的に示していると思います。
もう一方のrは? というと、実はいろいろな力がかさなり、低く抑え込まれていました。戦災による物的資本の破壊、財閥解体と農地改革による資産の強制再分配、戦後ハイパーインフレによる国債保有者・金銭債権者の実質的な無一文化(戦時国債は紙切れになりました)、そして高度成長期を通じた規制金利です。預金金利を人為的に低く抑えて銀行経由で産業に資金を流す仕組みは、資本の所有者から借り手(企業と政府)への隠れた所得移転でした。カーメン・ラインハートらはこれを「金融抑圧(financial repression)」と呼び、戦後の日米英が政府債務を実質的に減らした主要メカニズムだと論じています。
当時は預金金利を大蔵省が決め、貸し出し金利も標準金利として全銀行一律でした。潰れる銀行を出さないよう最弱の銀行に合わせて業界全体を保護する「護送船団方式」とセットで、この体制は1985年の大口定期自由化から1994年の流動性預金自由化まで、ほぼ半世紀続きました。
あれ?当時は定期預金金利が8%など、超高金利だと言われていたのでは? よく羨ましがられる当時の金利ですが、実は低すぎる金利だったことは意外と知られていません。まず高度成長期のほとんどにおいて(1955〜73年)の1年物定期はおおむね5.5%前後で、8%が登場するのはオイルショックの一時的なタイミングに限られました。
さらにインフレを忘れてはいけません。1974年の消費者物価は狂乱物価で前年比23%上昇。8%の定期預金の実質リターンはマイナス15%です。1980年も物価上昇率は8%近く、実質ほぼゼロ。高度成長期全体を通じても消費者物価は年5〜6%で上がり続けていたので、5.5%の定期の実質金利はゼロ近傍かマイナスでした。
実際、ピケティは「r>gが資本主義の長期的な常態」と言った一方で、20世紀半ば(およそ1914〜1980年)だけは例外的にg>rが成立した時期だったと明示しています。この時期の日本は、資産が破壊、再分配され、しかも所得が猛烈に伸びました。「持てる者」のアドバンテージが最小化され、労働と学歴で人生が決まる社会が一時的に出現したわけです。日本人が「一億総中流」を資本主義の自然な姿だと錯覚できたのは、実はこの例外期に国民的記憶が形成されたから。
団塊ジュニア〜氷河期世代は、こうしたg>rの時代に生まれ、その空気の中で倫理観を育み、育ってきたわけです。
バブル崩壊とアベノミスク
このg>rが、r>gに回帰するかと思われたタイミングが一瞬ありました。平成バブルです。gがゼロ近傍まで落ちる一方、資本/所得比率(β)は再び上昇し、ピケティ&ズックマンのデータでは日本のβはバブル期に700%近くまで達して欧米を追い越しました。
ところが1991年ごろ、バブルは崩壊し株価も地価も暴落しました。バブル崩壊後の第1期といえる1990年代〜2000年代初頭は、gが1%程度で安定していたのに対し、株は配当込みでもマイナスリターン、地価は商業地で7割下落という壊滅的なマイナスでした。一方で、預金はデフレ環境のために金利ゼロでも実質+0.5%程度、長期国債は利回りの低下で年率4%程度のリターンを出し、「リスク資産のr < g < 安全資産のr」という不思議な状況が続きました。
第2期の2000年代は全体として、r=g が拮抗しました。gは0.5〜1%、株は小泉相場(2003〜07年)で一時持ち直すもリーマンショックで行って来い、地価は下げ止まりまで15年。家計全体の加重平均rはゼロ近傍で、gとほぼ並走していました。
第3期は2013年以降で、ここでアベノミスクが始まり、明確に r>gに回帰します。株は2013〜24年で3倍超(実質年率8%前後)、都心マンションは約2倍、対してgは1%弱でした。
団塊ジュニアの年表
さて、このような歴史を、団塊ジュニアの代表で最も人数が多かった1973年(昭和48年)生まれの人の年表にしてみましょう。
- 1973年 誕生(高度成長期が終わる) gが強い
- 1986年 中学生 (平成バブルスタート) rが上昇
- 1991年 高校生 (バブル崩壊) rが大幅下落。gのほうがまし
- 1992年〜大学生
- 1996年 就職 (就職氷河期)
- 2001年 (9.11テロ)
- 2003年 小泉相場で持ち直す rとgが拮抗
- 2008年 35歳 リーマン・ショック
- 2013年 40歳 アベノミクススタート r > gに
- 2026年 52歳 現在
こう見ると、rよりgが圧倒的に強い体験の元で育った親から生まれたものの、誕生後は経済成長が止まり、かつ社会に出る直前にはバブル崩壊でその後長くrが激減。ついでにgも伸びないという厳しい経済状況の中過ごしてきました。
人数が多いので受験も大変なら就職も大変。まったく良いことない世代じゃん! と思いきや、リーマン・ショック以後は日米とも好調な相場がやってきて、ちょうどそのタイミングが35歳以降の資産形成期と重なりました。
言ってみれば、就職氷河期を乗り越えて貯蓄できるだけの給料を手にできた人にとっては、スムーズな資産構築を可能にする経済状況だったということです。
資産に対する見方
振り返ると、戦後の日本はg>r という人類史でも貴重な時代でした。高度成長期というgが伸びる中、rは政策的に抑え込まれ、勤労が尊ばれる文化が形成されました。その後、バブルによってrが一瞬復権するものの、崩壊によってrは長期低迷。反動があったがゆえに、投資なんてギャンブルだという見方がかえって広がったのかもしれません。
この時代の価値観は、2013年のアベノミスク以降、ガラッと変わります。gよりもrの強さが復活したのです。一億総中流とは労働と学歴で人生が決まる時代だったわけですが、だんだんと「親が太い」とか「格差社会」とか、rの大小で人生が決まるムードに変わってきました。
これはいってみれば戦後から培われてきた見方の転換であり、何が素晴らしくて何が卑しいのか、何が当たり前で何が不公平なのかという視点も変わるということでしょう。そして団塊ジュニア世代は、g > r時代に育ちながら、現在は r > g時代に生きている時代の転換を体験してきた世代です。価値観が切り替わった人もいれば、変わらない人もいる。ただ、確かに言えるのは、日本においても久しぶりにrの強さが回帰したということでしょう。
