2月の第2回に引き続き、東京証券取引所主催の「東証ETFインフルエンサー・ミーティング」に参加してきました。と聞いて、最初に抱く疑問が「なんて東証がインフルエンサーを呼ぶの?」という点ではないでしょうか。取引所が何をアピールしたいのでしょう?
実はこれ、業界構造とも関係する内容で、投資環境や投資関係のプレーヤーの力学を理解する上で大事だったりします。
なんで東証がインフルエンサーを呼ぶ?
対機関投資家や対企業を除き、対個人投資家という観点でプレイヤーを整理してみましょう。
- 証券会社 (楽天証券、野村證券など)
- 取引所 (東京証券取引所
- 運用会社 (三菱UFJアセットマネジメント、ステートストリートなど
- 信託銀行 (三井住友信託銀行、みずほ信託銀行など
- カストディ (ほふり
- 銀行 (三菱UFJ銀行、PayPay銀行など
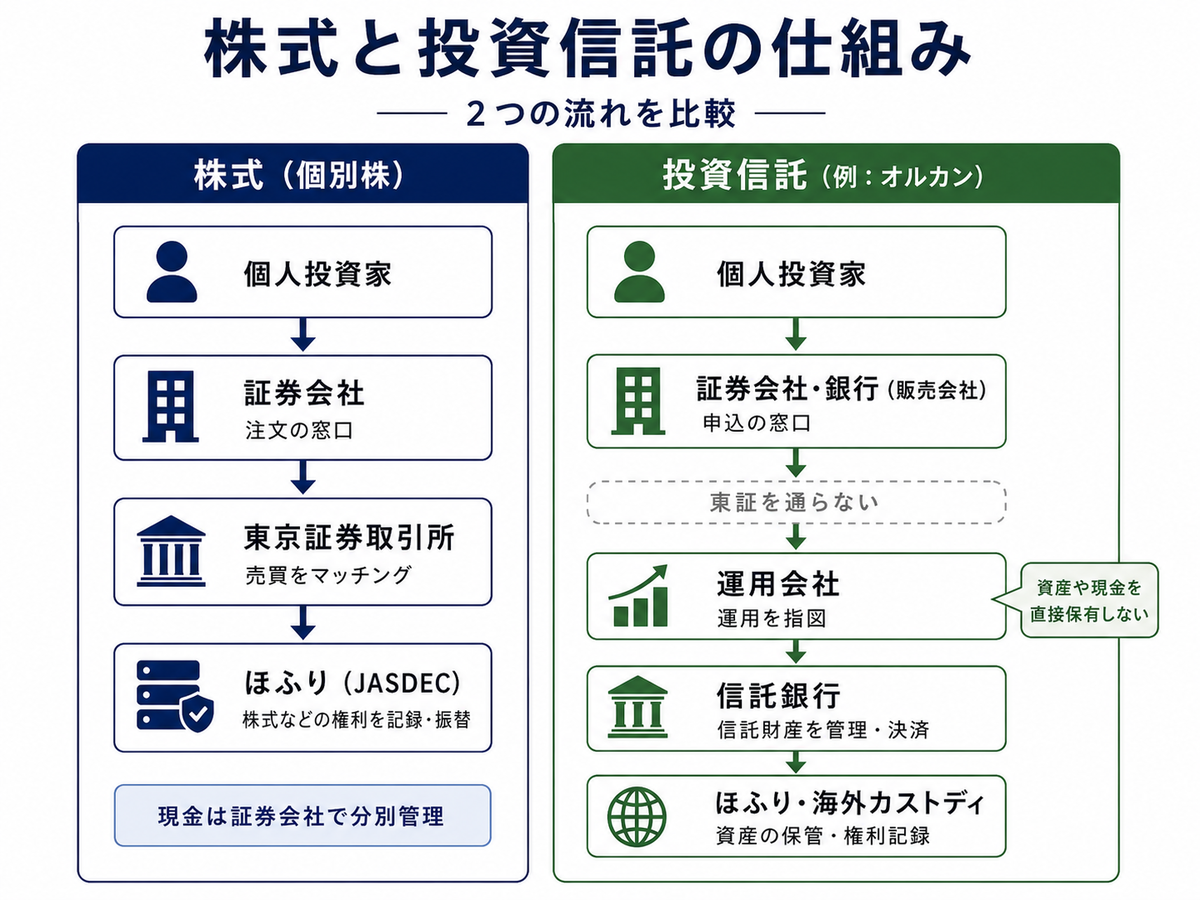
株式を売買したときの流れ
個人投資家にとって、ほぼすべての窓口となるのが証券会社です。株や投信の売買注文は証券会社に出しますよね。銀行もインタフェースになりますが基本的に投信だけです。
投資家から注文を受けた証券会社は、東京証券取引所のような取引所に注文を取り次ぎ、各所から集まった注文をまとめて取引所が取引を成立させるというのが、基本的な流れです。
ただ、そうやって注文が成立(約定)して株を買えても、その株は証券会社が保管・管理しているわけではありません。現在の株券は電子化されていますが、それは証券保管振替機構(JASDEC、通称ほふり)にすべて保管されています。売買するというのは、いってみれば、ほふりのデータベース内で、所有者が書き換えられたということを意味します。
証券会社が注文を受け付けて取引所に取り次ぎ、取引所はたくさんの注文をマッチングさせて売買を成立させ、その結果に基づいてほふり内で所有者の書き換えが行われる。これが株式売買の構造です。余談ですが、投資家が死んだときもほふりに連絡すれば、どの証券会社で買ったかによらず、全保有銘柄が分かるのはこういう仕組みだからです。また、証券会社1社で住所変更すれば、それがほふりに伝わり、株の所有者の住所が一括で変更されます。
ちょっと面白いのは、株式はほふりが管理しますが、現金は違うということ。現金は、証券会社が自社の預金とは分けて信託銀行に預けます。いわゆる分別管理です。この仕組みがあるため、証券会社が倒産しても、現金は信託銀行にあるし、株式はほふりにあります。単に注文を取り次ぐインタフェース機能が証券会社なわけです。
投信を売買したときの流れ
では今度は投信を売買したときの流れを見てみましょう。投資家の窓口となるのは証券会社で変わりませんが、株とは違い銀行も窓口になれるところが投信の違いです。
では例えばオルカンを100万円買ったときの流れを見てみましょう。まず楽天証券でオルカン100万円スポット買いの注文を出します。この情報は、運用会社に伝わり、運用会社は証券会社に注文を出します。オルカンの中身である「NVIDIAを4万円買い、Appleを2万円買い……」といったオルカンを構成する各銘柄の買い注文を出すわけです。
ここで買われた株式の名義は信託銀行が持ちます。そして株式自体はほふりが保有します。運用会社は運用方法を指示するだけで、売買注文を出すのは証券会社、その注文を受けて売買をマッチングさせて成立させるのは取引所で、その名義を信託という形で保有するのは信託銀行、実際に株があるのはほふりというわけです。あーややこしい。
だから投信においても、運用会社は顧客のお金は触らないし投資信託が保有する株式にも触りません。単に運用の指示をするだけです。それらは「信託」という形で信託銀行が保有します。銀行に預けたお金は、実は銀行が他の用途に使っていい扱いで、預金者は「銀行に100万円貸した」という貸し出し証を持っているだけなので、銀行が倒産すれば貸したお金は戻ってきません*1。ところが信託の場合、信託銀行の財産とも切り離されているので、仕組み上(不正がなければ)、信託銀行が倒産しても信託内の財産は保護されます。さらに株式自体はほふりにあるので、二重に保全されているというわけです。
こういう仕組みなので、投信を保有すると継続的に支払う信託報酬は、ここに出てくるプレイヤーで分け合います。だいたい半分を販売会社である証券会社(や銀行)が取っていき、信託銀行が少し取り、残りが運用会社の取り分になります。
ちなみに、オルカンを100万円買った人と50万円売った人がいたらどうなるかというと、まずその両方が楽天証券で出された注文なら、楽天証券が合算して「オルカン合計50万円の注文」だと運用会社に伝えます。運用会社は、各証券会社からの注文を集計してネッティングし、結局10万円買い、とか20万円売り などにまとめて、差額分の売買注文を出すわけです。
ETFと投信の違い
ここまで、株の売買と投信の売買の両方を見てきましたが、微妙にプレイヤーが違うのが分かると思います。最大の違いは、株は、証券会社→東証→ほふり という構造で売買されるのに対し、投信は証券会社→(運用会社)→信託銀行 という構造になることです。
先に書いたように、投信では売買が証券会社と運用会社でネッティングされるため、1億円分の買いと9000万円分の売り注文があっても、合算した1000万円分の買いだけを市場(証券会社→東証→ほふり)に出す形になります。
これ、東証の視点からみると、株式で1億円分の買いと9000万円の売り注文があったら、9000万円分がマッチングしてその金額に対して手数料が入るわけです*2。投信というのはマッチングの場である東証を中抜きしてしまうものでもあるのです*3。
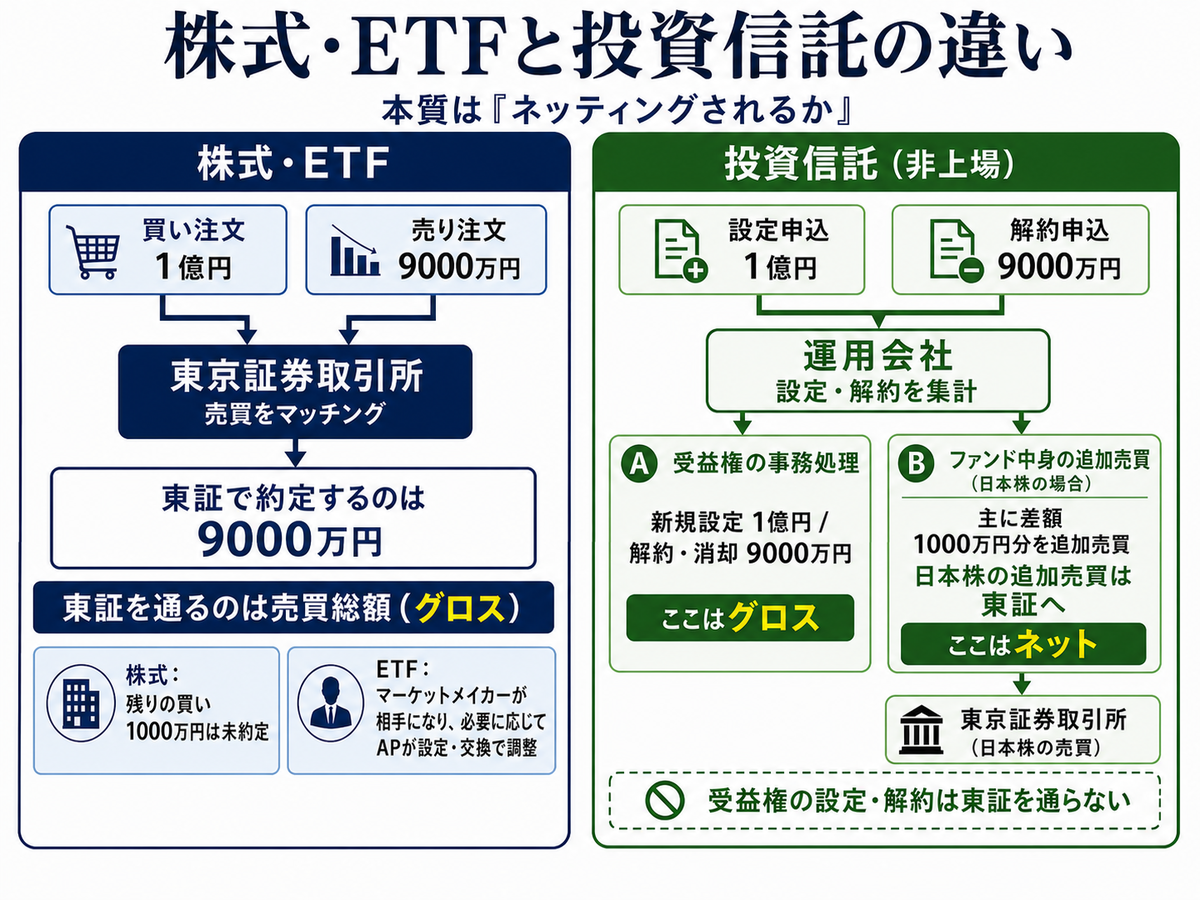
ここで、ETFがどんなものか考えてみましょう。ETFというのは上場投資信託と呼ぶ通り、上記の投資信託を株式のように東証で売買できるようにしたものです。つまり、通常は証券会社や運用会社が売買を集計してネッティングしてしまうところ、東証の取引システムを使えるように売買方法を変えたものだということもできます。
東証から見れば、投信というのは自分たちのビジネスの蚊帳の外。しかもNISAなどでのオルカン人気などで、投信のボリュームが増加している。ならば、その投信を上場させて自分たちのところに取り戻そうと考えるのは自然です。
投信よりETFだよ!というアピール
さて、業界の構造を紐解いて、やっと最初の問いに戻ってきました。東証は独占的な取引所ではありますが、収益を追求する事業会社でもあります。投信はある意味競合でもあるのです。
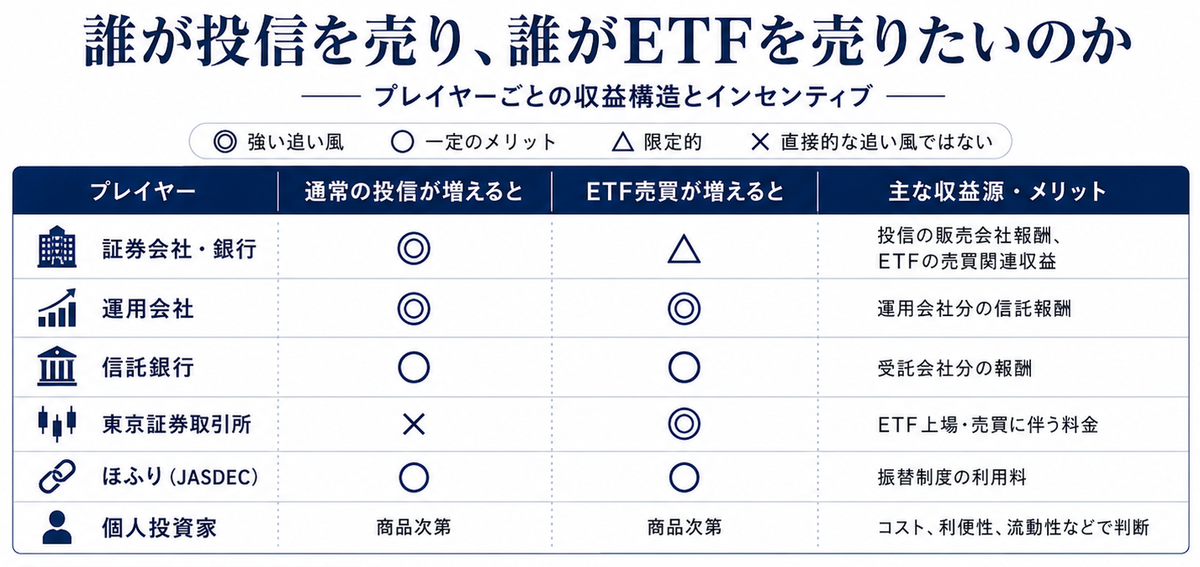
ただ運用会社視点でみると、投信として販売してもETFとして販売しても、それは単なる販売チャネルの違いであって、言ってみればどっちでもいい。売れればいいというものでもあります。
実は投信とETFで意味合いが大きく違うのが証券会社なのです。投信を販売すると、販売会社の取り分として、通常信託報酬の半分くらいを継続してもらえます。ところがETFの場合、いくら売ろうとも売買時の手数料がもらえるくらいであまり美味しくない。
ネット証券が「投信スーパーサーチ」のように投信を比較してオススメする機能を用意しているのに、ETFについては申し訳程度に簡単な情報しか載せていないのはこれが理由です。また対面証券も、投信を営業マンがプッシュするインセンティブはありますが、ETFを売るメリットはあまりありません。特に銘柄選定を事実上代行し、タイミングも情報提供することで、定期的に売買してもらい、手数料収入を得るという対面証券のビジネスモデルからすると、インデックスETFを長期保有してもらうなどというのは全く儲からない悪夢でしかありません。
投信は証券会社が頑張って売ろうとしますが、ETFは売る気がない。そして運用会社は投信でもETFでもどっちでもいい。ETFを推したいのは東証くらいなので、インフルエンサーを呼んでETFをアピールする。こういう構造になっているわけです。
いやはや、思ったよりも3倍くらい長い記事になってしまいました。
*1:なので1000万円までは戻ってくるよう保険がかけられています。これがいわゆるペイオフ。
*2:ちなみに手数料率は、売買代金の0.002〜0.003%=0.2〜0.3bpとされていて証券会社が払います。さらに証券会社ごとにボリュームディスカウントもあります。
*3:なお1億の買いと9000万の売り注文があったとき、1000万円分の買いがどうなるかというと、未約定なのではなくマーケットメイカーがいったんそれを引き受けます。マーケットメイカーが保有するETFの在庫が少なくなってきたら、運用会社が指定した証券会社(指定参加者)から調達し、指定参加者は現金を投信に出して投信は市場に構成銘柄の注文を出す。これでETFのAUMが増加する流れになります。
