今回、太陽光や不動産資産の評価額をもう一歩精緻にすることにトライします。結論からいうと、物件自体のDCF評価額と負債を分離して、合算することで、ローンの借り換えがどう影響したかがクリアに分かるようにします。
不動産や太陽光の評価は難しい
「総資産は◯◯万円です」とかいうとき、不動産や太陽光はどう計算していますか? 現金や株、債券は時価がついているのでそれを足し合わせればいいだけで簡単ですが、不動産や太陽光には時価がありません。
類似の物件がいくらで売買されているのかを調べれば、一応時価に近い数字が分からなくもないですが、そもそも他人の売買額自体を知ることが難しい。
そこでよく使われるのが簿価=購入するのにかかったコストを評価額とする方法ですが、これもあまり実態を表していません。特に、「もし売るとしたらいくらが適切か?」などを考えるときには、購入価格はあまり参考になりません。不動産とか爆上がりしてますしね。それに、いろんな工夫で家賃アップを成功させても、評価額が変わりません。だって購入価格=評価額って考え方ですから。投資商品としては、これもいただけない。
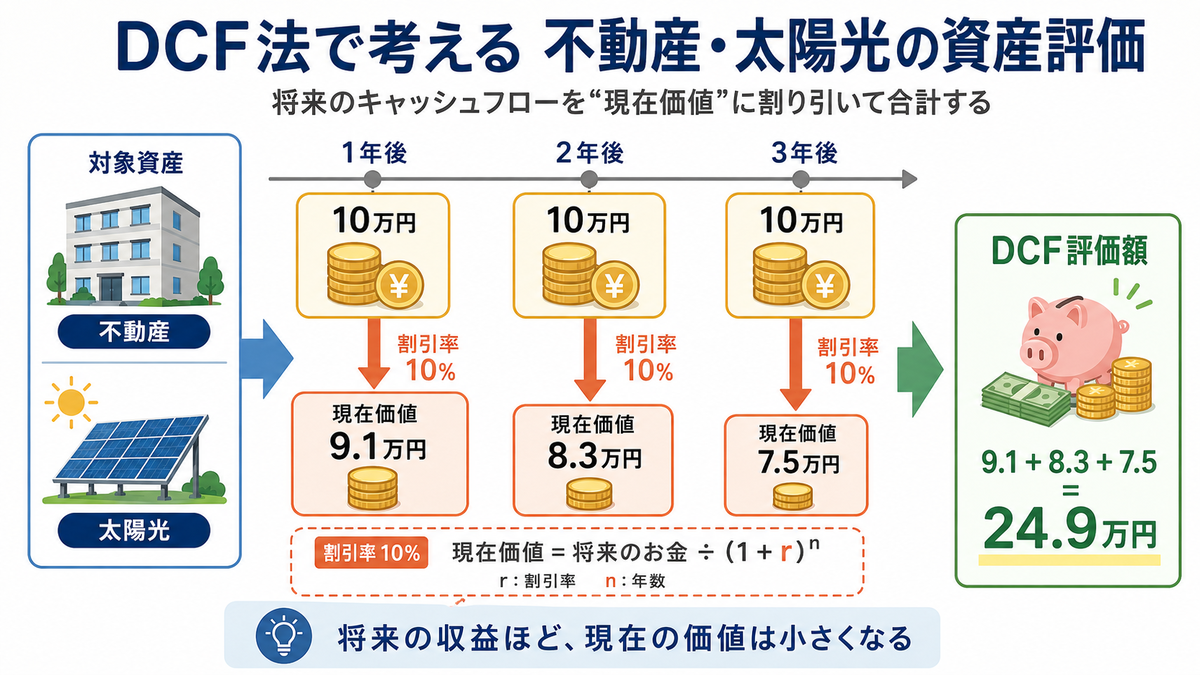
そこで考えたのがDCF=Discount Cash Flow法です。といってもそんなに難しいものではなくて、その物件が将来生み出す収益を全部合算して、それを評価額とするというものです。ただ、今年の10万円と来年の10万円の価値は違います。金利10%の世界なら、今年の10万円と釣り合うのは来年の11万円。来年の10万円を今の価値になおすと9万900円になるのです。金利を使って未来のお金を現在の価値に換算するのを割り引くといいます。こうやって、将来の収益(キャッシュフロー)を割り引いて合計したものがDCF法です。
ローンを借り換えたら問題がおきた
さて、DCFを使えば不動産も太陽光もほかの資産も横並びで時価評価できるようになります。どんな商品も、売却を考えなければ、毎年生んでいるキャッシュが価値の源泉ですから。株式でさえ同じように配当割引モデルを使って適切な株価を計算できます。
というわけで、毎月のキャッシュフロー(収入 - 諸経費 - ローン返済額)を縦に並べて、現在からの時間によって割り引いて、合算することで、評価額を出すことができます。とてもシンプルですね。これまでずっと、この方法で太陽光や不動産の資産価値を計算して評価してきました。
ところが、今回問題がおきました。銀行ローンの一部を、証券担保ローンで借りた現金で繰上返済したのです。するとどうなるか。銀行ローンは元利均等返済なので毎月金利と元本分が収入から引かれます。ところが証券担保ローンは金利を年1回支払うだけで、元本の返済がありません。つまり、毎月のキャッシュフローは大幅に改善します。最終的に物件売却時に元本を返済するので、そのときのキャッシュフローが大きく減るわけですが、それはけっこう先の話なので、DCF的にはいきなり評価額が増加してしまうのです。
うーん。これはなんかおかしい。
いや、計算上は正しいのですが、返済スケジュールをいじるだけで価値が出るというのは何かがおかしい。と思って、Claude Opus5くんと相談したら、これは「借金の返済を、借入金利ではなく資産の割引率で割り引いているから」起きるのが原因だというのです。
なるほど。100万円の収入から50万円のローン返済を行い、残った50万円を割り引くということは、ローン返済額についても物件(事業)の割引率で割り引いてしまうことになります。ざっくりならそれでも良かったのですが、ローンの借換えで条件が変わると、それによって評価額が過敏に影響されてしまうということですね。
物件自体のDCFと負債の評価額を分ける
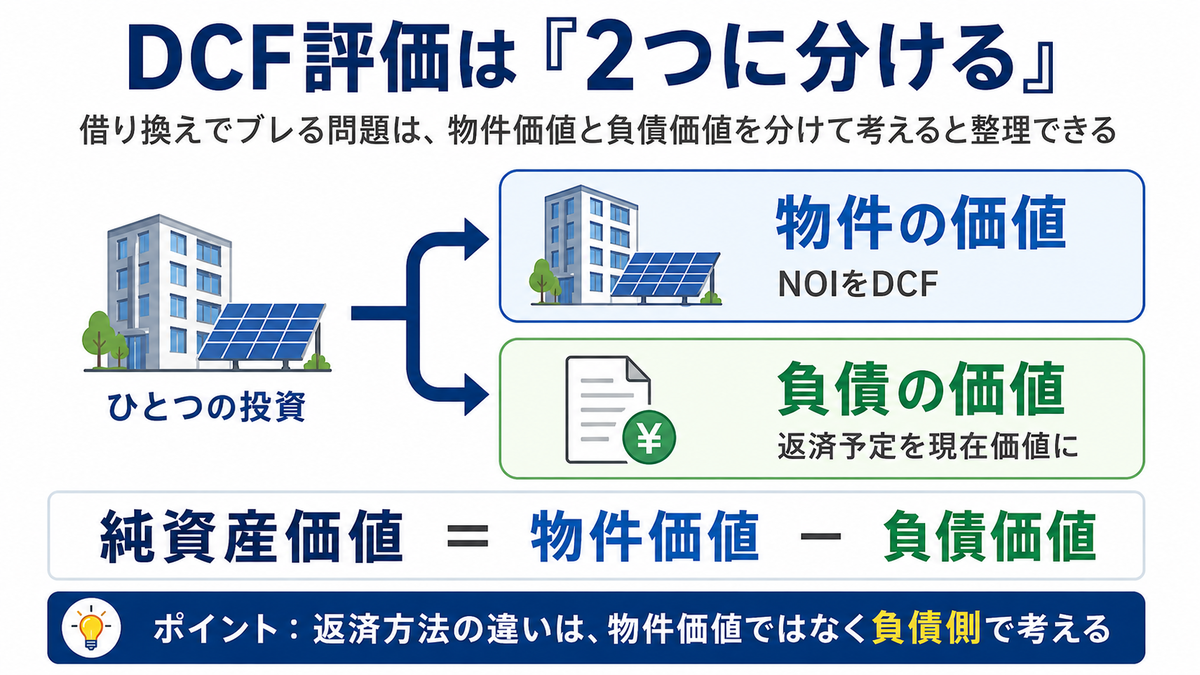
そこでまず、物件の収入から諸経費を引いた、いわゆるNOI(NetOeratingIncome)をベースにDCF法で物件の評価額を出します。これは資金調達方法によらず物件の価値を表すので、そのまま売却時の参考価格としても使えますね。
次に負債の現在価値を出します。例えば1000万借りたら現在価値は▲1000万ですが、これはずっと▲1000万ではありません。まず、元本の返済が進めば負債額自体が減ります。
だから、物件DCFが1000万の物件を1000万円でローンを組んで買いました。この物件が、仮に永遠に同じキャッシュフローを出し続けるとすると、5年経っても評価額は同じです。一方で20年ローンの負債は、最初▲1000万の価値があっても、5年経って返済が進むと、元本は220万円くらい減って▲780万円になりました*1。この2つを合算すると、最初は評価額ゼロ、5年後は220万円になるわけです。
一方で、このローン、元利均等返済ではなく利息のみの返済だとどうなるかというと、負債の価値は当初も5年後も▲1000万で変わりません。合算した物件の価値は、当初も5年後もゼロで変わらないというわけです。
もちろん、物件の価値は変わりませんが、この5年間でより多くのキャッシュフローを生み出していて、それは物件の価値ではなく銀行口座の残高に反映されています。このように、物件自体のDCFと負債の評価額を分ければ、資金調達手法を調整しても、おかしなことにはならないわけです。
というわけで、方針は決まりました。次回は、実際に数式をいれて計算してみたいと思います。
*1:当然ですが元本の減り具合は金利によって違います。
