ずっと続く株高で、「もう1億円じゃ富裕層じゃない」と言われるくらい、みんなの金融資産が膨らんでいるようです。でも、ここでちょっと気になるのが相続税。みんな、自分には相続税なんて関係ない、なんて思ってません? いまや普通の富裕層(?)でも相続税がかかる時代になっているのです。
4800万円から発生する相続税
相続税については、「控除額が引き下げられた」とか「タワマン節税が封じられた」とか、個別のニュースを聞くことはあっても、自分がもし今死んだら、どのくらい相続税がかかるのかをチェックしたことがある人は少ないかもしれません。
今回、ちょっとやってみたのですが、意外や意外。相続税って資産が4800万円を超えていれば発生するんですね(妻+子ども2人の場合)。え、オレ相続税発生するじゃん。と思った人も多いのではないでしょうか。
ただ、ここに生命保険を加えれば1500万円の非課税枠を作れるし(妻+子ども2人の場合)、遺言を書いて相続割合を調整すれば1.6億円まで無税にできます(それが最適なわけではない)。ま、少なくとも4800万円を超えたら、相続税を意識していろいろ考える必要性があうということです。そしてしきい値が4800万円って意外に少ないな、という感じもあるのです。
複雑な相続税の計算方法
そして今回相続税の計算方法を調べて驚きました。なにこれ、複雑。。。。たしかFP2級を取ったときに相続税についても学んだ記憶があるのですが、実際に計算するとなるとかなりややこしいですね。では実際に、遺産2億円、妻+子ども2人の場合の相続税計算式をチェックしてみましょう。
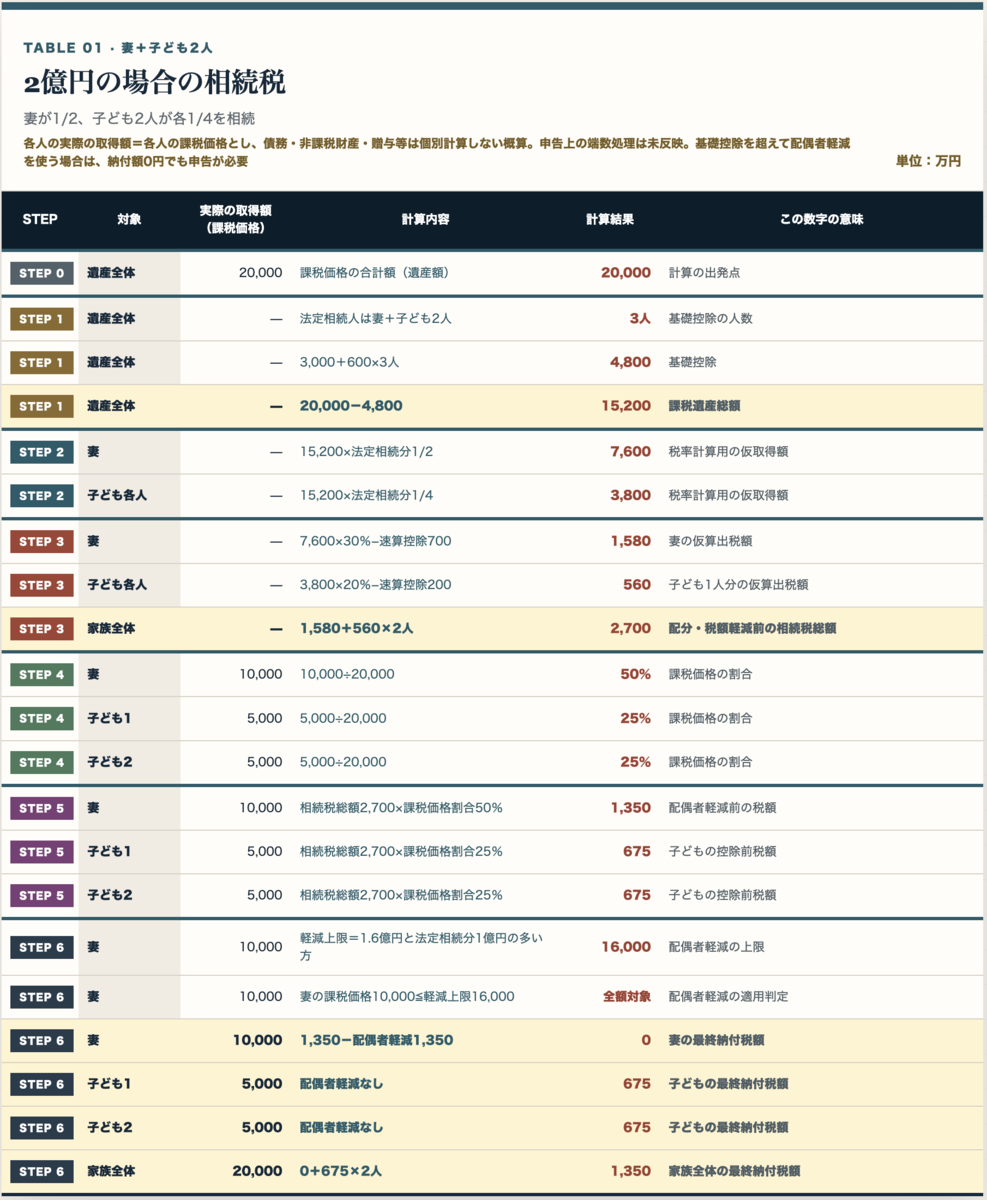
これを見ながら、相続税の計算方法を追っていきましょう。
- STEP0 相続額(遺産額)は2億円
- STEP1 相続人の数によって基礎控除額が決まる。3000万+600万x人数
- STEP2 基礎控除を引いた額を、法定相続人に割り当てる。妻50%、子25%x2
- STEP3 この額から税額を計算する。下記の速算表に当てはめて計算し、相続税総額を出す
-
STEP4 これまでの計算は忘れ、相続額を出す
- STEP5 相続額の比率に応じて相続税総額を各人に分配する
- STEP6 相続額をもとに配偶者軽減控除を計算し、相続税対象額から差し引く
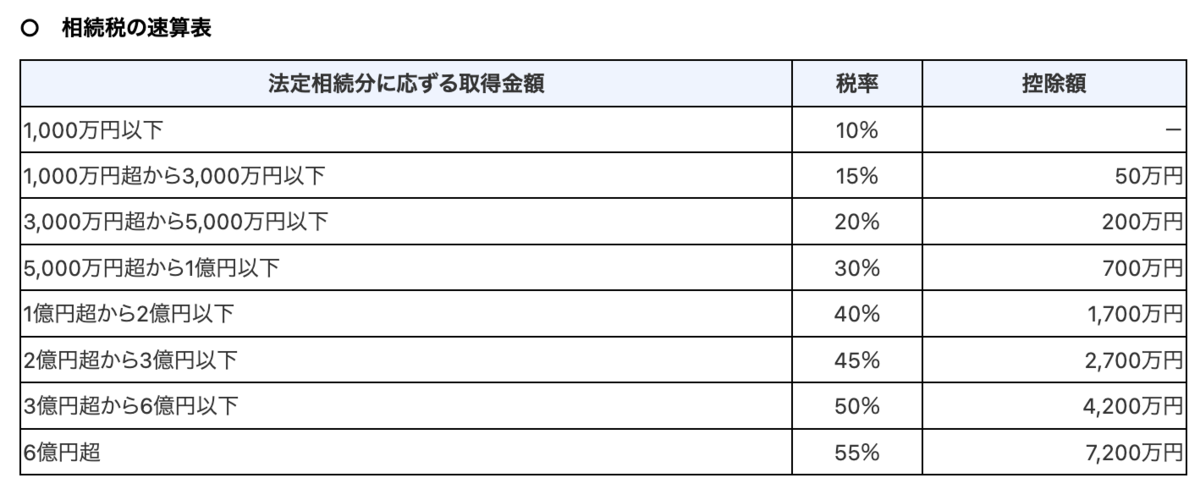
すごく混乱したのですが、要はこういうことです。まず基礎控除を引いて残りを相続人に割り当てて相続税額を計算し、それを合算する。その上で、相続額を各人に割り当ててその比率に応じて相続税額を引く。さらに、配偶者軽減控除分を差し引く――。ややこいいのですが、上記の2億円の場合の例を見ればイメージできると思います。
どのくらい相続税がかかるのか
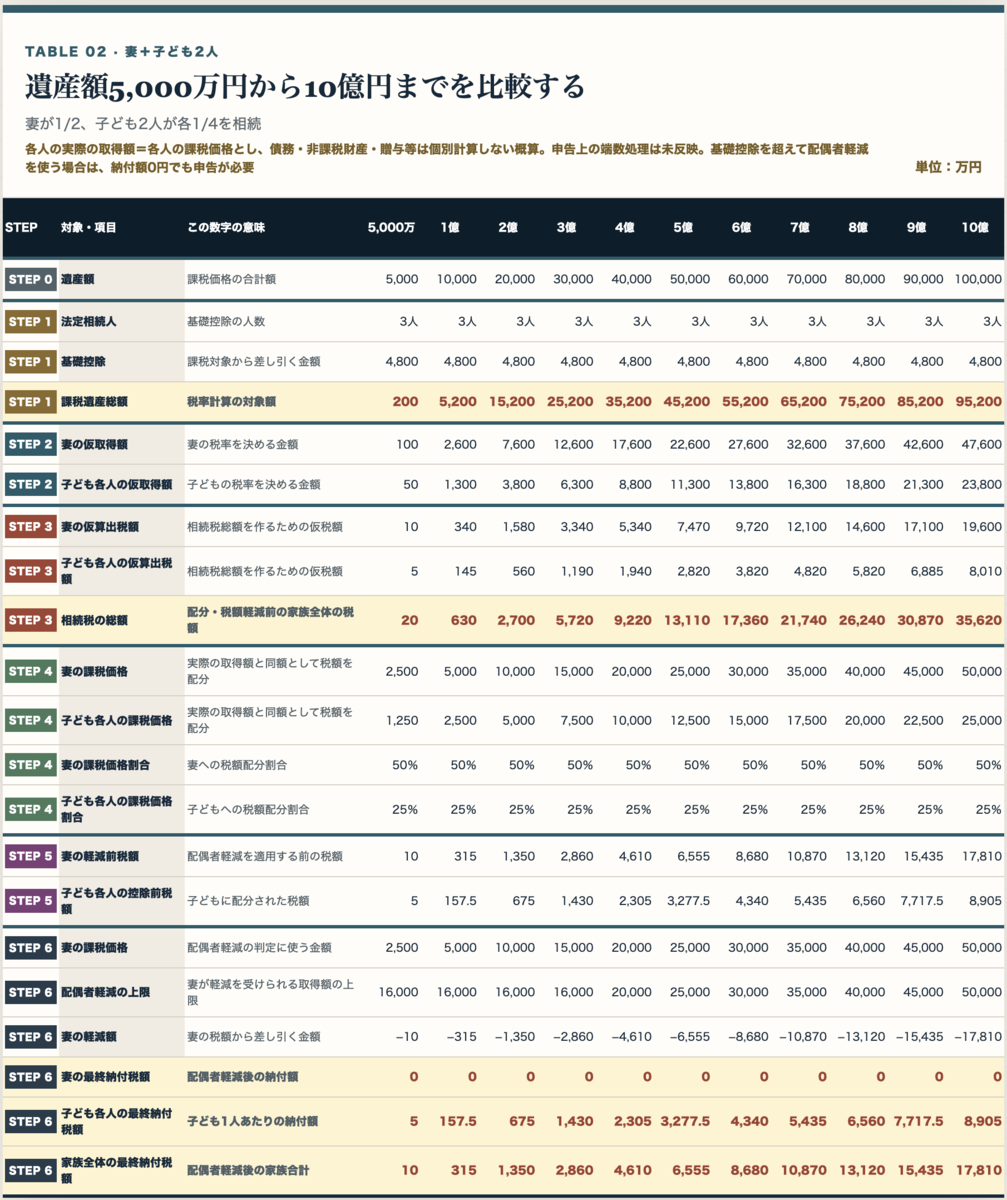
ではこの計算式に基づいて、資産がどのくらいあると相続税がいくらかかるのか見てみましょう。まずは妻+子ども2人の場合です。
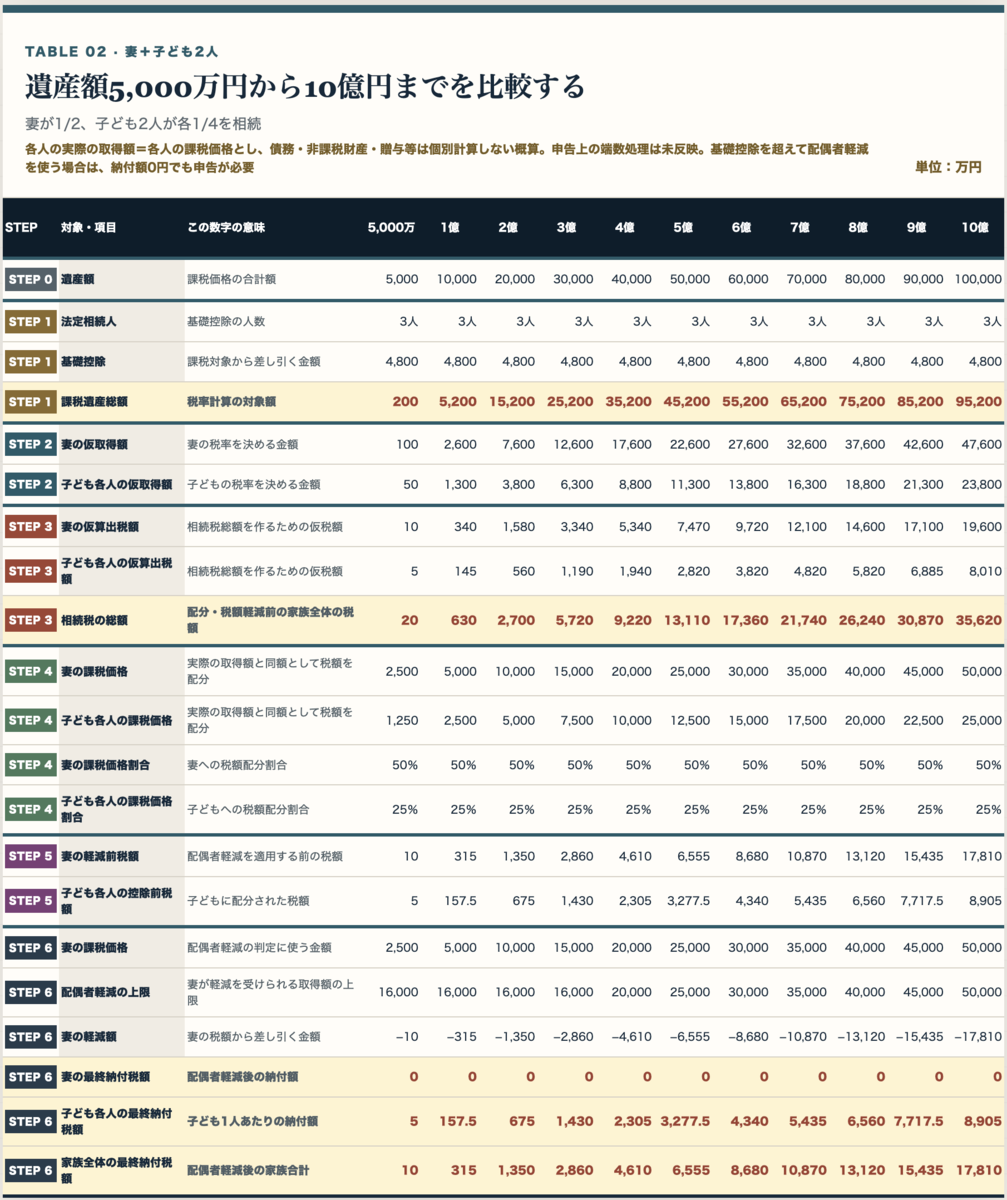
まず4800万円を超えると相続税発生の通り、資産5000万円でも相続税は払わなければなりません。家族全員で10万円ですけど。そしてそこからどんどん税金は増えていって、資産3億だと2860万円。少ない? 多い?
資産5億だと6555万円に達し、ちょっと誤差ってレベルじゃない額です。6000万円も払うんですよ! そして7億で相続税は1億を超え、資産10億だとなんと1億7810万円! 相続税を気にするのはどっかの創業家くらいとか思っていましたが、株クラのみなさんでも1億くらいの相続税を払うことになると、けっこう身近な問題です。
子どもが1人だと?
では子どもが2人ではなく1人だとどうなるか。けっこう衝撃ですよ。
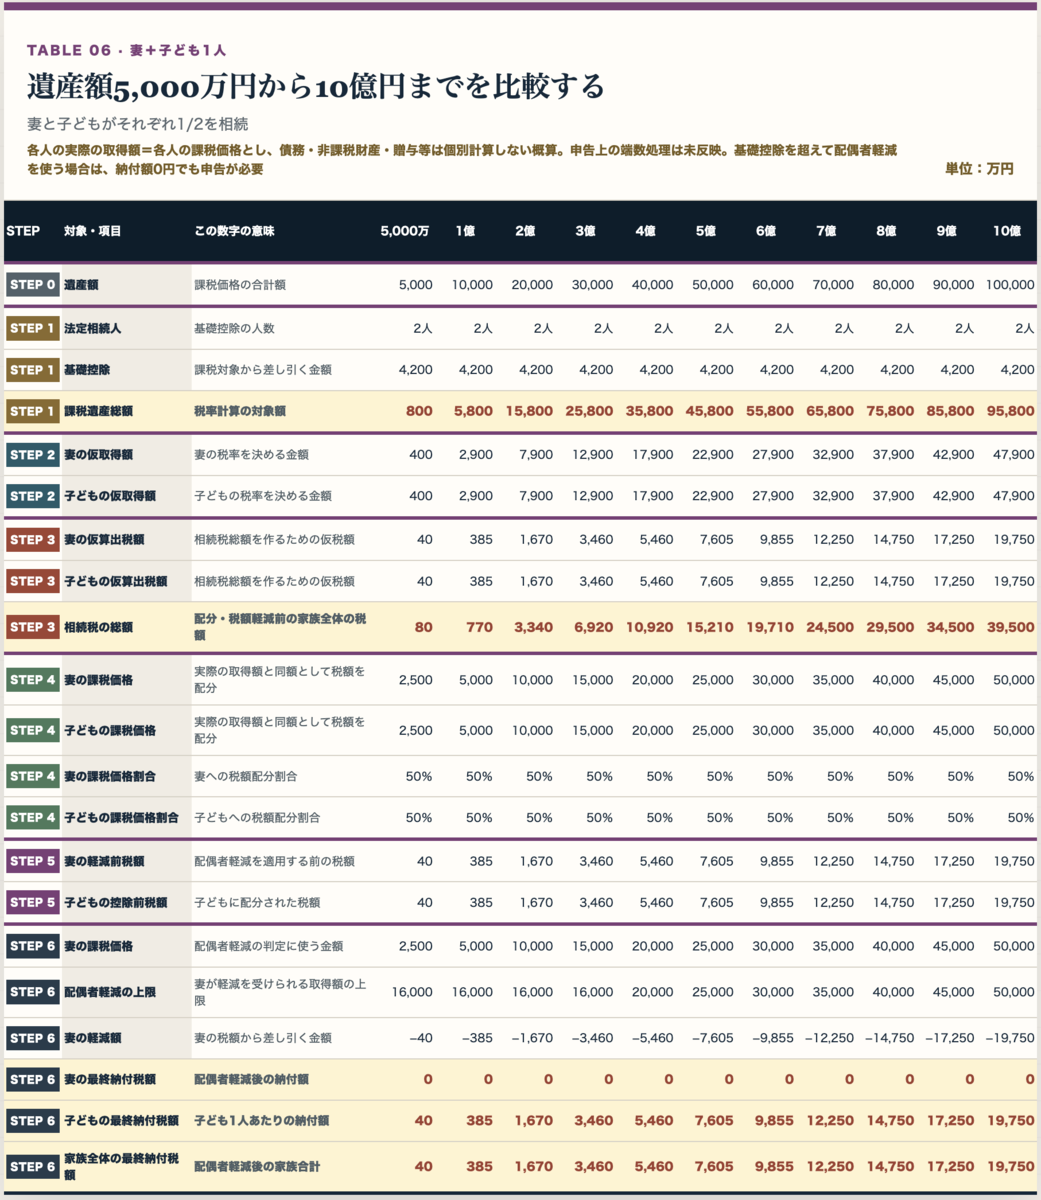
このように、3億くらいなら3400万円(!?)くらいで済みますが、6億で1億円弱の相続税となり、10億だと2億弱もっていかれます。なんてこった!
子どもがいないと?
子どもが減るほど基礎控除が減り、子ども一人あたりの相続額も増えるので累進課税が効く。じゃあ子どもゼロだとどーなっちゃうの? と思うのですが、これが面白いことに、こうなります。あ、これ、子ども(第1順位)がいなくて父母(第2順位)もいなくて兄弟姉妹(第3順位)もいない場合です。
あららびっくり。妻だけの場合、いくら相続しても相続税はゼロです。これは、下記の配偶者の税額の軽減制度によるもの。
配偶者の税額の軽減とは、被相続人の配偶者が遺産分割や遺贈により実際に取得した正味の遺産額が、次の金額のどちらか多い金額までは配偶者に相続税はかからないという制度です。
(1) 1億6千万円
(2) 配偶者の法定相続分相当額
第1〜第3までの法定相続者がいない場合、妻が100%相続することになりますが、つまり法定相続額が100%となるため、全額軽減され相続税がゼロになるのです。
相続税を減らす方法
このように、資産が数億円になると相続税の額がバカバカしいレベルになってきます。数千万円〜億ですから。ここへの対策としてよく言われるのが次のような手法です。
- 自宅を買い、小規模宅地等の特例を使う
- 不動産を買い、時価評価と相続税評価の差を使う
- 生命保険に入っておく
- 子どもに暦年贈与しておく
ただそのほかにもドラスティックな手法があります。遺言です。遺言を書いておけば、法定遺留分とは別に、誰に何パーセント残すのかを決めることができるのです。そして配偶者への相続は、1.6億円までは相続税がかからない。つまり、資産1.6億円までなら妻へ全額相続するように遺言を書けば、相続税がゼロになります。
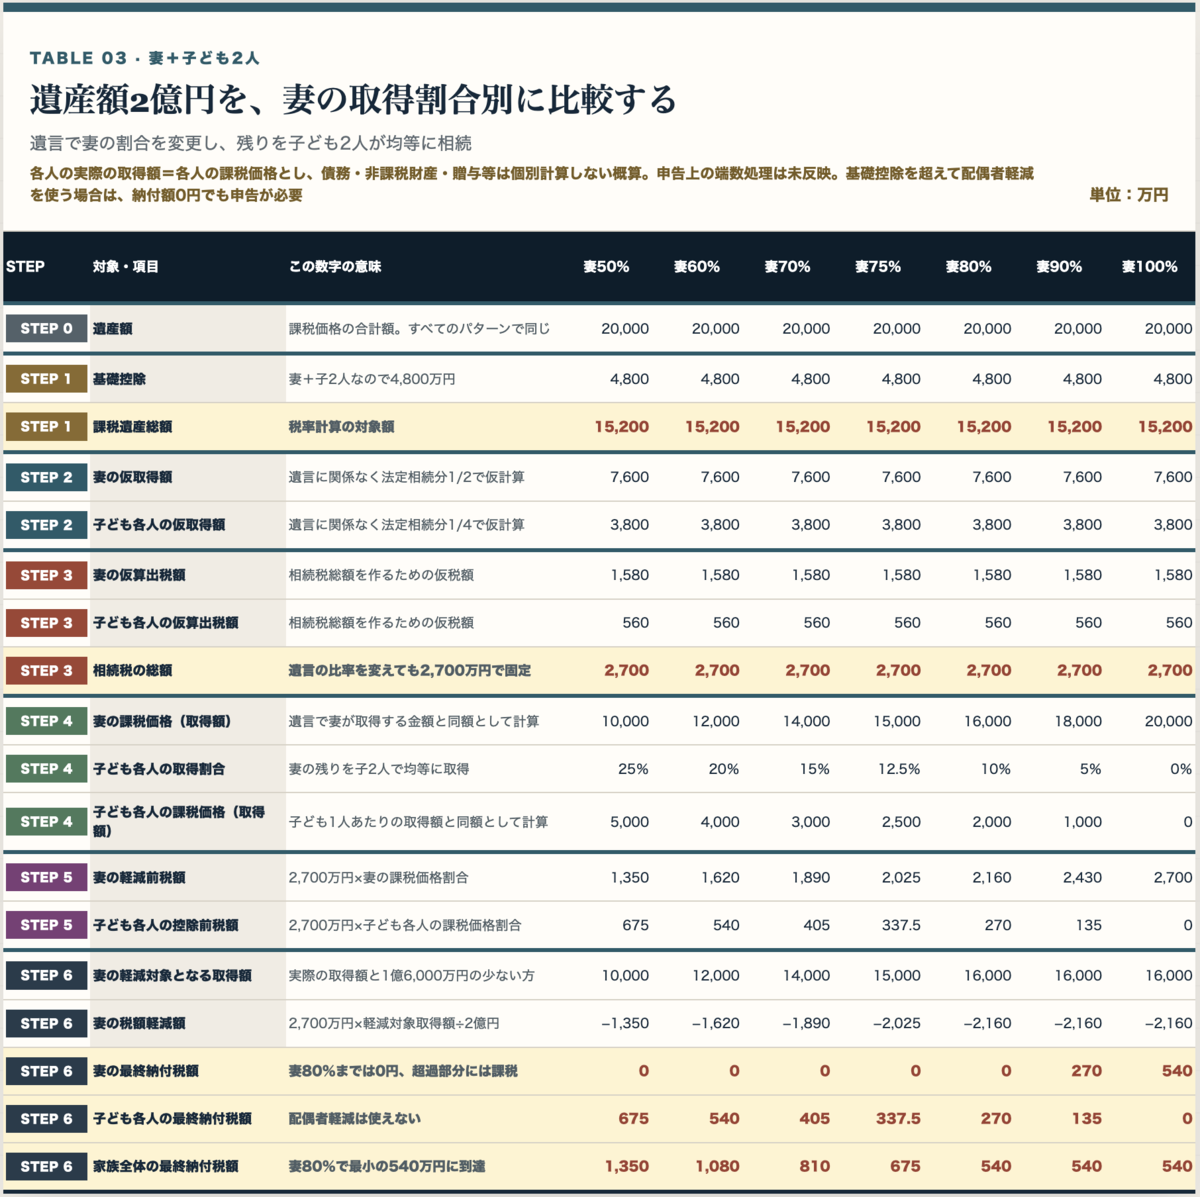
このように、法定遺留分の50%を超えて妻に相続すると、家族全体の納税額がどんどん少なくなることが分かります。
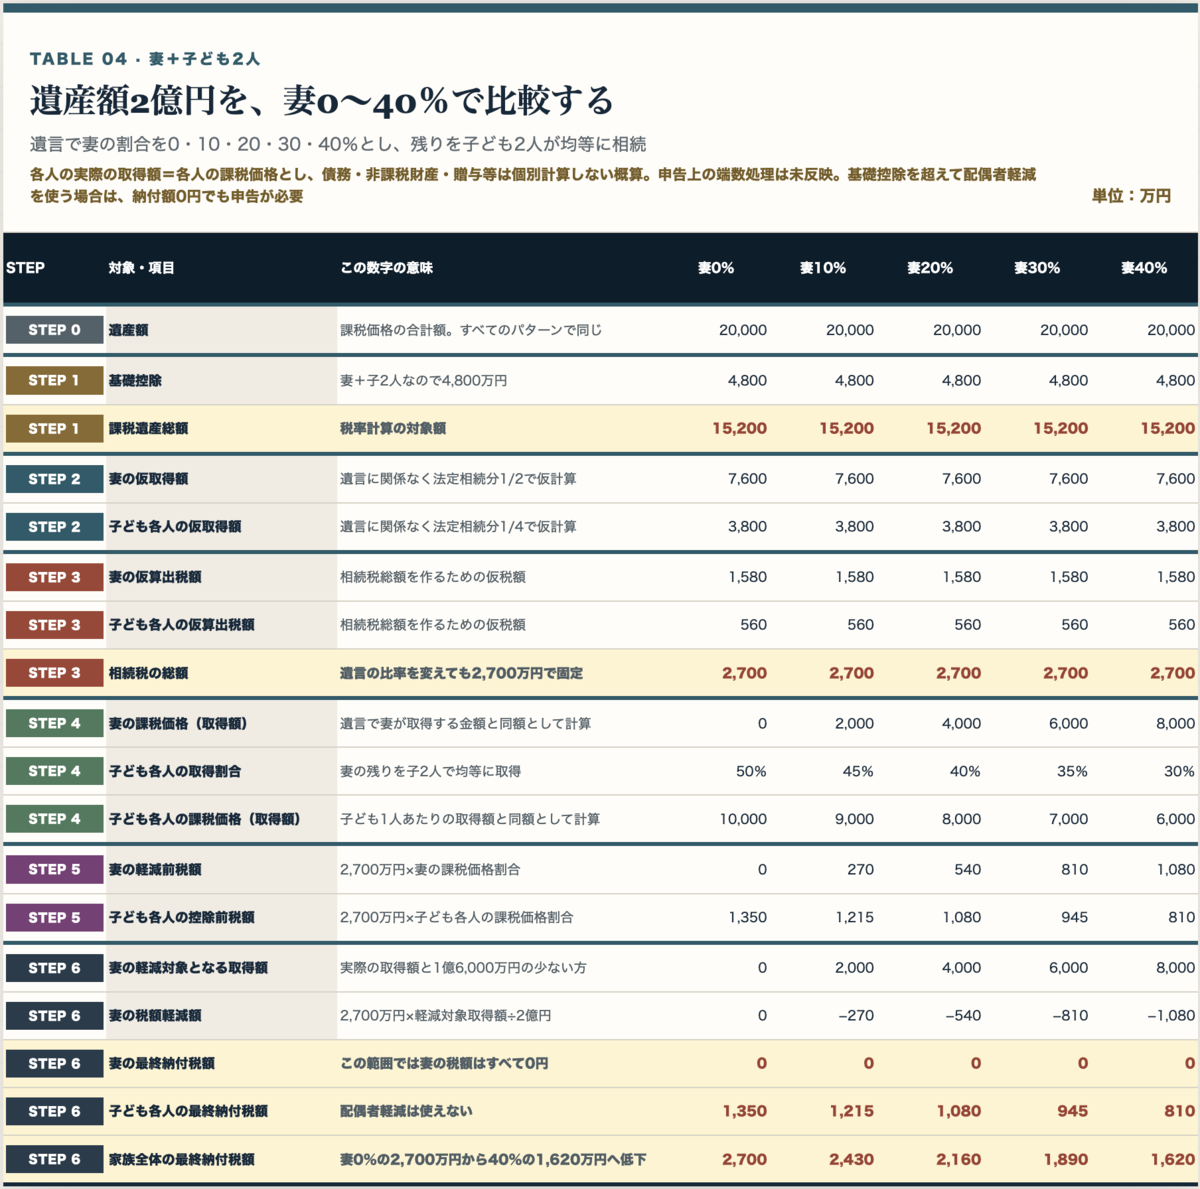
逆に、妻の取り分をどんどん減らすと、納税額がどんどん増えていくことも分かります。
では資産額と妻の取り分の関係をグラフにしてみましょう。
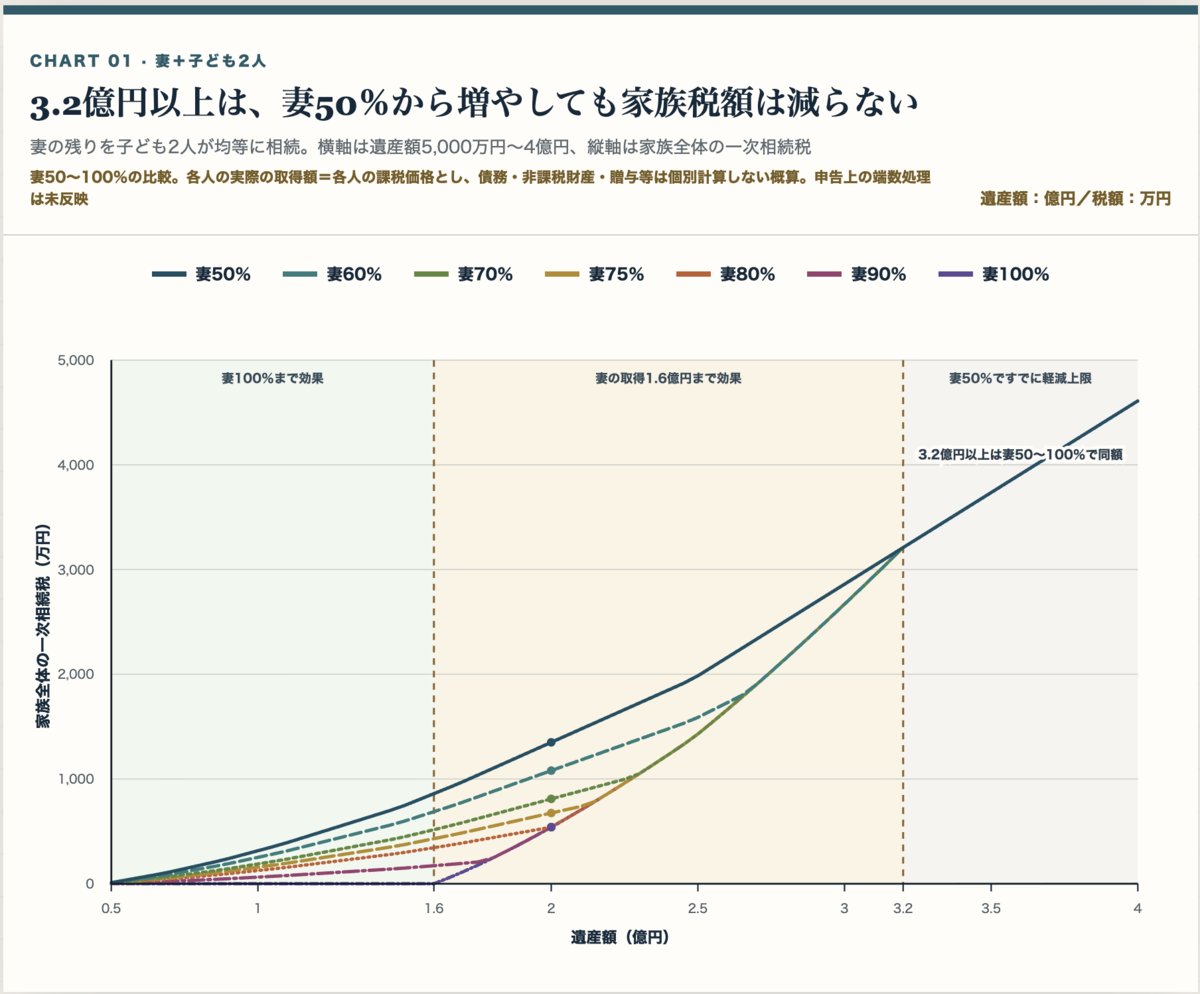
一番上の線が妻50%です。そして一番下の線が妻100%の相続です。このように、資産1.6円までは妻100%とすることで相続税をゼロにできます。それはもっと資産が多くなっても妻100%が有利で、3.2億円でサチュレートします。
つまり資産額3.2億までは、遺言で「妻100%」と書いておくと有利――には実のところならないんですね。いや、この相続では有利なのですが、2次相続があるからです。つまり、いずれ妻も死に子どもに相続が発生します。どちらにせよこのときに相続税が発生するのです。
よほど妻が若いとかでない限り、妻に全部相続して無税だ!とか思っても、妻から子どもに相続するときに相続税が発生します。どうせそのタイミングでは相続税を払うのだから、基礎控除が1人分(妻分)多くて累進課税が少しでも有利になる最初の相続のときに子どもにたくさん相続させてしまうというのも一つの最適解なわけです。
そこでDIE WITH ZERO
こう考えると、相続税対策の難しさがよく分かります。みんな不動産買ったり、法人を作ってその株を相続させたり、いろいろ考えるわけです。でも、最大の節税は、やっぱりまだ子どもが若いうちに、定期的に贈与して資産を渡すことでしょう。これを提唱したのがDIE WITH ZEROです。
DIE WITH ZEROはいろんな要素があるのですが、世間では「死ぬまでに資産を全部使ってしまえ」「思い出を作るためにお金を使おう」みたいに捉えられていることが多いようです。でも僕の捉え方は違います*1。
DIE WITH ZEROでは、「自分が85歳で死んだら、子どもが遺産を受け継ぐのは50歳くらい。子ども自身がすでにFIREを検討する年頃だ」といいます。そうではなく、子どもがもっと若い30歳前後のときに、前もって資産を分け与えていたら、どれだけ子どもにとってよかったでしょうか。DIE WITH ZEROでは、確かに死ぬまでに資産を使い切れと主張しますが、それは自分で使ってしまえという意味ではなく、子どもがまだ若いうちに贈与してしまえ、ということなのです。
年間110万円の無税の贈与枠を使えば、10年で1100万円、30年で3300万円贈与できます。子どもが二人いれば6600万円。これとは別に大学の学費とかは税金かからずに援助できます。子どものNISA口座の額を見せて、「これで好きな大学にいけよ、子どもたち」と言ったりしますが、税金の観点からいうと、このNISA口座はそのまま子どもに使ってもらって、大学の費用は親が全額出せば、そのぶんだけ相続税を減らせるわけです。子ども自身に大学費用を出させるなんて、税金的には愚の骨頂です。
さて、数億円の資産を持っている方々。自分がいずれ支払うことになる相続税の額は把握されたでしょうか。払う税金を減らすために残された時間はあまりありません。よくよく考えて資産を減らしていきましょう。
*1:ちなみに「思い出のためにお金を使おう」ということにも僕は反対です。
