「ボラティリティが大きいとリターンは削られる」。ちょっと投資理論を学べば、どこかで出てくる話です。でもこれは一体どういうことか。別に激しく揺れようが穏やかな値動きだろうが、それが運用成績に影響するとは直感的には感じません。
ぼくはそれがずっと謎だったので、自分が納得するよう、調べてまとめてみました。数回のシリーズになると思いますが、まず第1回は「ボラティリティがリターンを削るとはどういうことか」です。
50%下がったら、それを取り戻すには何%必要なのか
最初にクイズを。「50%下がったら、それを取り戻すには何%の上昇が必要なのか」。よくあるクイズですが、今回の記事はこれをちゃんと理解するために書きました。
具体的な例で考えてみましょう。最初に100万円あります。1年目に50%減ったら、2年めに50%増えても合計は75万円です。これは運用が掛け算、つまり複利だからです*1
この違いは、算術平均と幾何平均の違いといったり、価格の上下変動、つまりボラティリティがリターンを削るので、ボラティリティドラッグといったりします。
この話は以前も書きましたが、今回はもう少しそこを深堀りしていきます。このボラティリティがリターンを削るとはどういうことなのでしょうか。同じように期待リターン(算術平均)がゼロの場合をいくつか挙げて計算してみましょう。最初に100万円持っていて、
- 1年目50%増、2年め50%減 →75万円
- 1年目40%増、2年め40%減 →84万円
- 1年目30%増、2年め30%減 →91万円
- 1年目20%増、2年め20%減 →96万円
- 1年目10%増、2年め10%減 →99万円
- 1年目5%増、2年め5%減 →99万7500円
これを見ると、増減の幅=ボラティリティが大きいほどリターンが悪化することが見て取れます。直感的にも、暴落が大きなダメージを与えること、年率変動幅が5-6%くらいならあまりボラティリティの影響は考えなくていいことが分かります。
レバレッジを掛けると年あたりのリターンが増幅されて、プラスもマイナスも増える。そうするとボラティリティが上がるので、算術平均は増加しても、幾何平均=最終的な資産額は下がってしまう。
これがレバETFが、リターンが2倍になっても長期の資産増加は2倍にならない理由です。リターンを2倍にするとボラティリティも2倍になるので、ボラティリティドラッグが大きくなり、リターンを削るからです*2。
単純リターンと対数リターン
さて、このリターンの大きさによって投資結果が思わぬ結果になることを、もう少し計算で把握できないでしょうか。はい。それには対数リターンを使います。投資リターンは2つの書き方があって、相互に変換できるのです。
- 先の+50%、- 50% などが単純リターン。複利の結果を出すには掛け算していかなくてはならない
- これをlogの形に変換すると対数リターンの形になる。これは足していくだけで複利の結果になる(最後に金額に戻すには対数から戻す必要があるけど)
よく単純リターンの話で、「50%下がったら、もとに戻るには+50%では足りない」とよくいうけど、それを対数リターンに変換すると、
- -50%=対数リターン-69.31%
- +50%=対数リターン+40.55%
なので30%近くマイナスのほうが大きい。-50%の対数リターンに相当するのは+100%=対数リターン+ 69.31%で、つまり、50%下がったら相殺するには+100%が必要だということが簡単に分かるのです。
つまり、資産全体を複利の累積で見るなら、単純リターンではなく対数リターンで見たほうが正確になります。
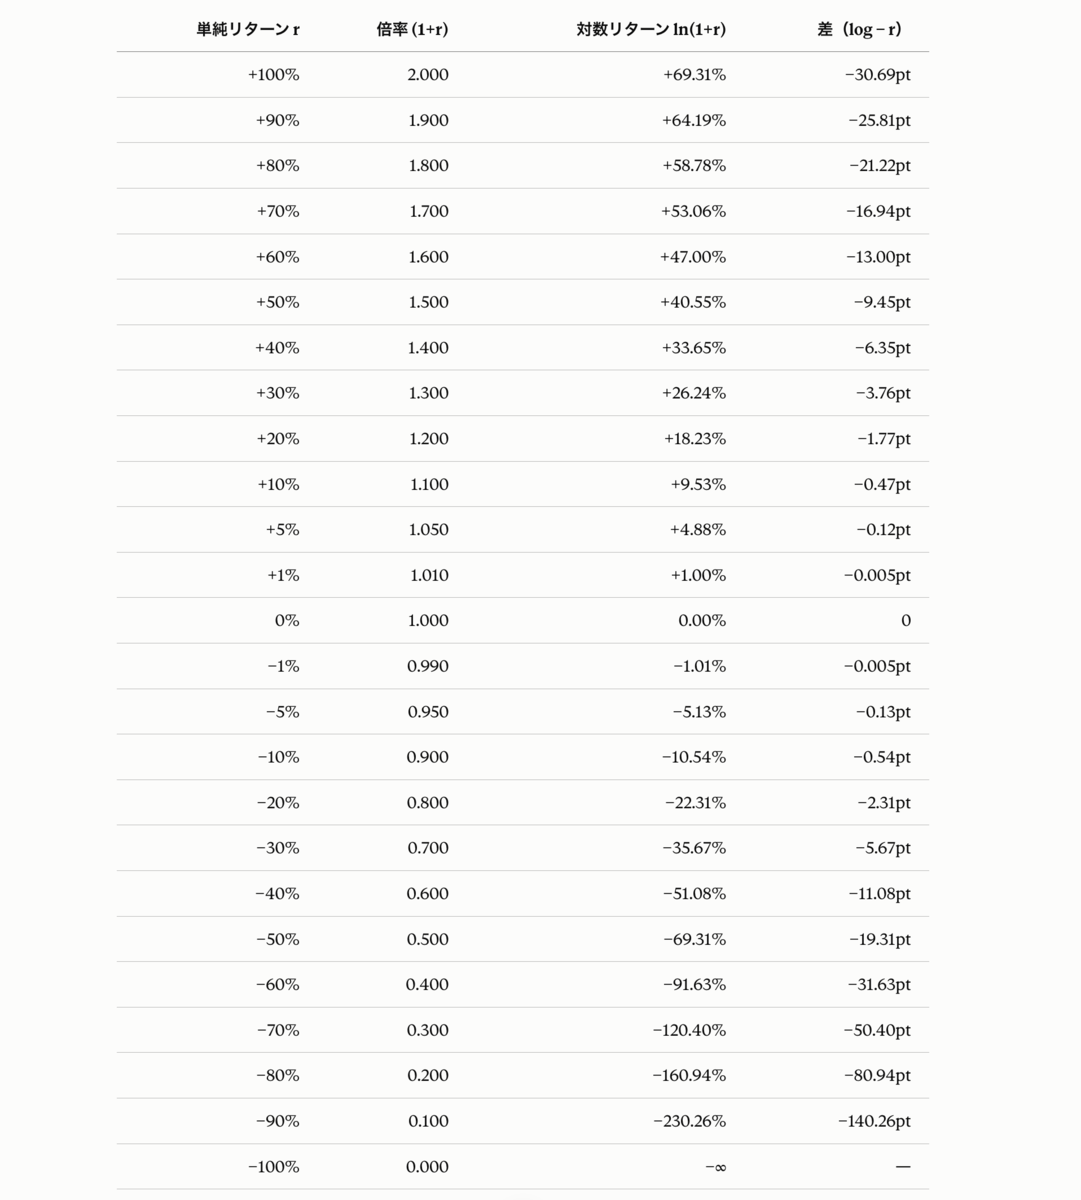
それを表にしたのがこちら 差の部分を見ると、単純リターンと対数リターンの乖離が出ていて、これが「ボラティリティドラッグの源泉」です。±1%なら差は0.005ptに過ぎず、±10%でも0.54%pt程度なだけ、50%を超えると一気に差が開きます。低ボラならあまり気にしないでいいけど、レバレッジを掛けるなどボラティリティが増加すると影響が大きくなるわけです。
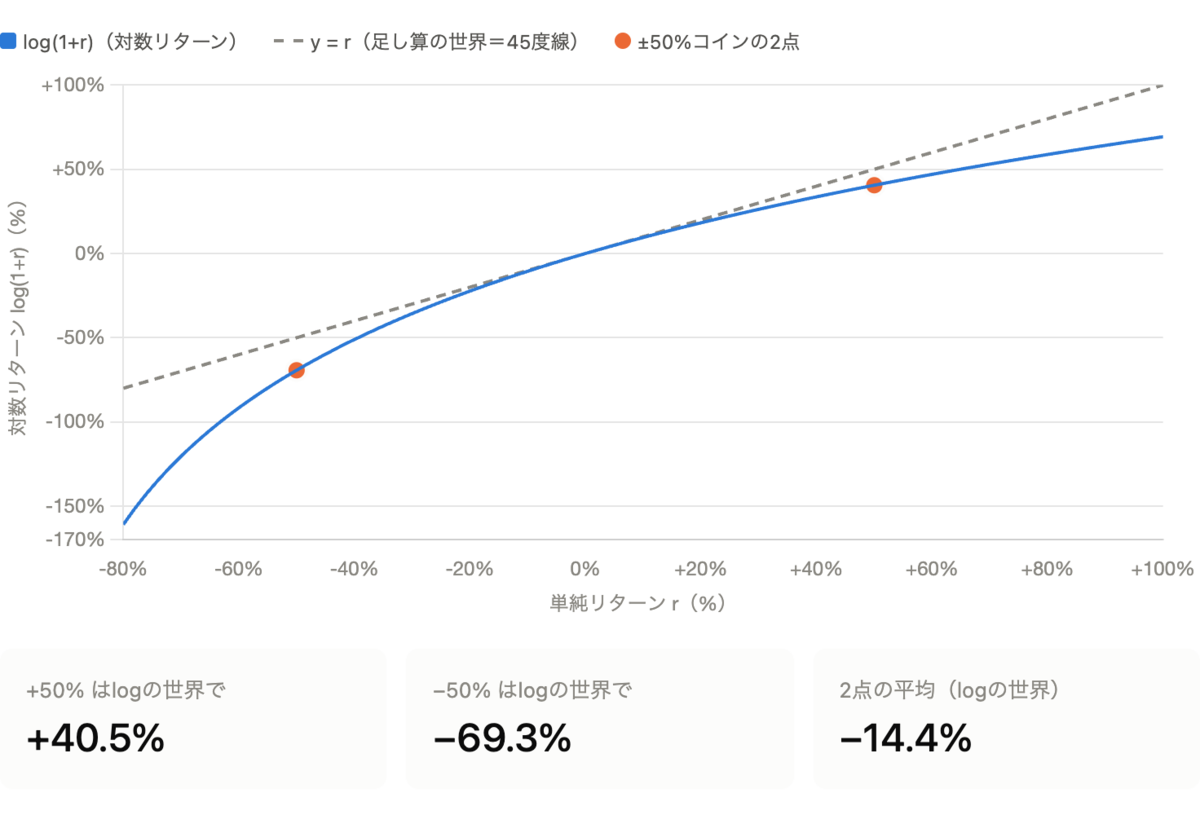
もう一つ注目したいのが増加と減少の非対称性。先に例を出したように+50%と−50%は単純リターンでは対称だけど、対数リターンでは+40.55% と −69.31%。同じ幅で振れても、下側の傷が1.7倍深くなります。資産運用において、プラスとマイナスの意味が違うことがよく分かります。
これをグラフにするとこうなります。破線が単純リターンの線です。0%では一致していますが、プラスに進んでもマイナスに進んでも対数リターンは小さくなる。そして特にマイナス方向は-100%でリターンがゼロになるので、急速に下落が進みます。
単純リターンと対数リターンの変換方法
さて対数リターンを用意することで、ボラティリティの増加がリターンを削ることを直観的に理解できるようになりました。最後に、単純リターンを対数リターンに変換する方法をまとめておきます。
単純リターンをr、求める対数リターンを「r_log」と置くと、「e^(r_log) = r+1」となるr_logを求めることになります。この r_log を返す関数が log(自然対数)です。この計算を手作業でやるのは大変ですが、logはスプレッドシートにも電卓にも用意されています。
例えばスプレッドシートでは、「= LN(r+1)」とおけば対数リターンr_logが出てきます。r が +20% なら =LN(1.2)。関数電卓なら 1.2 を入れて ln キーです。
また、対数リターンを単純リターンに変換するときは、逆に e^r_logを計算して1を引けば単純リターン r が出てきます。複数年の運用の結果、資産が最初の何倍になったのかを計算するときは、対数リターンに変換すれば、あとはそれを足すだけでOK。ただ最後に出てきているのも対数リターンなので、それを単純リターンに変換して、最終的に「資産が何倍になったか」が分かる形です。
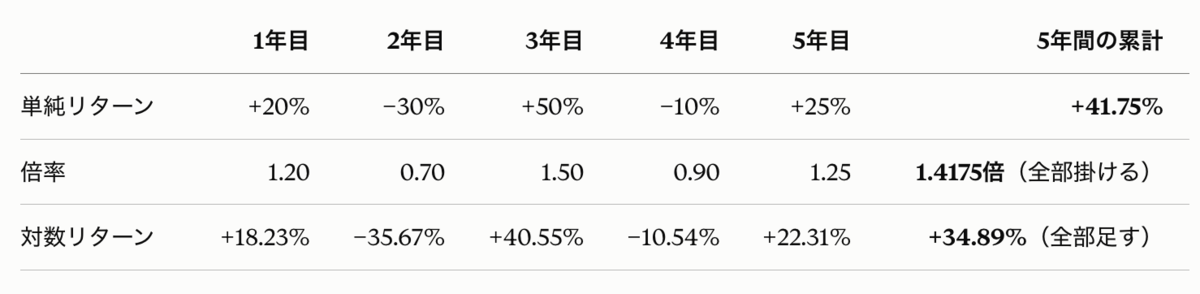
表にするとこんな感じで、単純リターンだと全部掛け合わせる必要がありますが、対数リターンなら足すだけでOKです。ただ、最後に出てきた34.89%は、e^0.3489を計算して、1.4175に変換してあげる必要があります。
さて、ではこの5年分の単純リターンと対数リターンの平均は何を意味するでしょうか(5年分を全部足して5で割る)。単純リターンは+11.00%となり、対数リターンは+6.98%。対数リターンを単純リターンに戻すと+7.23%です。
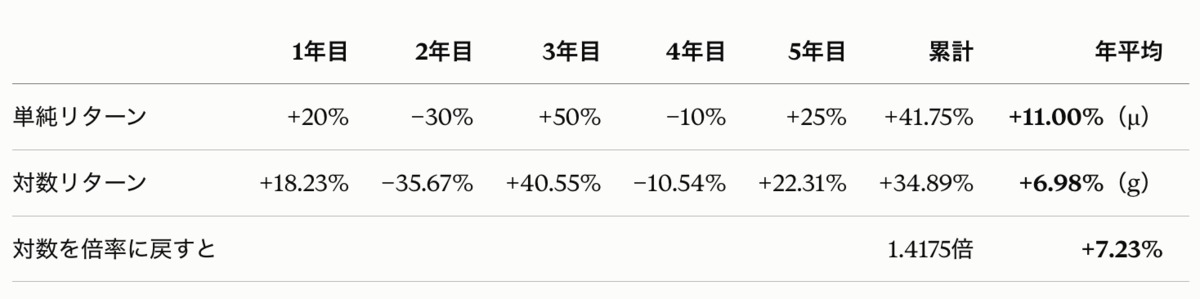
これは一体どういうことか。これが次回のテーマになります。
→次回
年平均11%リターンなのに、資産は年7%でしか増えない話(2) - FIRE: 投資でセミリタイアする九条日記
*1:ちなみに、掛け算なので順序を入れ替えても同じ結果になります。1年めと2年目が入れ替わっても結果は同じなのが分かると思います。いつ暴落が来ようともいつ稲妻が輝こうとも、順序は関係ありません。ただ、ここに「積立」と「取り崩し」が加わると、急に順序が重要になります。これがいわゆる「シーケンス・オブ・リターンリスク」です。
*2:ちょっと面白いのが信用取引です。実は信用取引で2倍のレバをかけた場合、そのまま持っているだけではボラティリティドラッグは発生しません。というのも、初日に10%値上がりした株では、リターンが2倍になりますが、そのままならレバレッジ比率が下がるので、翌日以降のリターンは2倍にはならないのです。つまり、最終損益は原資産の累積リターンのちょうど2倍になります。ここはちょっと面白くて、放置型の信用取引は、利益が出るとレバ比率が自動的に落ちて減速し、損失が出るとレバ比率が自動的に上がって加速するという非対称な性質を持ちます。上げ相場では追随力が落ち、下げ相場で傷が深くなる。この「勝つと保守的になり、負けると大胆になる」構造は、ギャンブルのマーチンゲール法と同じ形です。信用取引がギャンブル的な性質を持っていることがここでも分かります。
