東証に上場しているカバードコールETF(563A)が話題です。先日、東証主催のセミナーでも解説を聞いたので、果たしてこのETFにはどんな特徴があって、どんなリスクがあるのかを考えてみました。
- デイリーカバードコール563A
- カバードコールの説明は省略するよ
- カバードコールとは、現金+プット売り
- 保険を売る人と保険を買う人
- 売買スプレッドで消える、デイリーのα
- デイリーカバコは面白いが、心理的な商品に感じる
デイリーカバードコール563A
GlobalXが運用するデイリーカバードコール563Aは、なかなかに面白い商品です。構成としては、NASDAQ100の現物+約10%分のコール売り。これまでのカバードコールETFと違うのは、これまでのQYLDなどがマンスリーコール、つまり1ヶ月後が満期のコールを売るのに対し、563Aはデイリーコール(1DTE)を売るのが特徴です*1。
まずコールは1ヶ月ものよりも1日のほうが、得られる収益が大きいので分配金が増えます。だいたい1ヶ月ものが月2%前後(年率20%台)くらいだとすると、デイリーは月間で10〜15%くらい(年換算100%超)がのプレミアムを受け取れます。
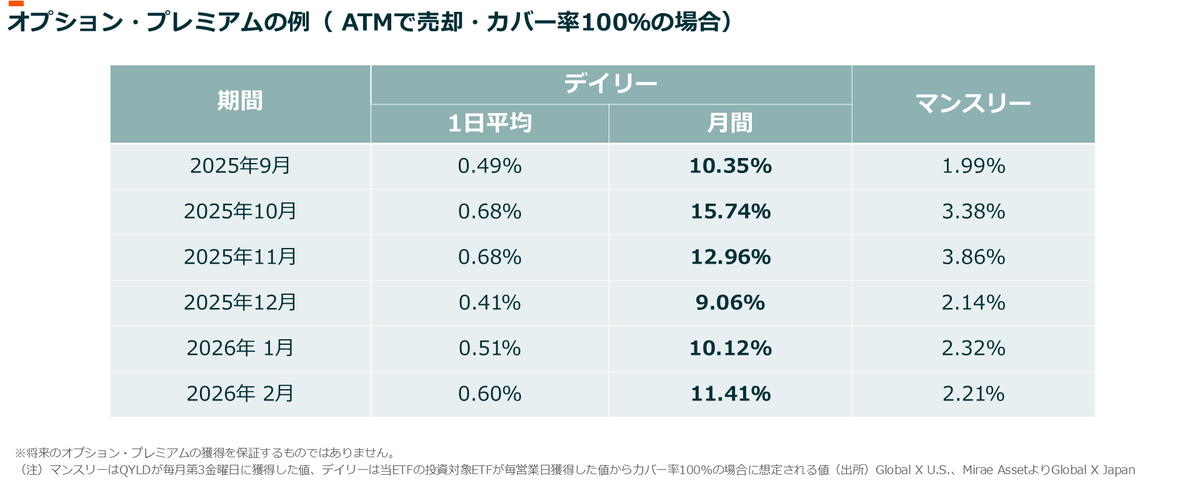
そしてカバードコールは株価上昇を諦める代わりに固定の高いプレミアム=分配金をもらう構造だと言われますが、563Aでは10%しかカバーしないことで、上昇分の9割を受け取りつつ、年換算で15%くらいの高い分配金利回りを得られるという、なんというか夢のような美味しい商品となっています。
え?それほんとなの? というところを考察するのが今回です。
カバードコールの説明は省略するよ
さて、いつもであれば「カバードコールとは?」という話から入ることが多いのですが、今回これは省略。コール売り+現物 と言われても、コール売りがなんだか分からなければ意味不明だし、権利がうんたらと言われても、この商品の特性は分かりません。興味ある人は下の記事を読んでください。
そして今回デイリーカバコを考察するにあたり、カバードコールを別のポジションに変換します。カバードコールとは、現物+コール売りの組み合わせでしたが、これはプットコールパリティ(パリティとは等価の意)から考えると、実はこれは現金+プット売りと等価なのです。
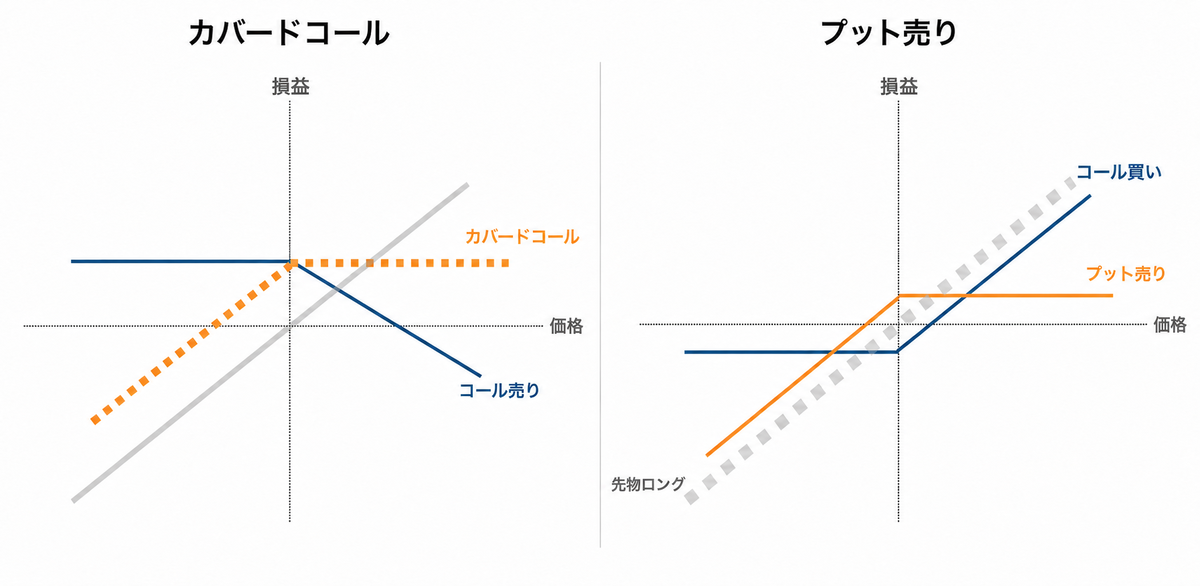
は? 等価と言われても? 何がどう等価なのかに興味がある人は、下記のプットコールパリティの記事を読んでください。そして、「プット売り」とは何かが今回のメインテーマなので、次からそこをメインで説明します。
カバードコールとは、現金+プット売り
さて、プットというのは、「X円で売る権利」を指します。例えばNASDAQ100はいま2万9000ポイントあたりですが、例えば「2万8000ptで売る権利」がプットです。このプットが意味を持つのは、株価が2万8000pt以下になったとき。例えば、このプットを買っておけば、株価が2万7000ptになっても2万5000ptになっても、極端な話2万ptになっても、2万8000ptで売ることができます。
つまり、プットを買うとは下落時の保険を買うという意味なのです。プットを買えば、株価がいくら下がってもOK。だってそのプットを売ってくれた人が、損失を補填してくれるのですから。
これを考えると、プットを売ることの意味も分かります。プットは保険ですから、買った人からお金が入ってきます。ただし、もしも株価が下落したら、下落分の損失を引き受けなければなりません。そう、これは保険を売っている保険会社のビジネスと同じということになります。
まとめると、次のようになります。
- プット買い 保険を買う
- プット売り 保険を売る
さて、プット売りは、いざ株価が下がるとその株を購入しなくてはいけません。だから普通はプットだけを裸で(単体で)持つのではなく、購入代金としての現金も保有します。先の例なら、2万8000pt分の現金を持っておけば、いざ株価が下落して保険金を払わなければいけなくなっても払うことができます。この現金+プット売りを、キャッシュセキュアードプット(CSP、現金担保プット売り)といいます。
プットコールパリティによって、カバードコール(CC、現物+コール売り)=キャッシュセキュアードプット(CSP、現金+プット売り)という関係が成り立つと先に見ました。そして、プット売りとは株価下落による損害を避けたい人に保険を売るということです。
つまり、カバードコールがエッジのある投資手法かどうかは、プット売りという保険商売が儲かるかどうかにかかっているわけです。
ちなみに保険商品という例えはオプションを理解する上で非常に役立ちます。プット売りというのはうまく価格を設定すれば勝率がとにかく高い。勝率9割とか勝率95%とかそういう商品になります。1年中とか数年に渡ってチャリンチャリンとお金が入ってくる。ところが、たまに来る暴落でこれまでの儲けを全部チャラにするくらい持っていかれるのです。そう、売る人の反対に買う人がいるわけで、基本的には期待値は手数料とスプレッドの分だけマイナスなのです。
保険を売る人と保険を買う人
期待値がゼロだといっても、合理的な価格より高く売れるのであれば、期待値はプラスになります。ではなぜ保険会社が儲かるのか、理由を考えてみましょう。
第一に、保険業が成立する柱は大数の法則です。保険料は多くの人から集めるけど、支払いは統計的に一部の人にだけ発生します。この差分で成り立っている。でも、実はプット売りにはこれが欠けています。株価の下落保険は、全契約の保険金請求が同じ日に来る地震保険型で、しかも再保険なしの1銘柄集中引受です。数学的な保険会社の「儲かる理由」がプット売りには欠けています。
第二に、保険業の利益の源泉は「相手が期待値以上を払う理由」の存在です。火災保険が商売になるのは、加入者が効用上の理由で数理的価値より高い保険料を喜んで払うから*2。オプション売りも同じで、エッジはVRPすなわち「誰かの過払い」からしか生まれません。
じゃあ、合理的な保険料*3よりもたくさん払ってくれる人はいるのでしょうか? つまり割高でも高い保険料を払う人っているのでしょうか?
実は、いるんです。プットを買って株価下落に保険を掛ける人のことを考えてみましょう。
- この保険が効果を持つのは市場全体が沈みどの資産も下落しているときです。そんなときは、平常時よりもキャッシュの価値が増します。まさにキャッシュイズキング。そんなときにキャッシュを払ってくれるプットは、まさに保険としての価値があります。割高なのは正当な保険料です
- 年金基金や保険会社は、規制やVaR制限などでドローダウンに制約があります。つまり下落をヘッジすることが義務です。これは投資ではなくコンプライアンス費用で、割高でも買わざるを得ません
- 売り手は株の売買でリスクを打ち消しています(デルタヘッジ)が、暴落で株価が値段を飛ばして落ちると間に合いません。この「飛び」のリスクだけは売り手が丸ごとかぶるしかないのです。しかも暴落時には追加の証拠金も求められます。保険金の支払いと資金繰り悪化が同時に襲ってくる商売なのです。これに耐えられる分厚い資本を持つ売り手は少ない。だから保険料は安くならないのです
このように、構造的に保険を売るプット売りには需要があり、理論価格より割高でも買ってくれる客が存在しました。これがまさに、プット売りが儲かる理由であり、それはつまり、カバードコールが儲かる理由でもあります*4。
z
実際、下記の論文では、オプション価格からIVを毎月作り、その後30日の実際のボラティリティ(HV)と突き合わせて検証を行いました。1996〜2003年のS&P500で、分散の売り手(IVを売ってHVを払う側)が受け取るプレミアムは一貫して大きく、CAPMやFama-Frenchファクターで調整しても説明しきれない、つまり既存ファクターの枠内では「α=つまり利益のエッジ」に見える、と報告しています(ちなみに、投資家はベンチマークを上回る超過リターン=αを追い求めています。ただこのIVとHVの差は、αではなくVRP=ボラティリティリスクプレミアムではないか? という見方が現在は一般的です。)。
Carr and Wu "Variance Risk Premia" (Review of Financial Studies, 2009)
売買スプレッドで消える、デイリーのα
さて、やっと本題です。カバードコールにはα=VRP=実証的な超過利潤があり、それを言葉で説明すると「割高でも保険を買う人がいるから」という内容でした。そして実証研究でも、オプションは統計的に割高で、つまりオプションを売るポジションは儲かるという結論でした。
では毎日コールを売るデイリーカバードコールではどうか。 「Vilkov「0DTE Trading Rules」」では、2016年9月から2026年2月までのS&P500の0DTE(デイリーオプション)について実現損益を計測しています。それによると、0DTEでもVRPは存在するが*5、単位が小さく毎日ATMを機械的に売る戦略(まさに563Aの戦略)では、スプレッド(=取引コスト)がそれを全部食い尽くすということです。
要するに、マンスリーと同じくデイリーでもVRPはあるが、実務的には頻繁な取引によって帳消し〜損失になっているというのが、エビデンスでした*6。つまり、マンスリーカバードコールはエビデンス的には儲かる理屈があるのですが、デイリーカバードコールの場合、頻繁な売買コストが儲けを消してしまう。実はありがちな結論でした。
デイリーカバコは面白いが、心理的な商品に感じる
金融商品の面白いところは、アービトラージが働くことで、つまり何かが割高だったり割安だったりすれば、反対売買を行うことでその差を利益に変えることができるため、一瞬で価格は合理的な水準に収斂してしまうところにあります。
今回のカバードコールでいえば、「NASDAQ100の上昇分の9割を受け取りつつ、年換算で15%くらいの高い分配金利回りを得られる」というなんか美味しそうな設計の563Aですが、実のところそれはデイリー(1DTE)のプット売りと等価であり、つまりは下落をカバーする保険を売っているのと同じで、その利益の源泉は結局のところ、理論価格よりも割高でも買う人がいるかどうかに帰結する。そして一応、この保険は割高で売れているというデータがあるものの、デイリーで頻繁に売買すると取引コスト(スプレッド)で消えてなくなるという話でした。
ではなぜ563Aはこんなに人気なのか? 考察すると、これは投資家の心理をつまく突いた芸術的な構成が効いているのです。ざっくり行ってしまえば、カバードコールは株式を長期保有する旨味であるアップサイドを全部諦めて、固定的なプレミアム受取に変換する仕組みです。つまり株式本来の上昇を削ってプレミアムとして払い出す。これ、どっかで見た構造ですよね。
そう、元本を削って高利回りの配当を出す、いわゆるタコ足配当商品と同じです。自らの身を削ってその分高利回りを出しているだけ。実際、NASDAQ100と563Aを比べると、配当再投資後のトータルリターンは、よく似ているものの、着実に劣後しています。
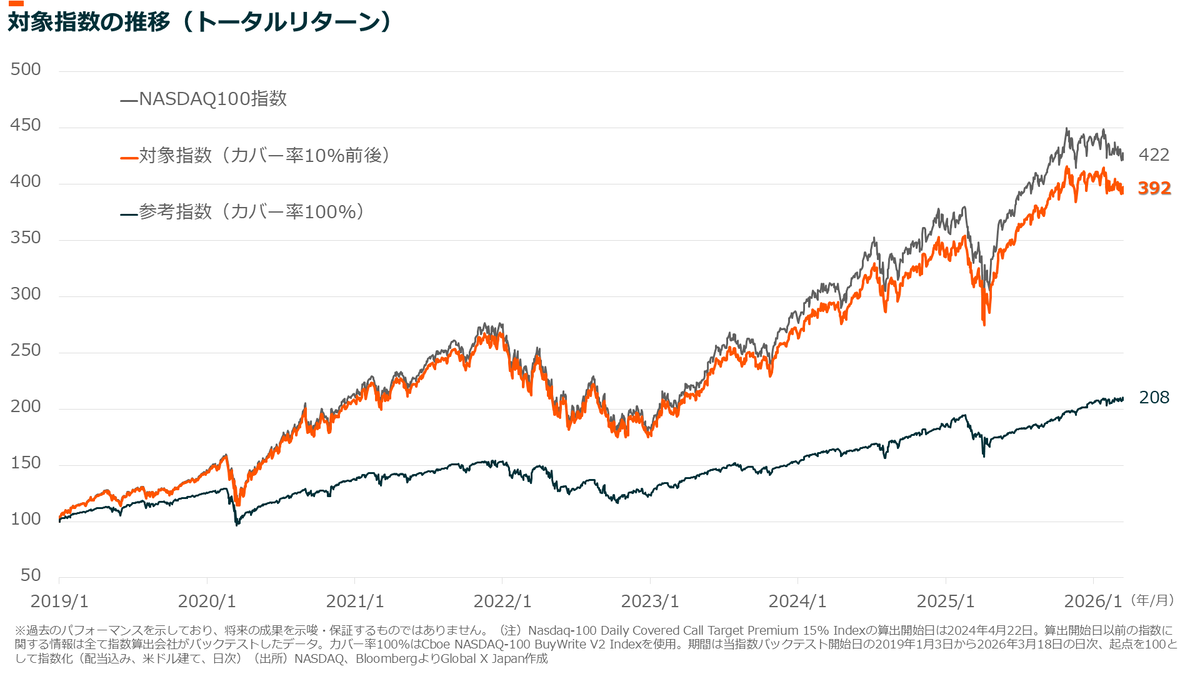
そしてカバー率約10%という構造がうまい。これによって分配金の9割を失う代わりに株価上昇に9割着いていける。その結果、
年間15%程度の高い利回りだけでなく、NASDAQ100指数の上昇も享受でき、さらにNASDAQ100指数の上昇に伴う分配金の増加も期待できるということです。
というワクワクするような説明を可能にしているわけです(この言葉自体はウソじゃない)。
そう、タコ足であっても一部の投資家は本当に高配当が好きです。いくらそれが税制上不利でも、着実に毎月入ってくる配当金、しかもそれが年率15%となったら、論理的な思考は隅に追いやられます。563Aは、ほんと、投資家心理を突いた商品性の勝利だと、ぼくはおもうわけです。
さて、今回、できる限り分かりやすく、カバードコールが何に賭けているのかを解説したつもりですが、一言でいえば「HVよりIVのほうが有意に大きい」のがカバードコールのα(VRP)です。ちょっと知っている人なら、これでうんうんと頷くはず。
そしてカバードコールが儲かると思う人は、現金を確保した上でプットをひたすら売ればいい。論理的にはこの2つは等価だからです*7。プットコールパリティ最高です。
*1:ちなみに、朝買って翌朝まで持つのが1DTE、朝買って深夜のうちに満期となるのが0DTEで、本来のデイリーオプションは0DTEのほうを指します。そういう意味だと翌営業日満期の1DTEをデイリーオプションというのはちょっと変かも。
*2:保険料は、純保険料+付加保険料(保険会社の運営費と利益)からなっていて、付加保険料は、全体の2−40%を占めると言われています。そりゃ保険会社が儲かるわけです。
*3:これを計算するのがブラック・ショールズ方程式という有名なモデルです。
*4:オプションの価格はボラティリティが大きいほど高くなり、小さいほど安くなるのですが、それは将来のボラティリティを予測して価格付けされます。オプション価格から逆算された投資家が予測しているボラティリティを「埋め込まれたボラティリティ」という意味で、インプライド・ボラティリティ=IVがと呼ばれます。そしてその後の実際の市場で観察されたボラティリティをヒストリカルボラティリティ=HVと呼びます。このIVとHVを比較すると、IVのほうが高いことがデータで知られており、つまりオプション価格は割高で売買されているということになります。一般にカバードコールはなぜ儲かるのか? の理由は「IVがHVより大きいから」と言われるので、エビデンスを調べたい人はこれで探してみてください。
*5:IV>HVは存在する。
*6:さらにいえば、563Aは原資産の10%分のコールを売るのではなく、年率15%の分配金になるように計算してコールを売る量を調整しています。これはつまりボラティリティが高いときは売る量を減らし、ボラティリティが小さいときは売る量を増やすのですが、IVが大きなときほどVRPも増えるというのが実証研究の結果です。つまり、563Aの設計は、リスクを抑えているともいえますが、オプション売りとしては美味しい部分だけを捨てる設計でもあるといえます。
*7:もちろん等価じゃないところもあって、株式は配当がもらえる代わりに現金には金利が付く。株式は担保にするときの掛け目が低いが現金は100%、現金のほうが流動性が高い、それぞれ全部税制が違う、などあるけど、オプションについては等価。
