前回、最近話題のデイリーカバードコールETFについて、どんな特徴があって、どんなリスクがあるのかを考えてみました。そこではオプションの特性をもとに、「保険」商品であることを見ていきました。今回は、もっと直観的に、カバードコールETFを長期間持つとどうなるのか? を図解で見ていきます。
カバードコールの損益図
さて、カバードコールというのは、現物+コールオプションのショートなわけですが、それがどういう特性を持っているのか、よく出てくるのが下記の図です。
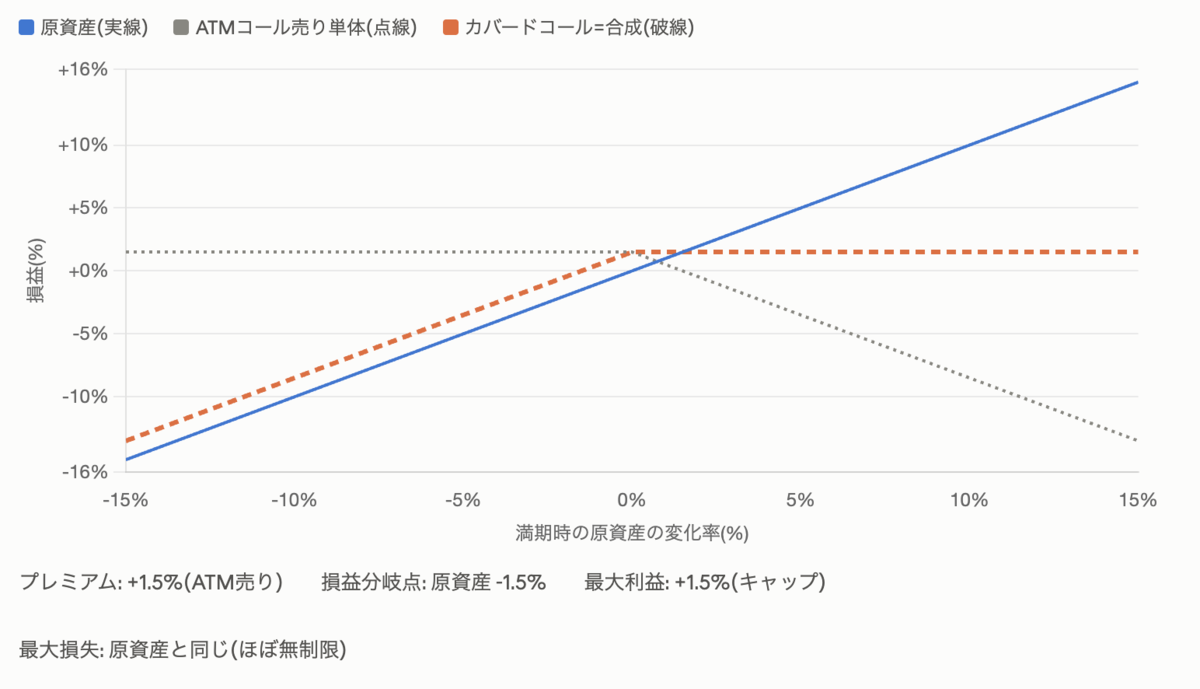
オプションには満期があって、満期ごとにポジションが評価されます。原資産(ここではNASDAQ100の指数ETFを想定)は何も難しいことはないのですが、コールオプションが問題です。コールオプション(ここではATM。ATM何よ?って人はAIに聞いてください)は、満期のときに値上がりしていると値上がり分だけ損失が出ます。値上がりしていなければプレミアム分だけ少しもらえます。
この2つを合成すると赤い点線となって、価格が横ばいor下がっていたら原資産のETFと同じ価値+プレミアム。そして価格が上昇していたらオプション購入時の価格+プレミアムしかもらえません。
つまり、NASDAQ100単体に比べて、下記のような構造になります。
- 価格上昇分は全部カット(ただプレミアム分は増える)
- 価格が動かなければ同価格(ただしプレミアム分はもらえる)
- 価格下落分は同様に下落(ただしプレミアム分はもらえる)
常にプレミアムはもらえて、代わりに上昇分は全カット。そしてカバードコールETFではプレミアム分を原資として分配金を安定的に払い出します。株に例えると、「上昇はあり得ないが下落はあって、その代わりに高配当な銘柄」がカバードコールなわけです。
リターンを分布で比較する
ではこのカバードコールはどんな儲け方をするのでしょうか。先の損益図ではなく、損益分布で見てみましょう。このほうが直観的に分かると思います。青が原資産(NASDAQ100想定)、赤がカバードコール(マンスリー100%カバー)です。
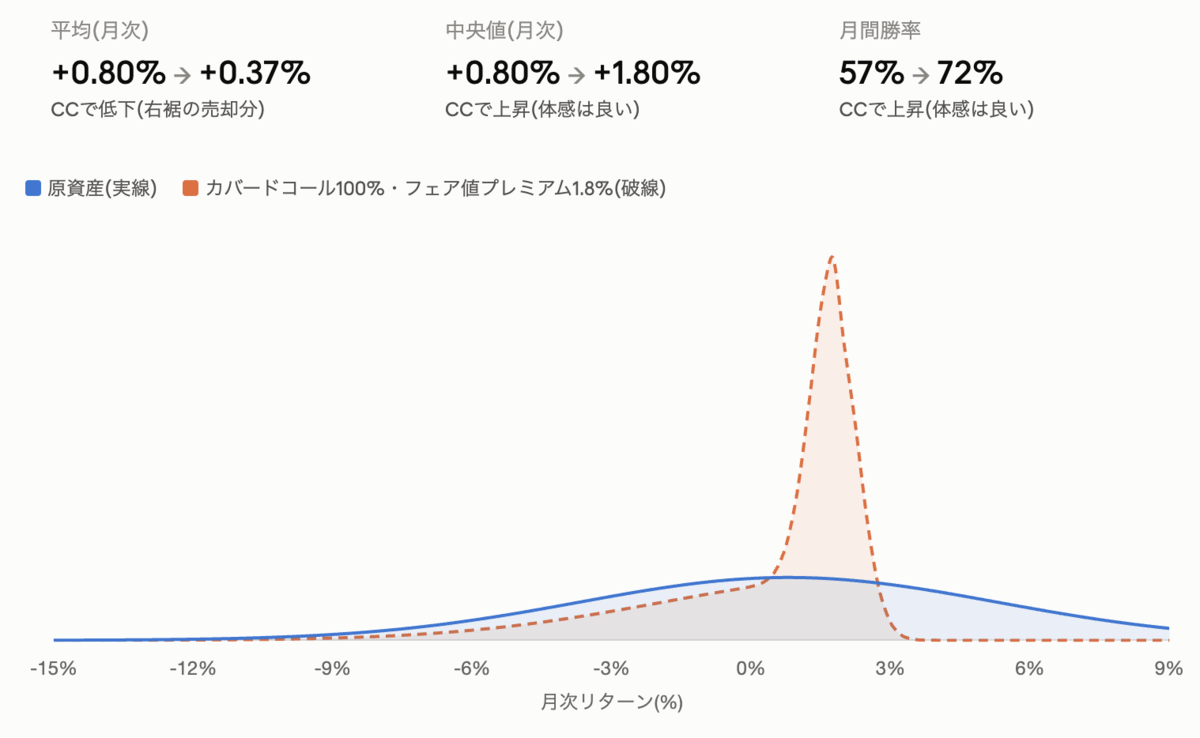
株式の原資産の分布が月次期待リターン0.8%をピークに、ほぼ正規分布していることが分かります。右端は切れてしまっていますが左右対称です。逆にカバードコールは、プレミアムの期待値であるリターン1.8%に大きなピークがあって、右側はばっさり切れていますが、左のマイナスは残っています。
数字でみると、期待平均値は0L8%→0.37%へと下がります。これは株の高いリターンの源泉である右側の分布がバッサリ削られるからです。一方、中央値は下部の0.8%→1.8%へと大きく向上します。つまりだいたい毎月プラスで終わります。月間の勝率は株式の57%→72%へと、体感上分かるほど勝つことが増えます。
長期運用すると?
ではこのNASDAQ100とカバードコール、長期運用するとどうなるでしょうか? 5年間の運用をモンテカルロシミュレーションで回してみました。
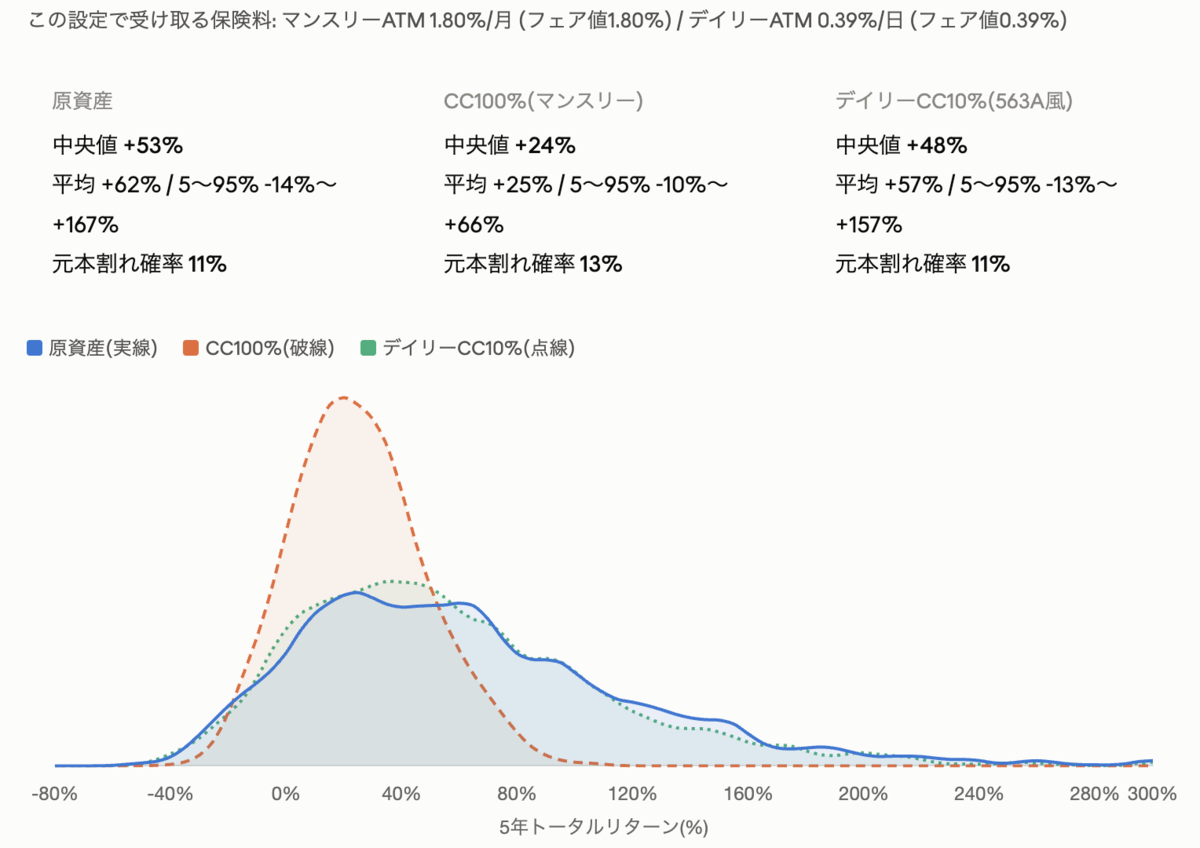
概ね、株式の原資産は中央値で53%増加です。一方でカバードコールは中央値が+24%となってしまいました。元本割れ確率も株式は11%ですが、カバードコールはより悪い13%です。ついでに、平均リターンは株が+62%、カバードコールは+25%。厳しいですね。あれ? マンスリーだとカバードコールのほうが中央値でも勝率でも勝っていたのに、5年運用だと逆転しました。何が起きたのでしょう。
これは、カバードコールは毎月高勝率ですが、60回繰り返すうちに左裾の大幅下落が必ず混入し、右裾を全部売り払っているので取り返す月が存在しないからです。いわば、暴落はまともにくらうけど、稲妻が輝く月は存在しない(売ってしまっている)から、決してもとには戻らないということです。長期の分布を支配するのは、期待リターン- 1/2σ^2 であって、勝率でも単月の中央値でもないということがよく分かります。
もちろん、カバードコールが原資産に勝つ場合もありますが、シミュレーション上では16%でした。それがどんな場合かというと、「5年間ずっとレンジか下落」という世界で、つまりフルカバーカバードコールの長期保有は、これから5年間、横ばいか下落が続くという想定に賭けるというポジションであって、株式よりディフェンシブというポジションではないのです。
IV>HVは存在する
ただ、このシミュレーションは計算上フェアとなるオプション価格を前提に計算したものです。でも実際には、保険料としての価値が乗るため、オプションはフェアな価格よりも高く売買されているという話を前回の記事で書きました。複数の論文で、それは実証的にデータが集まっています。
また、S&P500カバードコールの指数であるCboeのBXM指数ヒストリカルデータを見ても面白い。2020年以降の上昇相場では置いていかれていますが、そこまではカバードコールのほうが上でした。そして最大ドローダウンも小さい。ただBXMがプレミアムという配当込みで、S&P500は配当除くチャートになっているのだけは注意です。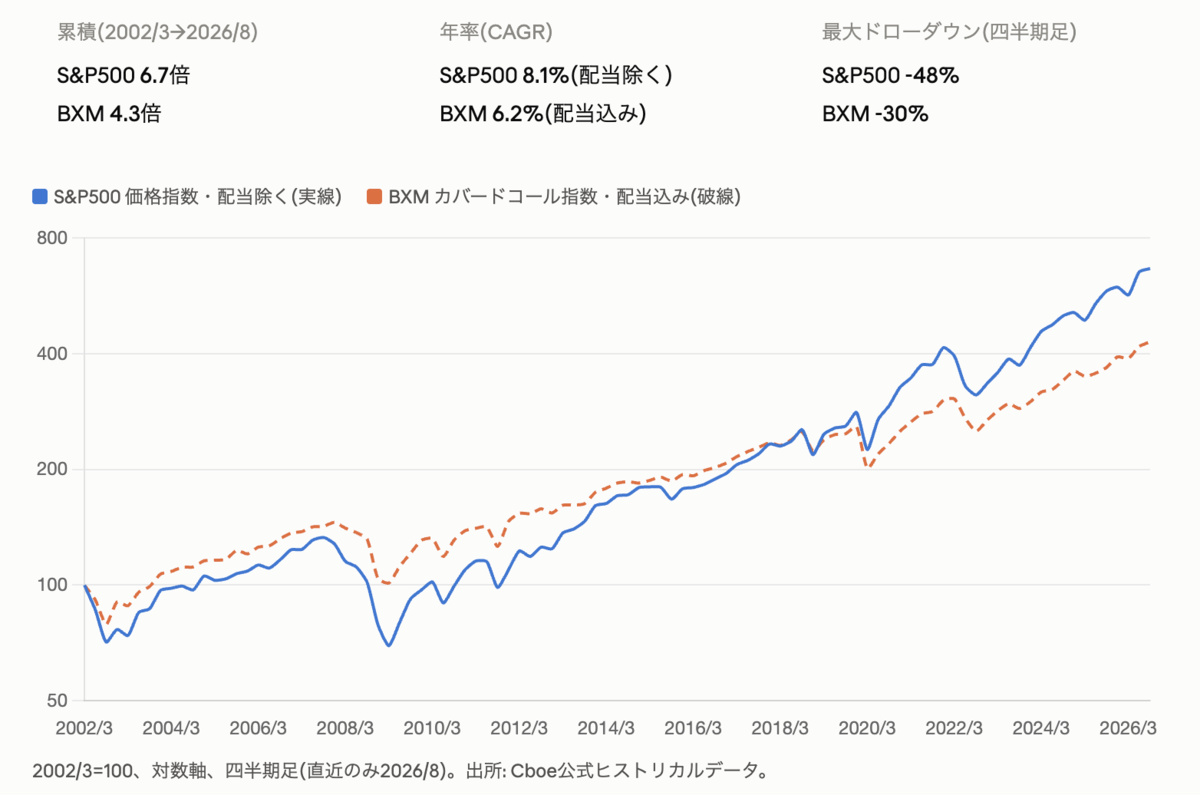
そしてこのBXM指数から逆算すると、歴史的にオプションはフェアバリューよりも10%くらい高い価格で売買されてきたということがわかっています。では10%高い価格で売られている、つまり実際に観察されるボラティリティ(HV)よりもオプションに内在するボラティリティ(IV)のほうが高いという前提だとどうなるでしょうか。
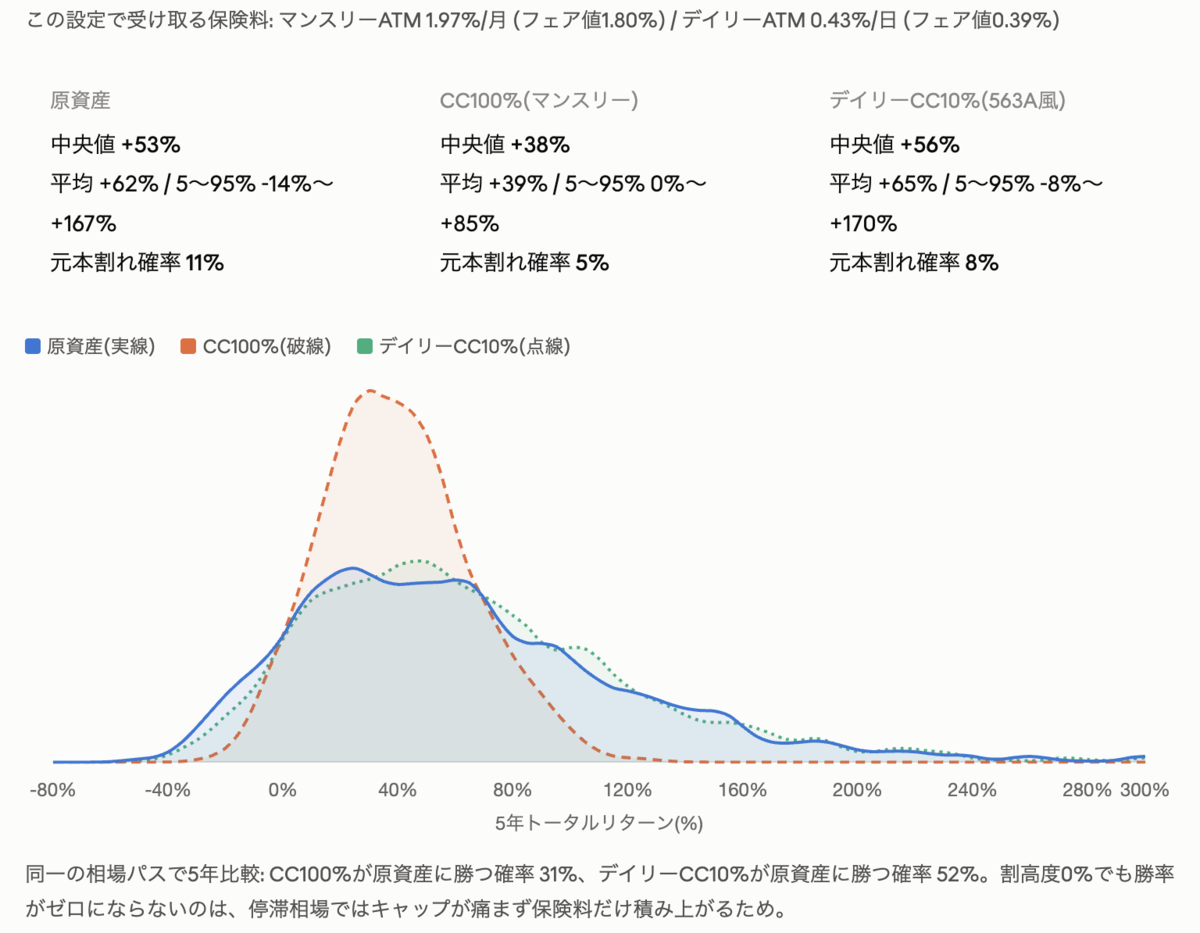
はい。ちょっと面白い数字になりました。中央値、平均値では相変わらず株式の原資産のほうが上ですが、元本割れ確率は、株式が11%なのに対してカバードコールが5%と、カバードコールのほうが優秀です。株式に比べて、ボラティリティが減ってぐっと安定感が増した形です。カバードコールが原資産に勝つ確率も31%に上がりました。
「カバードコールにはαがある」――つまり原資産を持つよりも有利な点があるというのは、こういうことです。これはちょっと保有する価値がありますね。
オプションが割高な局面では?
参考までに市場が不安定でよりオプションが割高な局面(つまり保険料がより高くなっている状態)ではどうなるか、プレミアムが20%高い価格で売られている状況を見てみましょう。
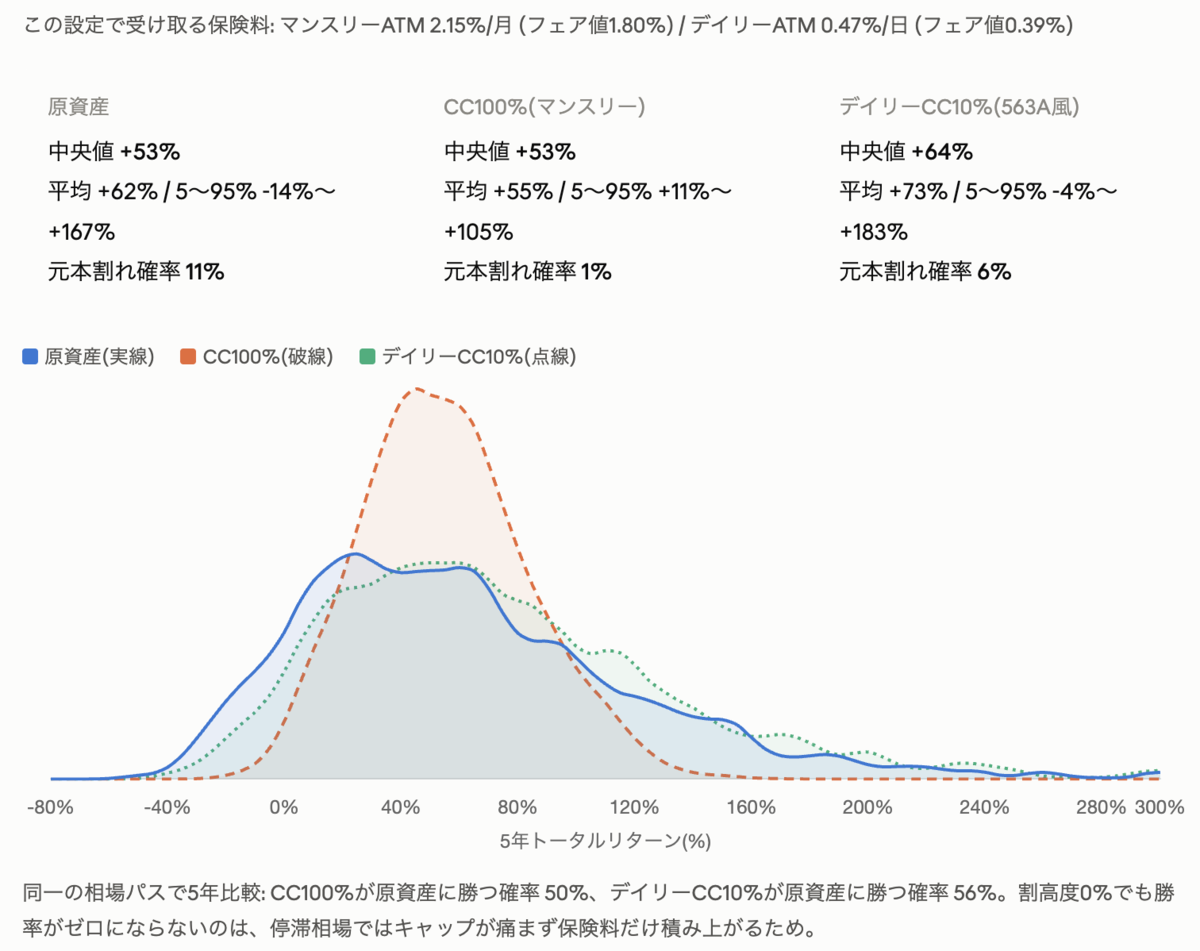
はい。中央値では+53%で同じ。平均値も株+62%、CC+55%とかなり近い。そして注目は元本割れ確率で、株が11%なのに対してCCは1%です。とても安定していることが分かります。カバードコールが原資産に勝つ確率も50%と、五分五分です。
ほぼ同じリターンだけど、ボラティリティはより小さく、元本割れ確率も小さい。もしフェアな価格から20%高くオプションが売れるなら、これはかなり美味しいポジションだといえそうです。
デイリーカバコってどうなの?
さて、ここまで触れませんでしたが、5年運用時の10%カバーデイリーカバコの成績はどうだったのでしょうか?
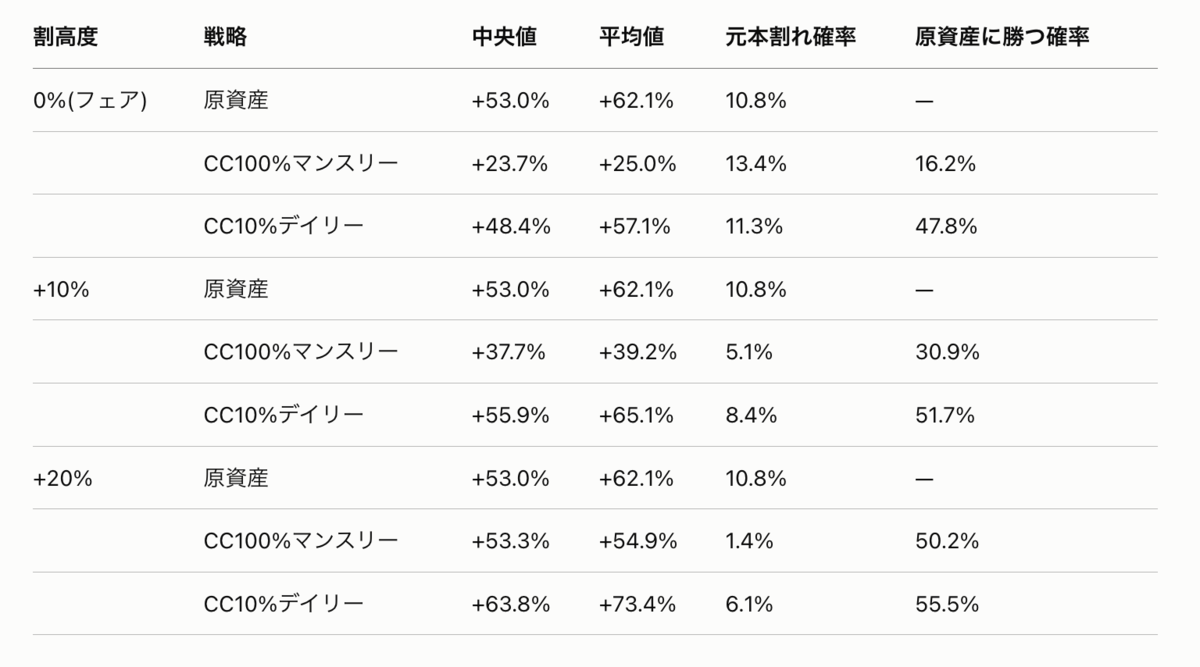
おお!10%カバーのデイリーカバコのパフォーマンスが光ります。特に歴史的実績に近い+10%でも、中央値、平均値で株式に勝ち、元本割れ確率も株式よりも低い。そして株式に勝つ確率も57.7%あります。
ただ、このシミュレーションは取引コストを全く考慮していない点が注意点です。株式は当然全く取引コストはかかりませんが、マンスリーカバードコールなら年12回のロールオーバーがあり都度再購入が必要になります。これがデイリーだと約200回、8倍程度に膨らみます。
前回書いたように、実証研究ではデイリーカバードコールのメリットを取引コスト(スプレッドなど)が相殺してしまう、ということでした。また上記の計算は分配金をそのまま再投資する前提の計算ですが、実際のETFでは分配金は毎月支払われ、その都度税金が引かれます。言うまでもなくこれは大きくリターンを毀損します。
というわけで、机上の理想的な世界なら、カバードコールは株式に匹敵するパフォーマンスを持ち、状況によっては株よりも良い。ただし実務上は取引コストや税金によってけっこう厳しくなると考えるのが良さそうです。それでも、左右のテールが大きくなる株式に比べて、カバードコールの安定した分布には魅力もありますね。
