 相続税の計算をするときに、生命保険には非課税枠があるので契約しておくと有利。これはよくFPとか保険の営業の人から聞くと思います。でももう一つ、iDeCoも同じように非課税枠があるって知っていたでしょうか?
相続税の非課税枠
相続税を計算するときに、一定の非課税枠があるものがあります。
- 生命保険金非課税枠 500万円 x 相続人
- 死亡退職金非課税枠 500万円 x 相続人
要するに、妻と子ども2人が相続人としていたとすると、500万円 x 3 = 1500万円までは生命保険が非課税で受け取れるということです。だから、本当の意味での保険ニーズがなくても、1500万円分の終身保険に入っておくと、そのまま渡すよりも相続税がかからない分だけ有利――。これが生命保険の一つの営業トークでした。
でももう一つの「死亡退職金非課税枠」ってなんでしょう? 詳細はこのあとするとして、こちらも生命保険同様、非課税枠があるのです。しかも生命保険とは別建てです! つまり、生命保険と合わせれば3000万円(妻・子2人の場合)が相続税なしで渡せることなります。
死亡退職金って?
では、死亡退職金とは何のことでしょうか。定義でいうと下記を満たすものになるそうです。
- 被相続人の死亡に伴って支給される
- 実質的に退職手当、功労金などの性格を持つ
- 死亡後3年以内に支給額が確定する
- 非課税枠を使う人が「相続人」である
じゃあ要するにどういうものかというと、次のようになります。
- 会社の退職金規程による死亡退職金
- 死亡した役員に対する退職慰労金・功労金
- 生前に退職していたが、死亡後3年以内に金額が確定した退職金
- 確定給付企業年金、企業型DCなどから支給される死亡一時金
- 中退共、特退共、小規模企業共済などの死亡に伴う給付
- 「弔慰金」名目だが実質は退職金
死んだときに会社からもらえる死亡退職金は、そのままぴったり該当。あと面白いのは、DBの遺族給付金、企業型DCの死亡一時金も対象。そして今回のテーマであるiDeCoや、小規模企業共催も対象になります。
iDeCoの死亡一時金
iDeCoの加入者がなくなったら、遺族の人が届け出をすることで、積み立てていた金額が死亡一時金として遺族にわたります。このとき、500万円 x 相続人 の枠が非課税になります。
注意点が一つ。iDeCoやDCでは死亡一時金の受取人を指定できますが、受取人が相続人でなければ死亡退職金の非課税枠は使えません。例えば、孫や事実婚の配偶者などは、民法上の相続人ではないので非課税枠が使えません。子どもがいるのに兄弟姉妹や親を相続人に指定するのも同様に非課税枠が使えません。
iDeCoは下記の順序で受取人が決まるので、民法とちょっと異なる。ここは注意点です。
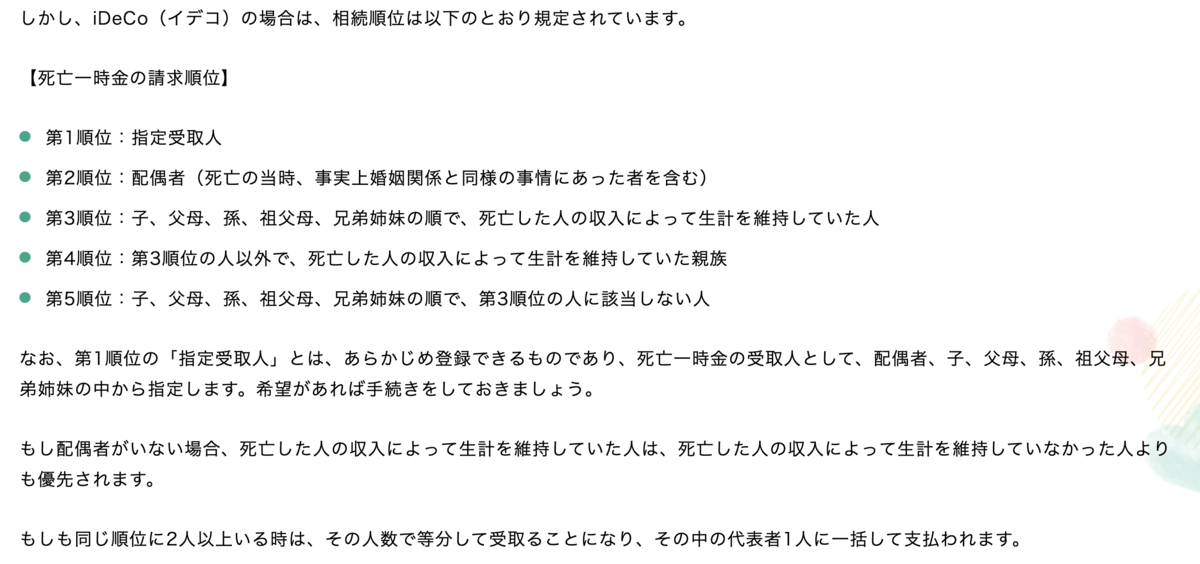
iDeCo(イデコ)をやっていて途中で万一死亡した場合、お金はどうなるの?|りそなグループ
小規模企業共催の死亡共済
小規模企業共催の死亡共済金も死亡退職金扱いになります。そのため、500万円 x 相続人 の非課税枠がある。ただ、こちらも下記のような受取順位で、民法とけっこう違います。これも、非課税になるのは民法上の相続人に渡ったときだけなので、注意が必要です。
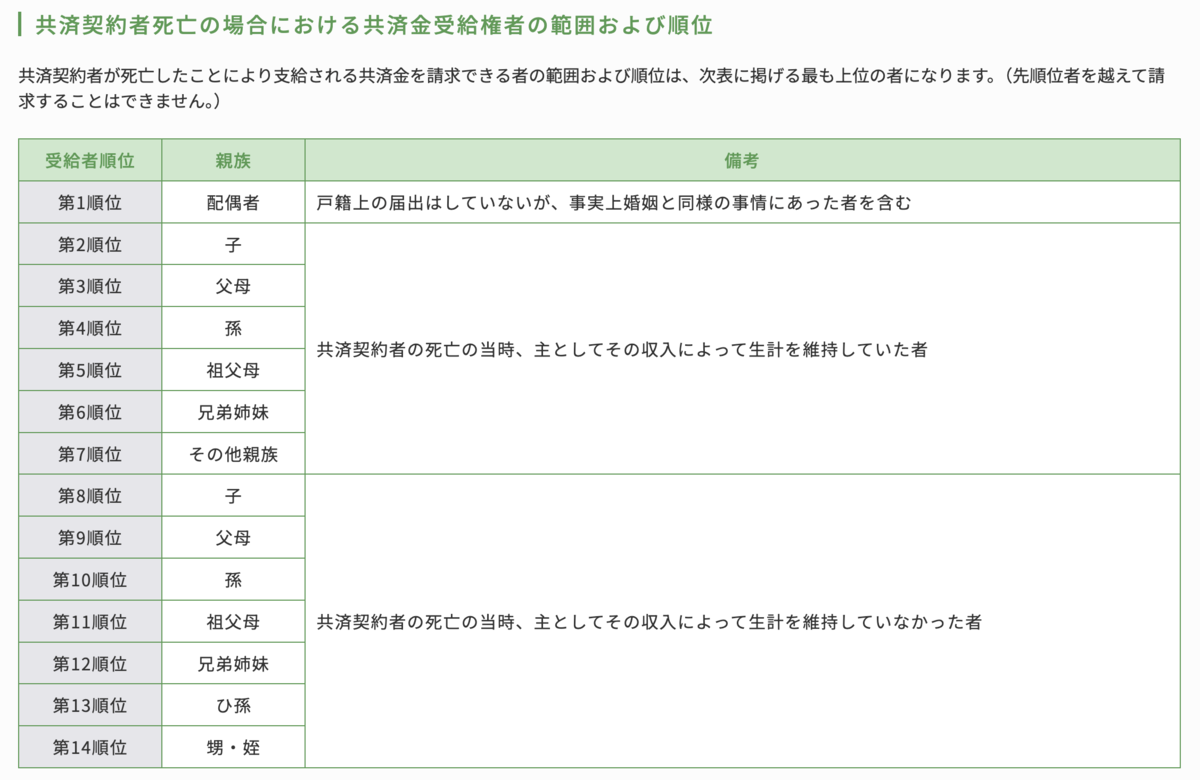
また、死亡退職金の非課税枠は、iDeCoとか小規模企業共催とか個別に計算するのではなく、全部合算して500万円 x 相続人 まで非課税になることには注意が必要です。
生命保険だけでなく、iDeCoや小規模企業共済も考えておく
しばしば、生命保険は相続税対策の筆頭に挙げられる有名なものです。でも、iDeCoや小規模企業共催も同じ枠を共有します。つまり合算して、500万円 x 相続人 が非課税枠となるわけです。ここは注意点ですね。
相続税対策というと、すっごいお金持ちが気にすることのようなイメージを持っている人も多いと思います。でも、株高で資産額が膨らんでいる上に、相続税のラインはどんどん下がっています。
配偶者と子ども2人の場合でも、相続税は次のようにかかります。累進課税なので額が多いほど税率も高くなる。約10〜20%程度の税率だと考えると、1500万円の非課税枠のありがたみも分かります。
- 1億円 →相続税315万
- 2億円 →相続税1350万円
- 3億円 →相続税2860万
iDeCoや小規模企業共済にも、知られざるメリットある。そういう話でした。
