前回、「オルカン一択でいいのか?」に答えるためには、まず現代ポートフォーリオ理論的に理想的なポートフォリオを説明しなくてはならないと思い、記事を書きました。そこまでが前提。今回は、それをもとに「オルカン一択でいいのか?」を考えていきます。
前回のおさらい
前回は
現代ポートフォリオ理論では、世の中に存在するすべてのリスク資産を時価総額加重平均で保有する市場ポートフォリオを、その期待リターンと想定ボラティリティに応じてレバレッジを掛けた、「市場ポートフォリオ1.5倍レバレッジ」が理論的な最適解になるというわけです。
ということを見てきました。
でもこれ、全然オルカンじゃないですよね。オルカンは全世界株式インデックスです。じゃやっぱりオルカンじゃダメなの? 今回はここを見ていきます。
なぜ市場ポートフォリオではなく株式100%なのか
まず理論的に最適(シャープレシオ的に)なのは、株式100%ではなく、株式と債券をミックスさせた市場全体を保有するポートフォリオ(PF)でした。でも、実際にはこれは成り立ちません。2つの理由で考えてみましょう。
まず1つは、理想PFが無制約の借入を前提としていることです。本来ならば、シャープレシオが最大になる市場全体資産を組み入れた接点PFを保有し、レバレッジを掛けるのが最適解です。
ところが、現実には個人の借入は無リスク金利に追加のコストが乗ります。信用取引などは無リスク金利+2%とか3%で、このコストでレバレッジの妙味はほぼ消えます。最も安いレバレッジは先物で、インプライド金利はほぼ無リスク金利に近いのですが、例えばACWI(全世界株式)の先物は流動性が低く現実的ではありません。そしてレバレッジ倍率を維持しようとすると、ボラティリティによる複利の毀損が2乗で効いてくるデメリットがあります。
目標リスク水準が接点ポートフォリオのリスクを超える人は、レバレッジの代わりに高リスク資産へ傾斜するしかなく、それが株式集中です。つまり株式インデックスは「市場ポートフォリオより合理的」なのではなく、「レバレッジ不能という制約下での次善解」であり、しかも皆が同じ次善解に殺到することで若干割高になっている可能性すらあるわけです。これが1つ。
2つ目は、最適な金融商品を考えるときは商品単体ではなく、金融資産+将来労働収入を合わせて考えなくてはいけないからです。サラリーマンとして働いているというのは、定年まで継続的に収入が入ってくる権利を持っているという意味で、債券を保有しているのと変わりません。30代の会社員なら人的資本が金融資産の何倍もあり、給与が安定的で株式との相関が低いなら、それは実質的に巨大な債券を保有しているのと同じ。つまり、総体で株式6割にしたければ、金融資産側は100%株式でも全然足りない、という計算になります。
これはまさに『ライフサイクル投資術』で展開された議論で、つまり疑似債券としての人的資本が大きいうちは、株と債券を組み合わせた市場PFに近い組み合わせを作るために、株式にレバレッジをかけないと債券過多のPFになってしまうという議論につながります。
レバレッジまでかけないにしても、少なくとも株式100%。これが働いている人にとって、市場PFではなく株式インデックスでいい理由です。
つまり、理想は市場PFでも、サラリーマンという疑似債券が債券の代わりをしてくれるので金融資産は株式100%が現実的な解になるというわけです。
金やビットコイン、そして不動産は?
つづいて、市場ポートフォーリオに存在するのは株式と債券だけではありません。金やビットコイン、そしてもちろん不動産があります。それらはどうなのか。
規模感のイメージを掴むためにMicroStrategyが示した世界の資産の分布をみてみましょう。世界全体の資産は約900兆ドル、実はEquities=株式よりも、Real Estate=不動産やBonds=債券のほうがはるかに大きな資産額です。
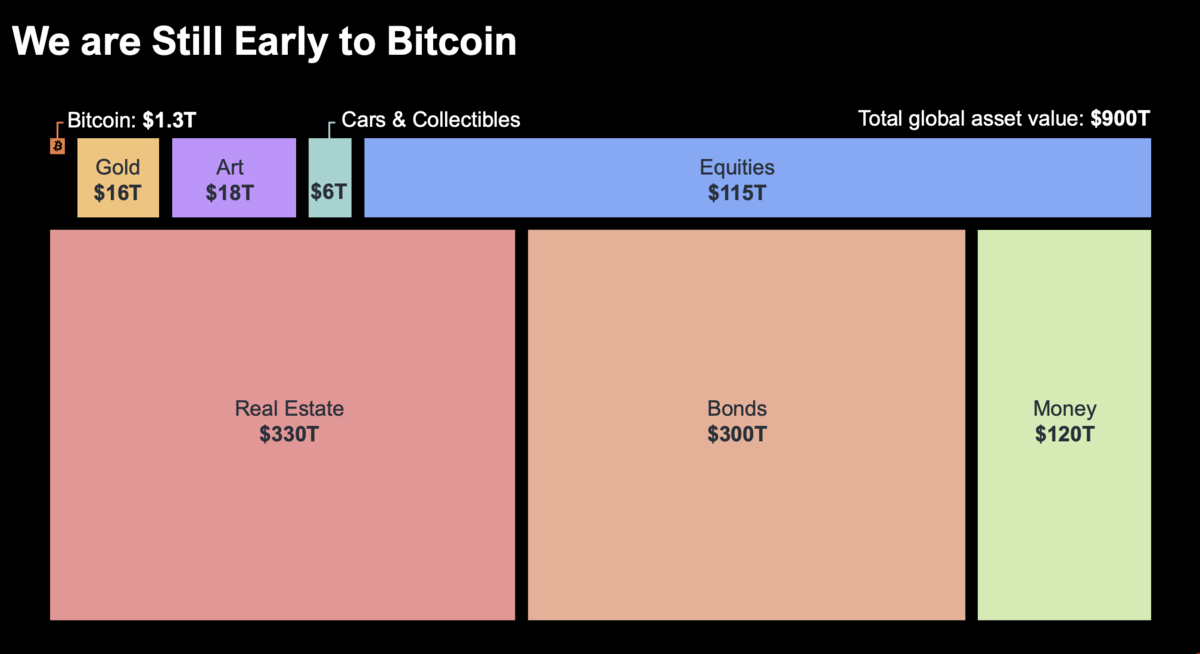
この推計と先の論文の数値を合わせて見ると、市場PFが理想のポートフォーリオだと言っても、2つの課題があることが分かります。
1つは、投資したくても投資できない資産はかなりあるということ。Art=美術品やCars&Collectibles=クルマと蒐集品は24兆ドルの規模がありますが、証券化されておらずつまり小口化も難しく簡単に取引できるものではありません。同様にReal Estateは、ほとんどが持ち家や企業が直接保有する実物で、売買されていません。理論上はこうした不動産もすべて入れるべきですが、市場にない以上、価格の妥当性もないしPFに組み入れることもできません。
これはおかしな話ではなくて、株式であっても取引できPFに入れられるのは上場している公開企業だけです。日本でも、誰でも知っている有名企業でも非上場の会社はたくさんあります。それらは市場にない以上、PFに組み込めないのです。
2つ目は、人生全体で見た場合、別の形でPFに組み入れられているものが多いということです。債券は先に挙げたように、人的資産で代替されます。不動産は、持ち家を持っている人の場合、多くは(住宅ローンという)レバレッジを掛けて株式の何倍もの不動産を取得しているわけで、上記の市場PF以上の比率を不動産に費やしています。
その観点では、株式の1割程度の時価総額を持つ金くらいは、PFに組み込んでもいいかもしれません。それどころか直近の金価格上昇で、金の時価総額は16兆ドルまで上昇し、株式と金の時価総額比率は5:1になっています。もっともこの金には中央銀行保有分、宝飾品、工業用途まで含んでいます。金融資産としての金だけに限れば14兆ドルで、株式との比率は6:1。やはり昔から言われるように、10%くらいは金を組み込んでおくのはありなのかもしれません。
結局、オルカン一択でいいのか
というわけで、理論上は市場ポートフォリオ全体を買うのが最適解でしたが、安定した給料をもらっている会社員という身分は擬似的な債券と同じであり、これをセットで考えると、PFに債券はいらないことになります。また住宅ローンを組んで持ち家をもっていれば、これはレバレッジをかけた不動産をPFに組み込んでいるわけで、やはりPFに不動産は不要です。
株、債券、不動産。これ以外はかなり小粒なのでほぼ誤差ですが、敢えて言えば金を5〜10%程度組み込んでおくのはありかも。というわけで、結局のところ金融商品としては株式の市場PF=全世界株式インデックスを保有すれば十分という結論になります。
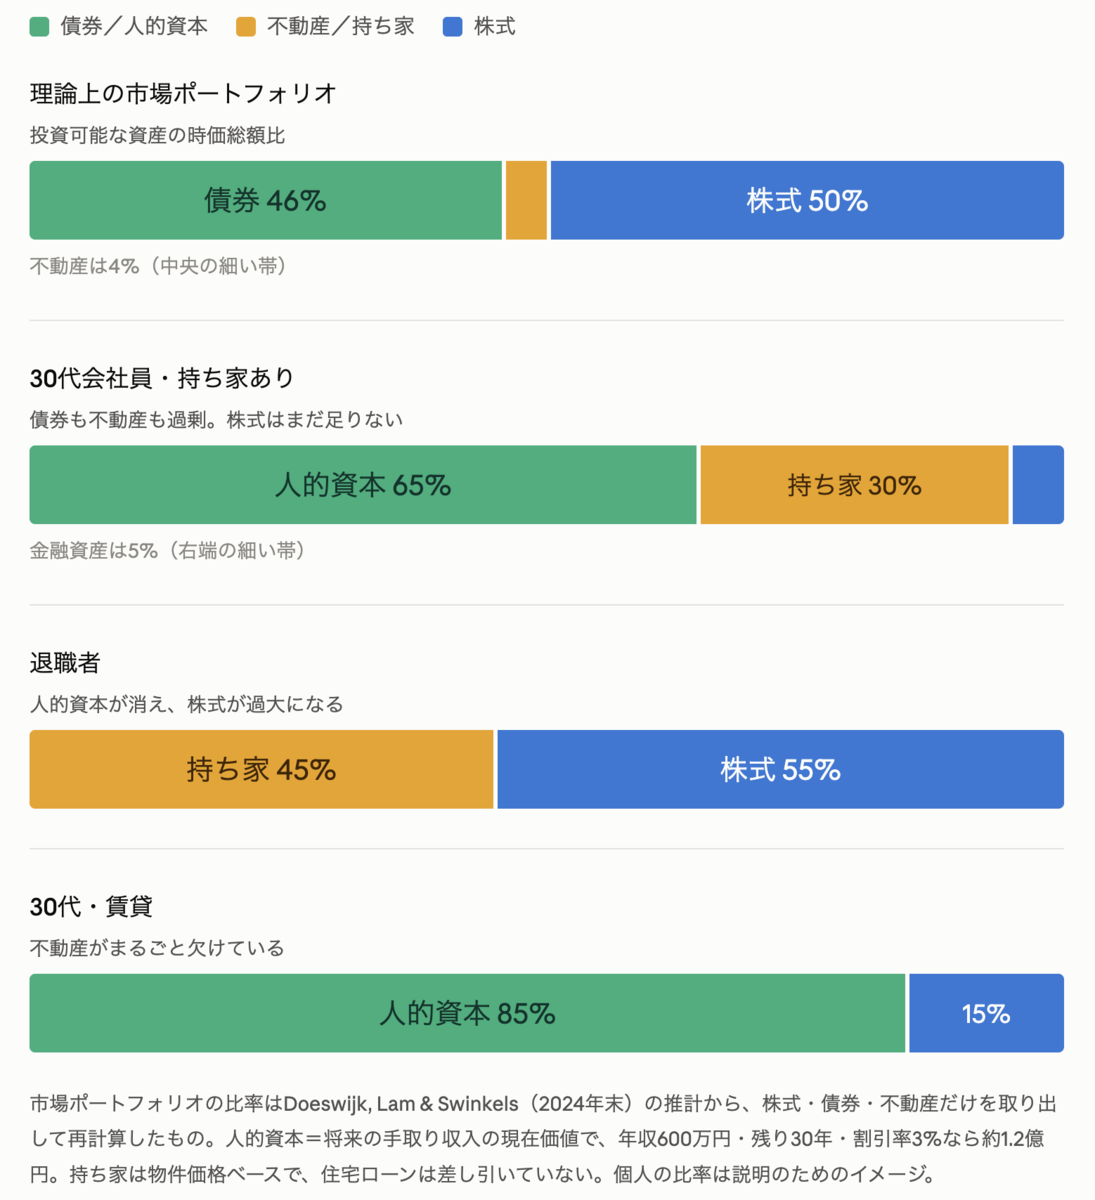
もっとも、下記のような人はPFを調整する利点もあるので、そこは要検討ですね。
- 給与が安定していない職業
- 持ち家を持たず賃貸暮らし
要するに、会社を退職した人は、疑似債券が枯渇するので全体として債券比率が不足します。資産の一部を債券に替える理論的な意味があるというわけです。
また賃貸の人は多少REITをもつのもありではないでしょうか。
