住信SBIネット銀行改め「ドコモSMTBネット銀行」は、付けたばかりの愛称を「d NEOBANK」から「ドコモの銀行」に改めます。カッコいいか悪いかはともかく、狙いも分からなくはないし、銀行なんて別に愛着を感じる対象ではないので名前なんて何でもいいんですが、ぼくのメイン口座は「ドコモの銀行のバナナ支店です」というなかなか可愛いことになっています。
さて名前はいいとして重要なのは還元率です。新ブランドスタートなのでキャンペーンも盛ってきました。開始はまだ少し先ですが内容を確認しておきます。
最大4.5%還元の概要
8月20日からdカードを使った際の最大4.5%という大きめキャンペーンがスタートです。初年度の還元条件は次の通りです。
- dカード基本 1%・通常pt
- dカード引き落としをドコモの銀行に +2%・期間用途限定pt・上限3000pt
- マネックス関係 期間用途限定pt・上限500pt
- ドコモの銀行のスイープ設定 +0.1%
- dカード積立3万/月以上 +1.4%
1つ目の条件はdアカウントと連携し、引き落としをドコモの銀行に変えるだけなので簡単。というかぼくはもうそうなっています。2つ目は、ドコモの銀行とマネックスで自動スイープ設定を行い、dカード積立です。自動スイープは8月下旬以降開始ってことなので、先走った発表でもあります。なお、dカード積立もぼくは行っているので、こちらも自動的にクリアです。
なお、現住信SBIネット銀行のスマプロポイントはdポイントに切り替わり、現在保有しているスマプロポイントもdポイントに変わるそうです。
さて、そんなわけで比較的4.5%還元は達成しやすい条件なのですが、問題は還元上限が低めなことでしょうか。ドコモの銀行関係は上限月間3000ptなので、月間利用額15万円まで。マネックス関係は上限500ptなので、3万3334円で上限に達します。
また、4.5%還元になるのはスマホに登録したタッチ決済だけですが、iDも対象です。また支払い方法をdカードに設定したd払いでもOKです。
翌年度はハードルが超上がる
なお初回引き落としから13か月後、つまり翌年は条件が変わります。dカードの引き落としをドコモの銀行にしておけば無条件で+2.0%だったのが、券面グレードおよび前月の利用額で還元率が変わります。
- dカードPLATINUM
- 月間50万以上利用 +2.0%
- 月間20万以上利用 +0.75%
- 月間10万以上利用 +0.25%
- dカードGOLD
- 月間50万以上利用 +1.0%
- 月間20万以上利用 +0.5%
- 月間10万以上利用 +0.25%
- dカード
- 月間10万以上利用 +0.25%
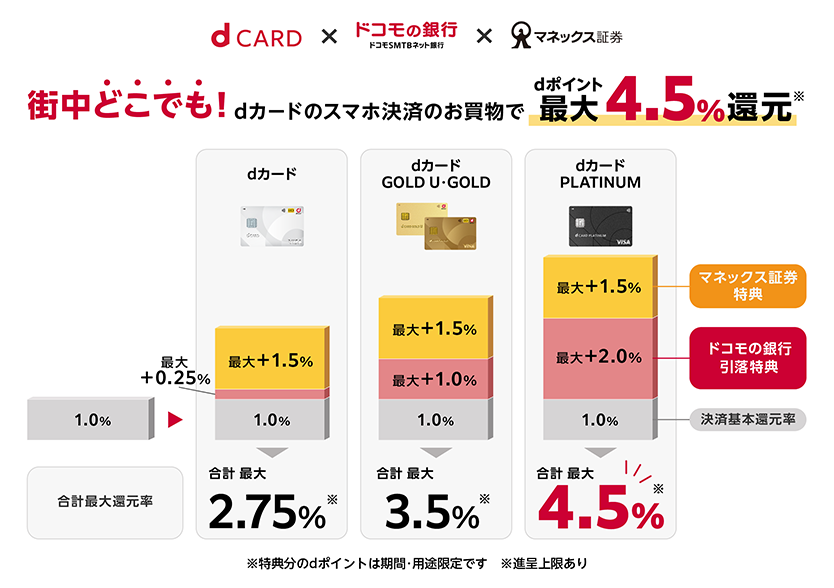
要するに、年会費無料のdカードだとわずか0.25%のプラス。2.0%を得ようと思ったら、dカードPLATINUMを保有してさらに月間50万円も利用しなくてはなりません。相当メイン化しないとハードルが高いですね。
dカードGOLD、dカードPLATINUMの年会費が無料に
なお、こうした声への対策も発表されていて、ドコモの銀行の預金残高などに応じて、dカードの年会費の半額または全額にあたるdポイントを付与するプログラムも予定しているそうです。これはOlive Infiniteの年会費無料プログラムと同じ発想ですね。どのくらいの金額で無料にしてくるのか気になりますが、預金だけの基準だと高すぎるハードルになるような予感もします。
さて、いろいろ盛りだくさんではありますが、それなりに練られたキャンペーンです。翌年以降のキャンペーン内容も現時点で開示するとか、なんかドコモっぽいですね。1年も経てば競争環境だって相当変わるだろうに。
まぁ僕の場合は簡単に全条件をクリアできそうなので、8月20日以降の対面メインカードはdカードになりそうです。
