前回、不動産や太陽光の評価額のやり方をもう少し精緻にするという記事を書きました。これまで、ローン返済後のキャッシュフローを使ってDCF法で評価してきましたが、これを「NOI DCF」で物件自体の評価額を出し、そこから負債を引く方向で計算します。
負債は簿価でいいのか?
さて、NOI DCFと負債を分解するのはいいとして、次に問題となるのは負債です。そもそもNOI DCFと負債に分解する理由は、ローン控除後のCFを割り引くと、NOIだけでなく負債についても同じレートで割り引くことになってしまうからです。これがいろいろ悪さをします。
NOI DCFと負債を分けることである程度解決するのですが、問題は負債の額は何をつかうか?です。案としては、
- 簿価の残債
- 返済額を割り引いて使う(NOIとは異なる割引率)、
- 別のなにか
簿価の残債を使うのは、シンプルかつ物件の価値を正しく表しています。例えば「この物件を今売却するならいくらが妥当か」と考えたとき、負債=資金の調達方法によって売却価格が変わるのはおかしい。それはあくまでNOI DCFで決まるべきで、売却代金から残債を差し引けばこのディールにおける利益が残るのだから、残債は妥当です。
ただちょっとモヤモヤするのは、調達価値がここに反映されないことです。残債を引く形だと、例えば金利を2%→1%に借り換えたとしても、残債が変わらないのでこの物件の評価額は変化しません。今回計算したいのは、物件の価値ではなく、負債も含めた総合的な評価なので、ちょっとこれはどうなの? と思うわけです。
例えば、上場している法人がこの物件を保有していたとしましょう。このとき、ローンを借り換えて、金利が2%→1%に下げることに成功しました。この法人の株価は上がらないか? といえば上がるはずです。だから、負債の調達価値をなんらか反映させるべきではないでしょうか?
負債の調達価値を考える
では負債の調達価値とは何でしょうか。2%のローンより1%のローンのほうが価値ある調達なのは分かる。でもそれが現時点の価値にどう影響するのか、どう計算すればいいのでしょうか。
1つの考え方は、負債の返済額も割り引いて足し合わせることです。これで、負債の現在価値が計算できるでしょう。ではそのときの割引率は何を使うべきか。これはシンプルで、借入金利を使うべきです。例えば1%のローンならば、将来の返済額には1%分の金利が乗っているので、それを1%で割り引けば元本返済分に変わります。
つまり金利を割引率として将来の返済額を割り引いて足し合わせれば、それは自動的に残債とイコールになるわけです。
ただこれは市場金利が変わらない場合、または市場金利に連動して金利が変わる=変動金利の場合です。このとき、ローンの価値は残債と一致します。
一方、固定金利の場合は話が変わります。契約金利が1%で市場金利が2%なら、1%の負債のほうが価値が大きい。例えば、貸し手側に立って考えれば、契約金利1%の債券を持っているときに市場金利が2%に上がったら、その債券の価値は低下します。つまり借り手にとっては価値が上昇します。金利変化によって債券価値は変動しますが、ローンの価値とはその裏返しになるわけです。
ここはおそらく時価評価できる部分で、債券価値と同様に負債の価値は金利の変動によって上がったり下がったりします。この簿価に対する差分を調達価値としましょう。
調達価値をどう計算するか
金利変動によってうまれる負債の調達価値を計算するにはどうしたらいいか。これは、市場金利を使って負債の時価評価額を出し、そこから簿価を引けばOKです。では、市場金利はどう計算するか。
まず契約金利はどう決まっていたかというと、その負債のデュレーションに一致する国債利回りにスプレッドを足して決まっていたはずです。ここはざっくりですが、元利均等返済の場合、残存年数÷2がほぼデュレーションに一致します。例えば、残10年のローンなら約4.8年、残20年なら約9.5年。つまり、残10年ローンなら5年国債の金利を見ればいいわけです。
10年ローンの契約金利が2%で、そのときの5年国債の金利が0.5%なら、金融機関の利益であるスプレッドは1.5%あったということです。
これが分かれば時価評価も簡単です。ローンの残年数からデュレーションを計算して、それに対応する国債の金利を見て、スプレッドを足す。その答えが時価評価用の市場金利になります。
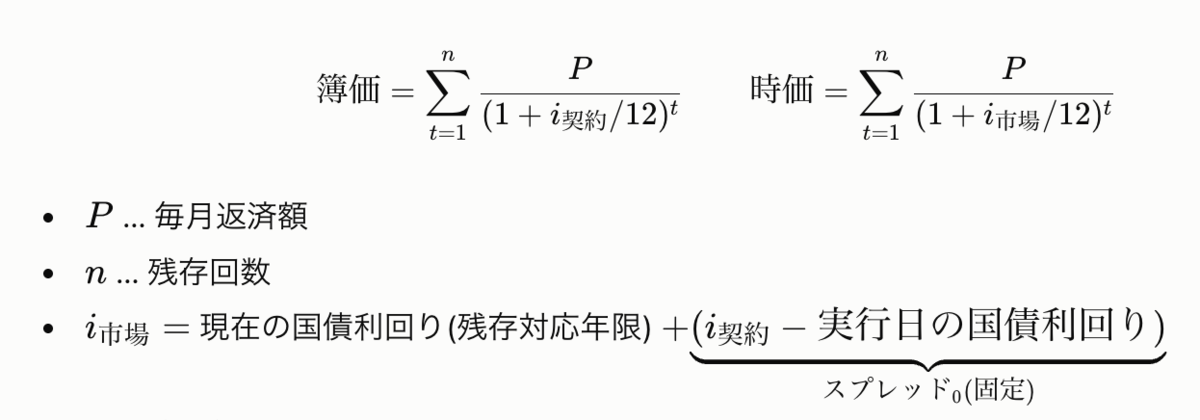
理屈がまとまれば、計算式はAIが適当に書いてくれるのが昨今のいいところ。それで計算して簿価と時価評価額を出し、差を調達価値としました。ちなみに、一度スプレッドを出してしまえば、あとは現時点の国債利回りだけ更新すればスプレッドシートが自動計算してくれます。直近の国債利回りは次のようになっていました。
- 2年 1.499%
- 5年 2.015%
- 7年 2.320%
- 10年 2.776%
計算してみた
さてでは各物件を計算するとどうなるのか。6つの発電所の結果がこれです。縦棒の長さ自体がNOI DCF=物件そのものの価値を表していて、赤が残債額。そして黄色が先の調達価値で、残った青が実質の財産としての評価額です。
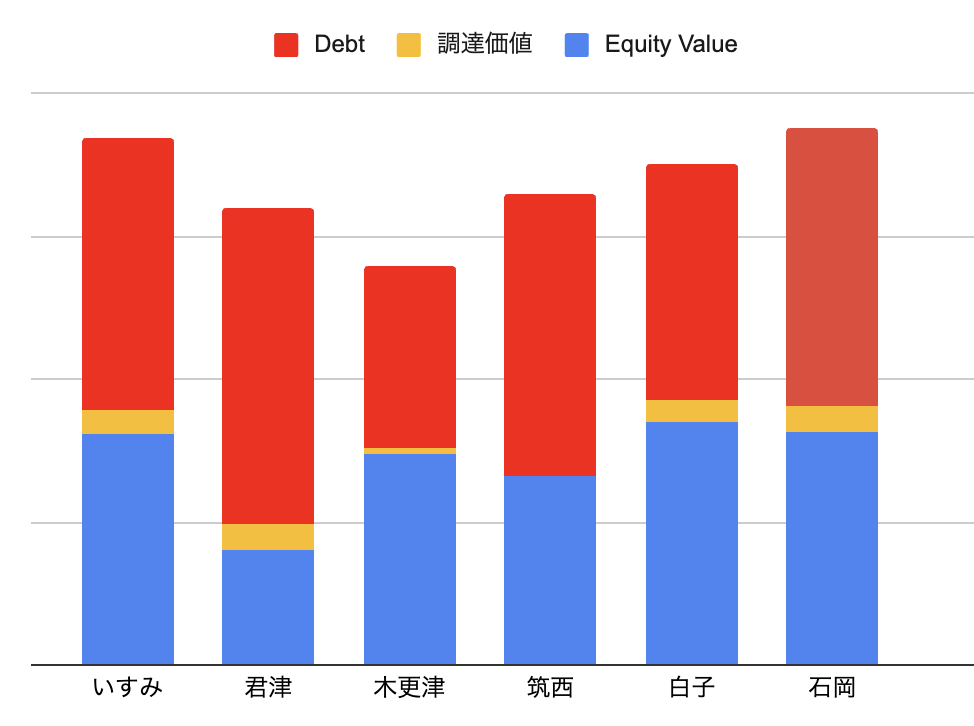
ちなみに、いすみ、君津、木更津、白子、石岡は固定金利で、筑西は変動金利。固定金利は調達価値が発生していますが、木更津についてはローン年数が10年と短いため、調達価値も小さくなっています。これはちょうどデュレーションが長い債券のほうが金利変動に敏感なことと同じ効果です。
さて、ここでは調達価値をそのまま足し込んでいましたが、Fableとの議論で「ちょっと足すのはどうなの?」という意見が提示されました。
対称性の問題です。 調達価値を本体に足すなら、同じ理屈を資産側にも貫かないと帳簿が歪みます。
考えてみてください。負債の時価評価を本体に入れるとは「金利変動を純資産に反映する」という会計方針の宣言です。ところが資産側——NOIベースDCFのrは、どう運用する設計でしたか。年に一度見直すかどうかの、安定した割引率です。金利が1%上がった月に、負債側は調達価値が動くのに、資産側のr(そしてTVの還元利回り)は据え置き——これは片側だけマークトゥマーケットする歪んだBSになります。
そして両側を誠実にマークすると何が起きるか。以前計算した通り、不動産のデュレーションは約21年、負債側は5年前後。つまり金利連動を本気で入れると、純資産は毎月金利で踊り、しかもネットでは大きくマイナス方向に動く。調達価値だけ拾って資産側を無視するのは、都合の良い片側時価評価です。
なるほど……。そりゃそうです。割引率は当然金利変化で変わるべきです。金利が上昇すると固定金利のローンの調達価値はアップしますが、NOI DCFの割引率も上昇させるべきで、しかもローンよりも物件のデュレーションのほうが長いから、割引率上昇は大きなマイナスインパクトをもたらします。
金利上昇によるローンの価値増大よりも、物件価値の減少のほうが大きい。なのに、ローンの調達価値だけを計算に入れたらこれは資産額の過大評価になりますね。Fableの言う通りです。
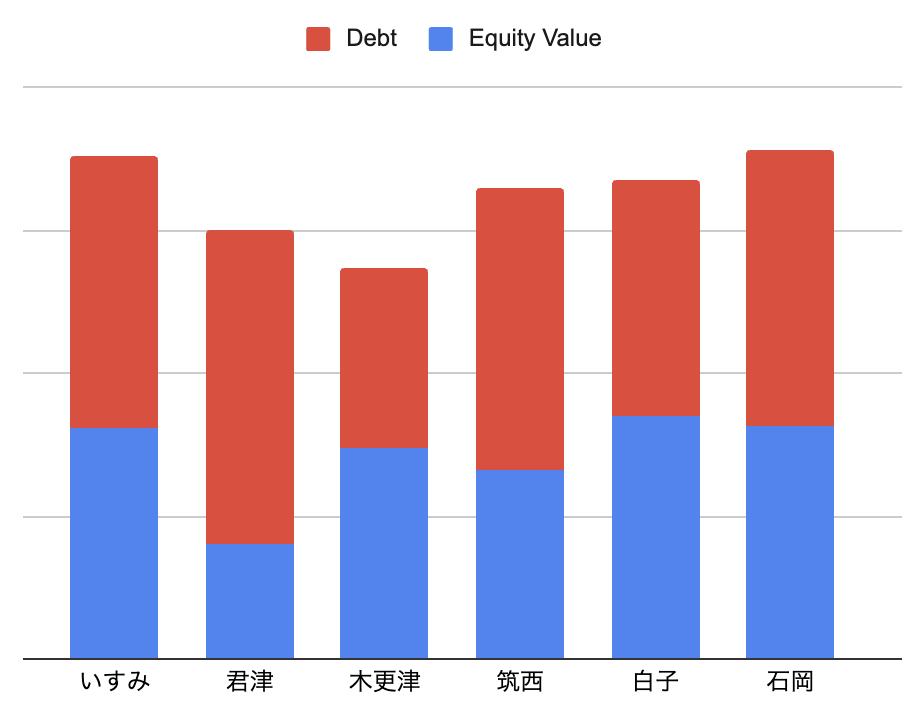
というわけで、調達価値は参考程度に留め、一定の割引率(現在は6%)を使ったNOI DCFから残債を引くという計算で、不動産と太陽光の価値を計算するようにしたいと思います。
いやはや、なかなかたいへんな回でしたが、いろいろと勉強になりました。投資の基本は価値評価だということを思い知りました。
