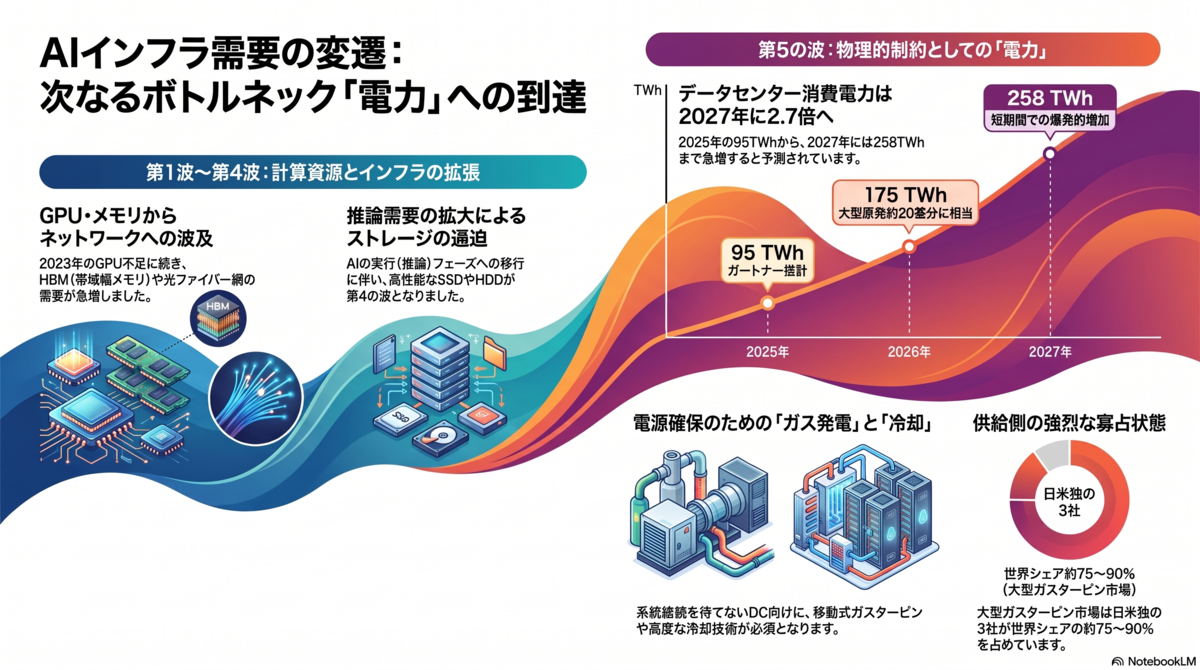
 FableやKimi K3など、フロンティアモデルの話題が尽きませんが、たまには社会や経済全体の動きについてもまとめておきましょう。AIはバブルなのか、それともインターネットや電気のように社会と経済を変革するのか。それはどんな経路で進むのか。外観してみましょう。
AIビジネスのバリューチェーン
AIはOpenAIやAnthropicだけで完結するプロダクトではなく、かかわる企業は多岐に渡っています。そのバリューチェーン全体が太くなり、流れるお金が大きくなる中で、ボトルネックとなった部分の企業の業績が急拡大して株価も急騰を繰り返してきました。
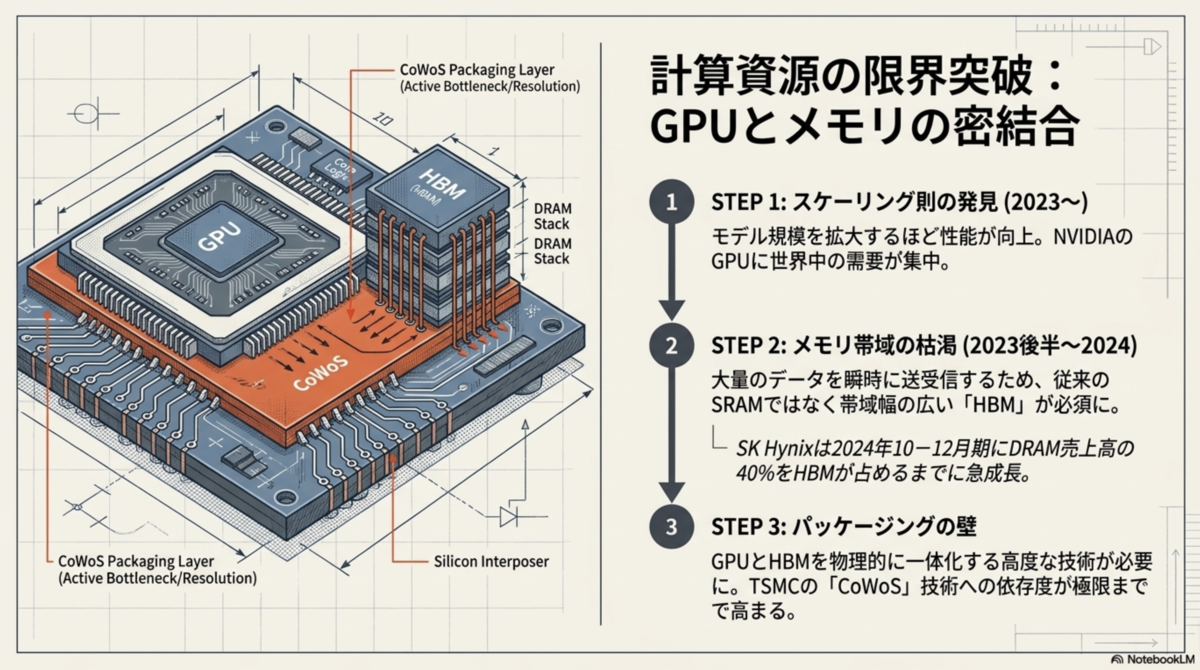
まずベースにあるのが計算インフラです。第一波はGPUでした。ChatGPT登場前夜の2023年頃、LLMのスケーリング則*1が見つかったことで、AIを強化するには計算資源が必要なことが分かりました。AIの計算資源といえば、GPUです。ほぼAI向けGPUを独占していたNVIDIAに爆発的な需要が集中し、売上利益は急拡大、株価も大きく上昇を始めました。
続いて、GPUを増やすと、次にメモリ帯域とパッケージング能力が不足しました。2023年後半から2024年にかけて、第2波となったのがHBM・先端パッケージです。GPUは大量のデータを一度に送受信します。そのためPCやサーバ向けのSRAMとは違い、速度はほどほどだが帯域幅の広いHBMが必要になりました。SK Hynixでは2024年10−12月期にDRAM売上高の40%をHBMが占めました。このHBMとGPUを一体化するパッケージング技術がTSMCが持つCoWoSです。
GPUを数万個並べると、次に重要になるのがGPU間通信です。ここでNVIDIAのInfiniBandやBroadcomのスイッチ半導体、AritaのEthernetスイッチなどに需要が波及しました。そして2024年後半から2026年にかけて、ブームが来たのがAIデータセンター内、データセンター間を結ぶ光ファイバーです。第3波はネットワークです。Corningは2025年の光通信部門売上高が35%増。日本でも古河電工、SWCC、フジクラなどが急激な需要拡大を受けて業績が急拡大しました。
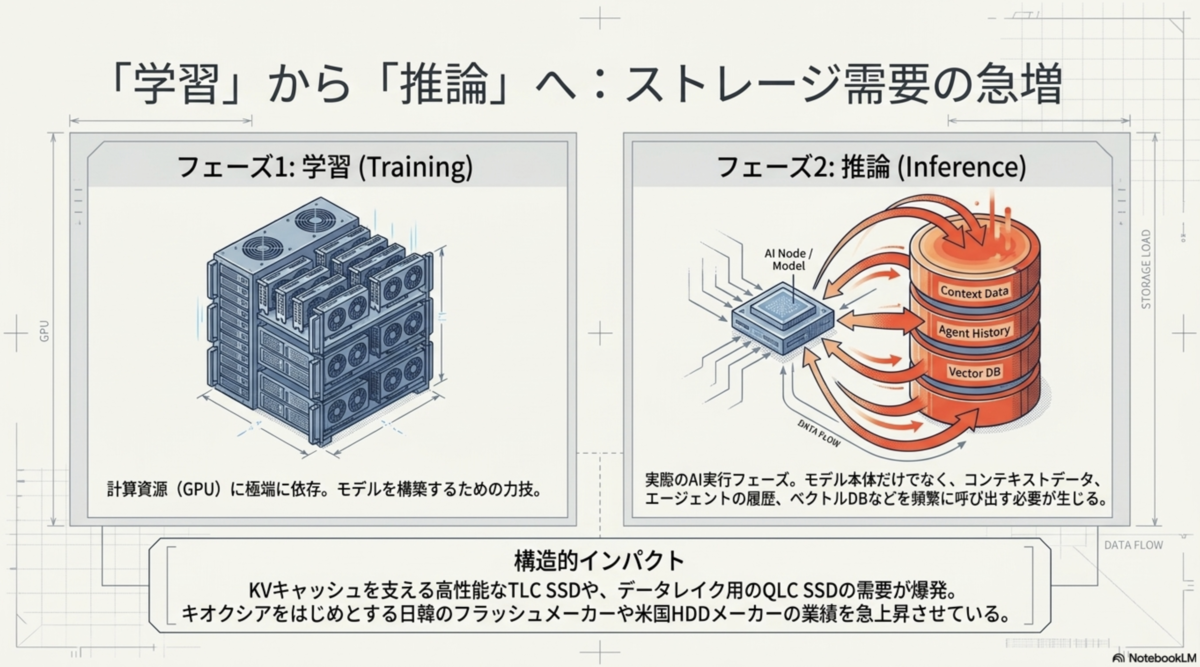
そして直近、需要が急増しているのがデータセンター向けSSDそしてHDDです。これらストレージが第4波になります。初期のLLM開発では計算資源の多くは学習用途に使われました。そこから徐々にAIの実行(推論)需要が拡大していきます。推論ではモデル本体だけではなく、コンテキストデータ、エージェントの履歴、ベクトルDBなどを頻繁に呼び出します。そこでKVキャッシュなどに使われる高性能なTLC SSDや、データレイクなどに使われるQLC SSDなどSSD需要が急拡大。韓国や日本のフラッシュメーカー(キオクシアが今もなお注目されていますね)や、米HDDメーカーの業績が急上昇しました。
電源が足りなくなる
次に来ると見込まれているのは、冷却、UPS、配電などです。データセンターの建設ラッシュが続いていますが、その物理的な制約となるのが電力だと言われています。GPUやSSDは工場ですぐに生産できますが、電力はそうではありません。AIデータセンターの消費電力は2025年で約95TWh(ガートナー推計)となっていて、2026年は175TWh、2027年には258TWhまで増加する見込みです。さらにIEAは2030年には300TWhを超えると予測しています。
1GWを1年間連続稼働すると8.76TWh。つまりAIデータセンターの消費電力175TWhは約20GWの電力が必要になります。AIデータセンターだけで、大型原発約20基が必要になるということです。
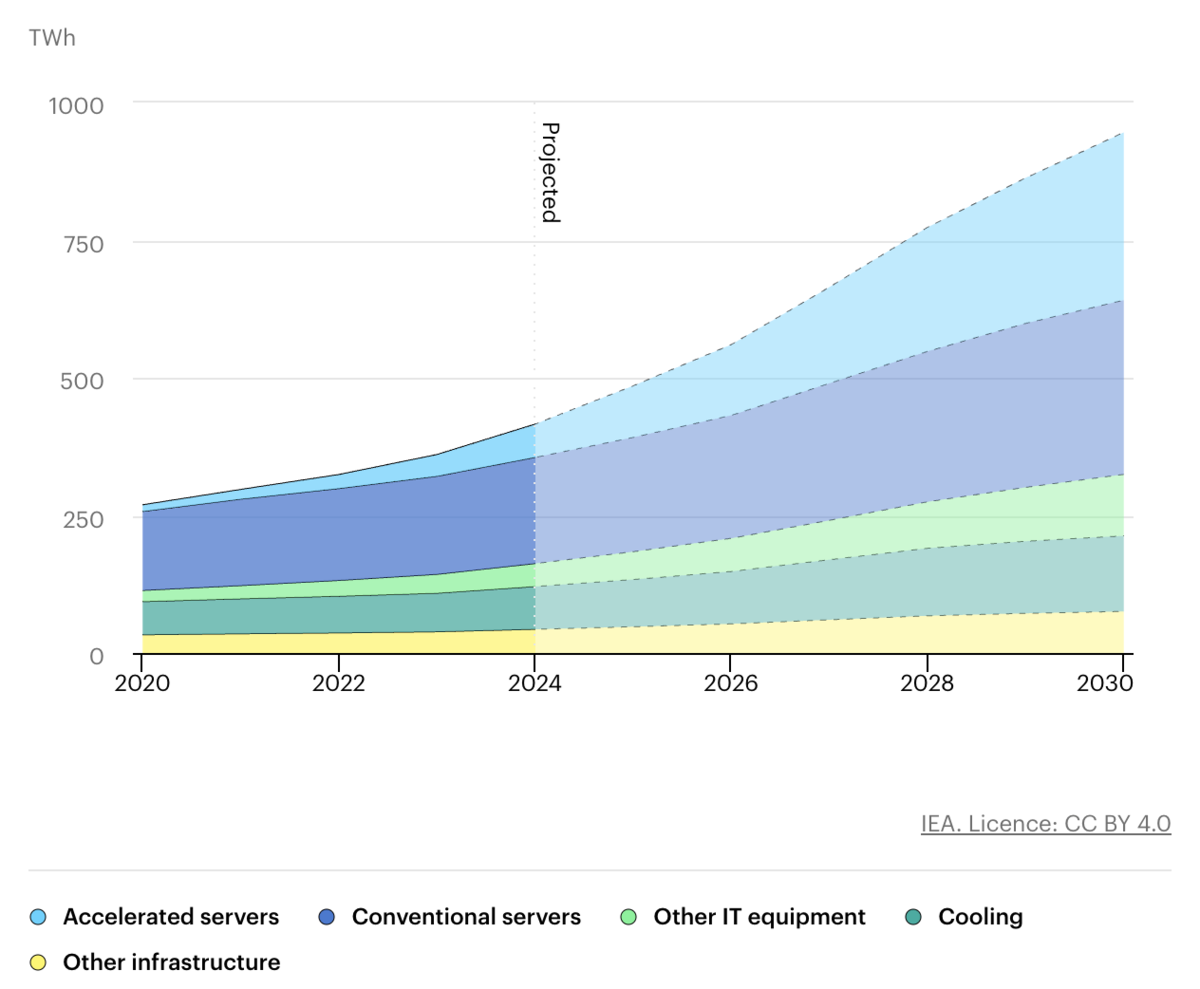
IEAのチャートを見ると、AIサーバを表す「Accelerated servers」が急増していることが分かります。
米国のデータセンター全体の規模感を見ると、AIが社会インフラに及ぼす影響がイメージしやすくなります。2023年にデータセンターは全米電力の4.4%を消費していました。2028年には6.7〜12%まで拡大するという予測です。
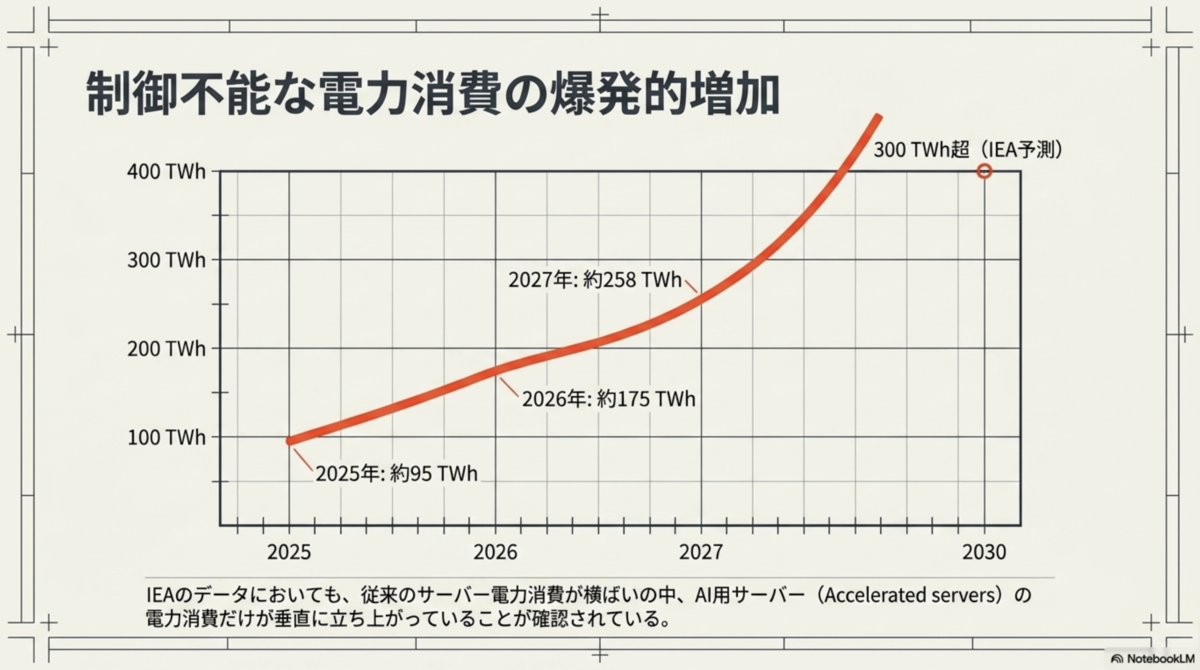
そしてこの急拡大に電力供給は間に合っていません。原発などはすぐに稼働できるものではなく、構想から稼働まで急いでも10年かかります。そのため、ハイパースケーラのデータセンター電源として多く使われるのが太陽光と風力です。太陽光はシリコンパネルなので生産すればOKで、あとは設置すればすぐに発電を開始します。ただ晴れている日中しか発電しないという課題があるため、蓄電池との組み合わせが模索。
そしてもう一つが天然ガス発電です。系統接続を待てないデータセンターでは、敷地内ガス発電も計画されています。先日、イーロン・マスクが移動式ガスタービン発電所を保有・運営するAPR Energyを、10億ドルで個人で買収したことが話題になりました。
APR Energyは合計1.1GWの移動式ガスタービンを保有しています。データセンターを系統に接続するには通常2〜5年かかります。一方、APRの設備を使えば数ヶ月で発電までもっていけるというわけです。
すでに発電所に必須のガスタービンは発注しても数年待ちです。大型ガスタービン市場は、三菱重工業、米国のGEベルノバ、ドイツのシーメンス・エナジーの3社が世界市場の約75〜90%を占める強烈な寡占市場となっています。増産も簡単ではなくここが制約条件になっているわけです。
これから電力が来る
というわけで、AIインフラ需要は次のステップでボトルネックが動いてきたことが分かりました。
- GPU
- HBM、パッケージング
- ネットワーク(光ファイバー
- ストレージ(SSD、HDD
- 電力
AI需要のシナリオが変わらない限り、ここから先もインフラ規模は急速に拡大します。そしてボトルネックとなる分野では需給バランスが崩れ、価格が高騰、提供企業の利益が爆増し株価も急上昇してきました。
ここから先、確実に来るのは電力です。そして電力にまつわるUPSや、また冷却についてもボトルネックになりますね。
さて、このAIインフラを正当化するのは、AIに対する需要です。果たしてその需要はどうなるのか。肌感覚も含めて、次回まとめてみます。
*1:規模を拡大すればするほど性能も向上するという法則
