 今最も話題の企業といえば、フロンティアAIモデル開発企業のAnthropicとOpenAIです。両社とも1兆ドル弱の時価総額をもち、今年あるいは来年には上場すると言われています。で、実は東証でAnthropicやOpenAIの株を買えるって知ってました? ブラックロックのインフルエンサーMtg.で聞いた裏話も。
ブラックロックのアクティブETF 408A
正確には、「AnthropicやOpenAIの株が入っているETFが買える」です。ちょっと釣ってみました。すみません。
さて、そのETFが、ブラックロックが東証に上場した初のアクティブETFである【408A】です。
| 設定日 | 2025年9月8日 |
| 年初来リターン | +41.5%(円ベース) |
| 純資産 | 約133億円 |
| 最低購入額 | 10口単位で約3,000円 |
| 信託報酬 | 年0.847%(2027年7月からは0.990%) |
| 分配 | 年2回(2月と8月)。実績は2月が1口3.3円、8月が0円 |
| 為替ヘッジ | なし |
| 未上場株の上限 | 純資産の15%以下 |
408Aは、米ブラックロックがAI・テック株を厳選して運用する米国のアクティブETF「BAI」を東証で円建てで売買できるようにしたものです。BAIは2024年10月の設定で純資産額は約143億ドル、経費率は0.55%なので、日本上場で多少信託報酬が上乗せされている感じでしょうか。
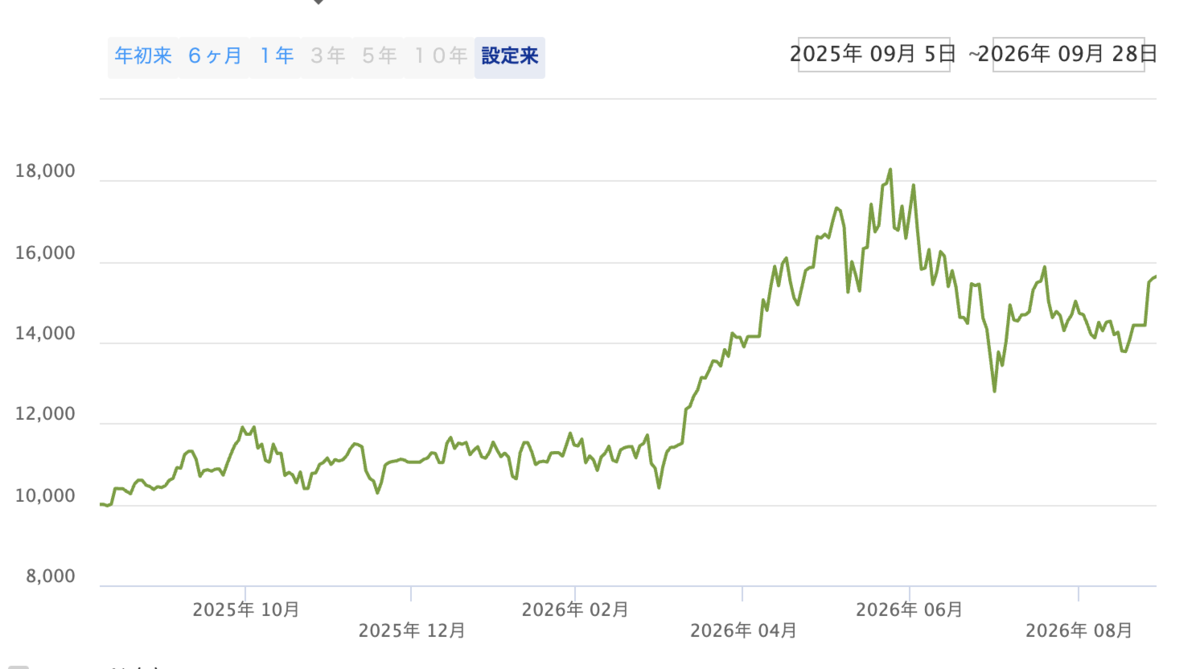
保有は66銘柄で、情報技術系銘柄が90%、米国が75%を占めます。上位銘柄は次の通りですが、しょっちゅう入れ替わるのが特徴です。
- マイクロン 6.7%
- AMD 5.7%
- NVIDIA 5.1%
- TSMC 4.6%
- ブロードコム 4.3%
- 〜
- SpaceX 2.8%
未上場株も保有している
さて、AI銘柄に集中投資する408Aですが、最大の特徴は未上場株も保有していることでしょう。現時点では下記の2銘柄を保有しています。
- OpenAI 0.32% (68,345株保有)
- Anthropic 1.01% (185,076株保有)
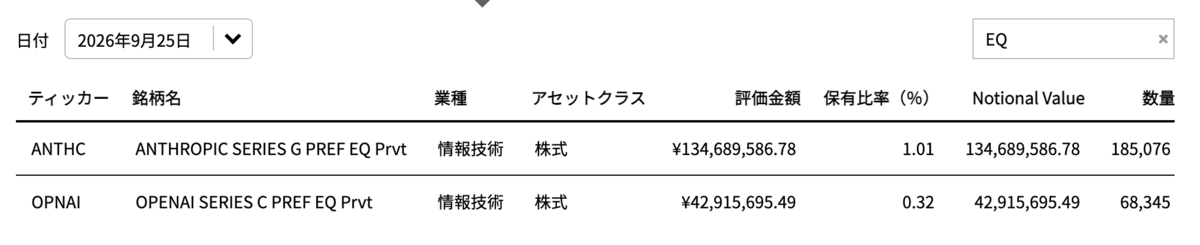
ちなみに、Anthropicは2月20日時点で組入が確認されています。2月12日のシリーズGラウンドで取得したと見るのがいいでしょうか。その後の6月末、1株あたり評価額が589ドル→797ドルに上がったことで、全体に対する比率も0.70%→1.01%に上昇しました。
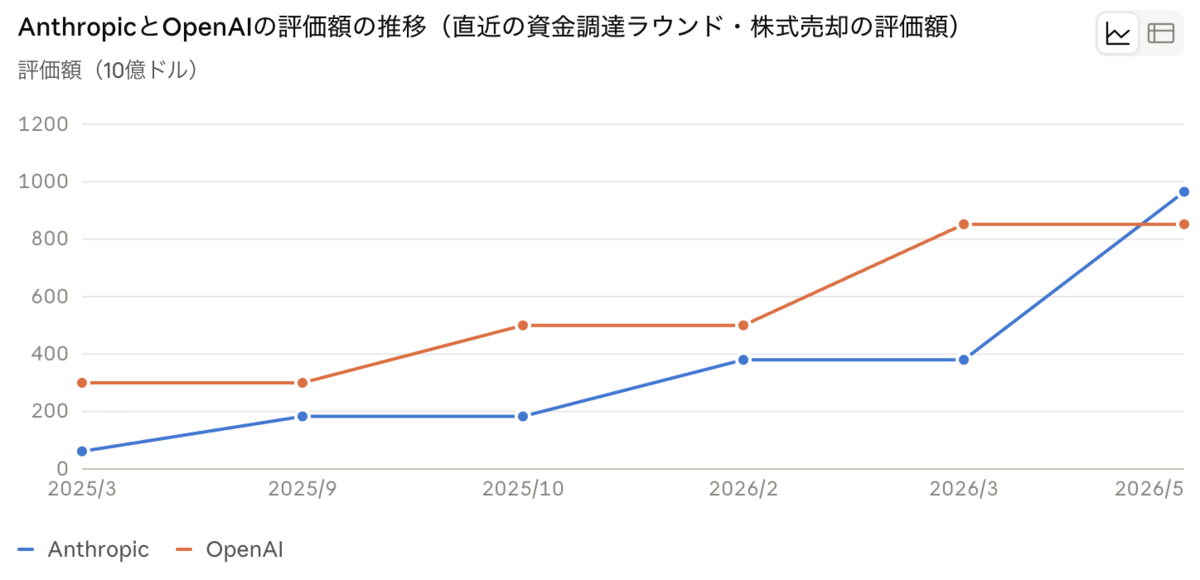
一方でOpenAIは6月末時点と9月末時点で評価額が変わっていません。昨今ClaudeCode以降、Mythos&Fableの投入で一気にトップに躍り出た感のあるAnthropicですが、評価額もそれに準じた形のようです。それにしても、時価総額に比較してAnthropicの比率のほうが多いですけれども。
なぜ未上場株の組入は難しいのか
さて、先日ブラックロックにお呼ばれして、インフルエンサーMtg.に参加してきました。東京駅の目の前にあるブラックロック本社でのイベントだったのですが、豪勢な懇親会付き!
この懇親会何がすごいと思ったかというと、立食ではあるのですが、ウエイターがドリンクだけでなく食べ物もさり気なく手元までサーブしてくれるのです。ドリンクのサーブはたまにありますが、食べ物のサーブは僕は初体験。自分ではドリンクも食べ物も一切取りに行くことなく、話だけに集中することができました。
さて、さて。AnthropicやOpenAIのような未上場株に投資家もアクセスしたいものですが、現実はけっこう難しい。それはなぜでしょうか?
まずETFとは投資信託を上場したものですが、投資信託にはオープンエンド型とクローズドエンド型の2種類があります。普通の投信やETFはオープンエンド型。一方で、J-REITなどはクローズエンド型です。
この2つ、何が違うのでしょうか?
| オープンエンド型 | クローズドエンド型 | |
| 解約 | ファンドが応じる/ETFは指定参加者を通じて口数が増減する | 応じない。市場で売るだけ |
| 口数 | 資金の出入りで増減する |
基本的に固定 |
| 市場価格 | 基準価額(純資産)近辺に収まる | 需給で決まり基準価額と大きくズレる場合がある |
| 例 | オルカン、408A | J-REIT、米クローズドエンドファンド、BDC |
大きな違いは解約がないことです。オープンエンド型の投信では保有者が解約すると、ファンドは持っている資産を売却して資金を返還します(それを見越して多少の現金を保有しています)。ところが、もしオープンエンド型に未上場株を入れて解約がでたらどうすればいいのでしょうか? だって上場していないので市場で売れないじゃないですか。
この場合、通常は上場株を売却して解約資金を捻出するそうです。408Aの親ETFであるBAIは約1.3%の未上場株を保有していますが、大口の解約があっても未上場株は触らないのだそうです。例えば極端な話、純資産が半分になる額の解約があった場合、上場株式と現金でその解約金を賄うので未上場株の比率は倍増し2.7%に上がることになります。このへんが、未上場株の組入比率の上限を15%にしている理由でもありますね。
これは逆にETFが人気になって口数が増加しても、そう簡単にはOpenAIとAnthropicの未上場株を追加で組み入れられないことを意味しています。口数が倍になったら未上場株の比率は1.3%から今度は半減して0.7%になってしまうというわけです(いずれも組入銘柄の株価がうごかない前提)。
じゃあオープンエンド型ではなくクローズドエンド型にしてはどうでしょうか? クローズドエンド型は口数固定で、市場での売買だけで取引します。人気が出ても追加で株式の買入は行わないし、不人気でも保有する株式を売却することもしません。つまり未上場株満載でも、持ちっぱなしになるのであまり問題がありません。
これはこれであり得るのですが、株価とETFの価格の乖離が生じてしまうのが大きな問題なんだそうです。どういうことか。408Aに含まれているのは株式なので、その株式の時価総額の合計(純資産額)が408A全体の時価総額に一致するはずです。ところが、クローズドエンド型だと、市場での需給で価格が決まるため、ズレが生じるわけです。
例えば、時価総額A株50億円、B株50億円を組み込んだETFがあったとして、1億口・1口100円で売買されているとします。このETFの人気が爆発して買いが殺到すると需給で1口150円まで上昇しますが、指定参加者がA株25億円分、B株25億円分を市場から買い付けてこのETFに組み込むので、口数が増加し、1.5億口・1口100円に戻る。あくまでこのETFの価格はA株とB株の時価総額=NAVに連動するわけです。
ところがクローズドエンド型だとNAVに関係なく、需給で価格が変化します。A株B株合わせて100億円を組み込んだETFなのに、なぜかETF自体の時価総額は150億円ある――なんてことが起こるわけです。
ま、これはNAVと取引価格が一致しないJ-REITを見ているとよく分かるし、なるほどこれがクローズドエンド型なのかと感じるところでもありますが。
さて、投信とETFの仕組みの話が長くなってしまいましたが、408A、なかなか面白いですね! いまOpenAIとAnthropicに投資したいなら、これです。
