前回、「ボラティリティがリターンを削る」という文脈の中で、単純リターンと対数リターンの違いを見ました。その最後に、複数年の単純リターンの平均と、対数リターンの平均の表を出しました。今回は、それが意味することを探ります。
単純リターンと対数リターンの平均が意味するもの
前回の最後に出した表がこちらです。これは1年目から5年目までのリターンを記録し、それを対数リターンに変換したものです。前回のおさらいですが、単純リターンから累計のリターンを出したい場合は全部掛け合わせて、+41.75%が出てきます。対数リターンの場合、全部足し合わせると+34.89%が出てきて、これを単純リターンに戻してあげると1.4175倍が出てきて、同じものになることが分かります。
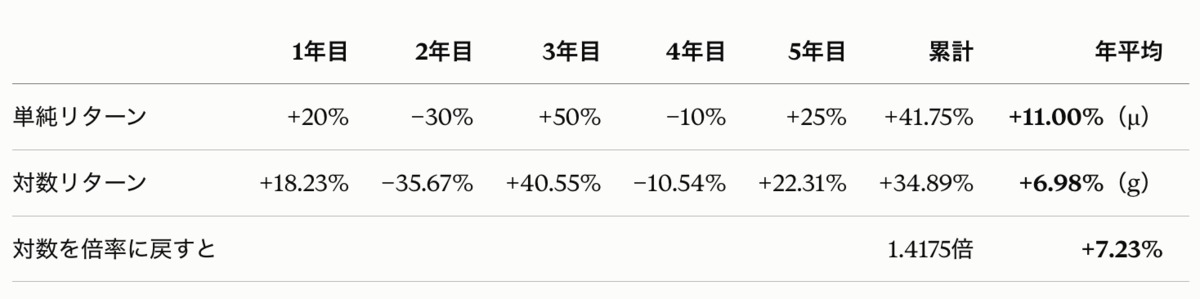
では、単純リターンを平均した+11%(μ)と対数リターンを平均した+6.98%(g)は何を意味するのでしょうか。ちなみにこの対数リターンの平均 g を単純リターンに戻すと+7.23%となって、全部違う値です。
まず、この単純リターンの平均(μ)は、「ランダムに1年を選んだときの平均的な成績」を表します。だから、来年1年の見込みリターンを語るなら、この数字を使います。ただ問題は、この数字を5回繰り返しても、資産が5年後に到達している額にはなりません。
つまり1.11^5 = 1.685倍にはならないのです。表を見れば分かる通り、5年後の資産は1.4175倍にしかなっていません。
逆に、対数リターン(g)の+6.98%を単純リターンの物差しに変換した+7.23%は、一般にCAGR(年平均成長率)と呼ばれるものです。こちらはちゃんと5回繰り返すと、1.4175倍になります。過去を振り返ったときに「平均リターン」といったらこれを指すわけです。
なるほど、年平均11%リターンなのに、資産は年7%でしか増えない。面白いですね!*1
ボラティリティドラッグ
では、この11.0%と7.23%の差、3.77ポイントは何でしょうか。実は、この差がずっと議論してきたボラティリティドラッグです。対数リターンにはすでにボラティリティが埋め込まれていて、だから平均した g は実際の資産の推移を計算できる。でも、単純リターンからはボラティリティの要素が欠落してしまっていて、実際はボラティリティの分だけリターンが小さくなってしまうのです。
つまり、単純リターン(μ) - ボラティリティ = 対数リターン(g)という構造にあります。
そして、実はこのボラティリティは計算で示せて、次のような式になります。
- g ≈ μ-1/2σ^2
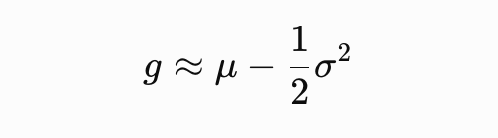
※expは対数リターンを単純リターンに変換を表す
※σ =ボラティリティ
実際、この5年のσは28.4%なので σ²/2 ≈ 4.0%。μの11.0%から引くと7.0%となり、gの6.98%とほぼ一致します。
そして、ボラティリティがなければ、両者は同じ値になります。毎年+11%で運用できる金融商品を考えてみましょう。単純リターンの平均(μ)は+11%になり、5年間の資産の倍率は1.11^5 = 1.685倍になります。
+11% = 1.11を対数に直すとln(1.11) = 0.10436 = 10.436%。こちらの平均も+10.436%なので、これを単純リターンに戻すと exp(0.10436*5) = 1.685倍で一致することが分かります。単純リターンと対数リターンの差が、ボラティリティの代金なわけです。
そのリターンは単純平均か対数リターンか
ここで投資家が気にすべきことは2つあります。1つは、過去平均のリターン(単純リターン、来年1年で期待できるリターン)が大きくても、ボラティリティが大きいと最終的な資産の増加はボラティリティで削られるということ(この詳細はまたあとで議論します)。
もう一つが、金融商品の説明でよく出てくる「リターン」が単純リターンなのか対数リターンなのかは、基本的に書いてないということです。というか、何も書いてなければ出てくるリターン(騰落率)は単純リターンです。
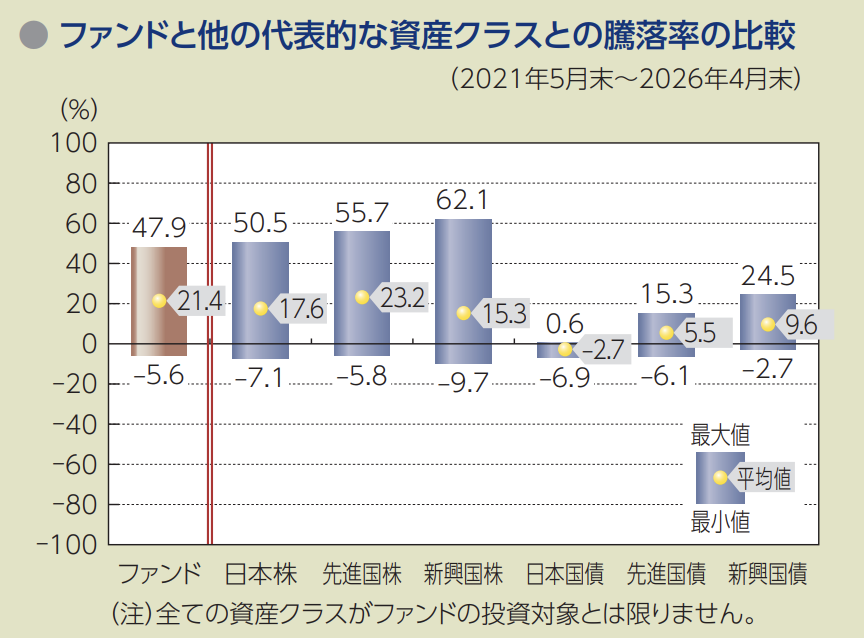
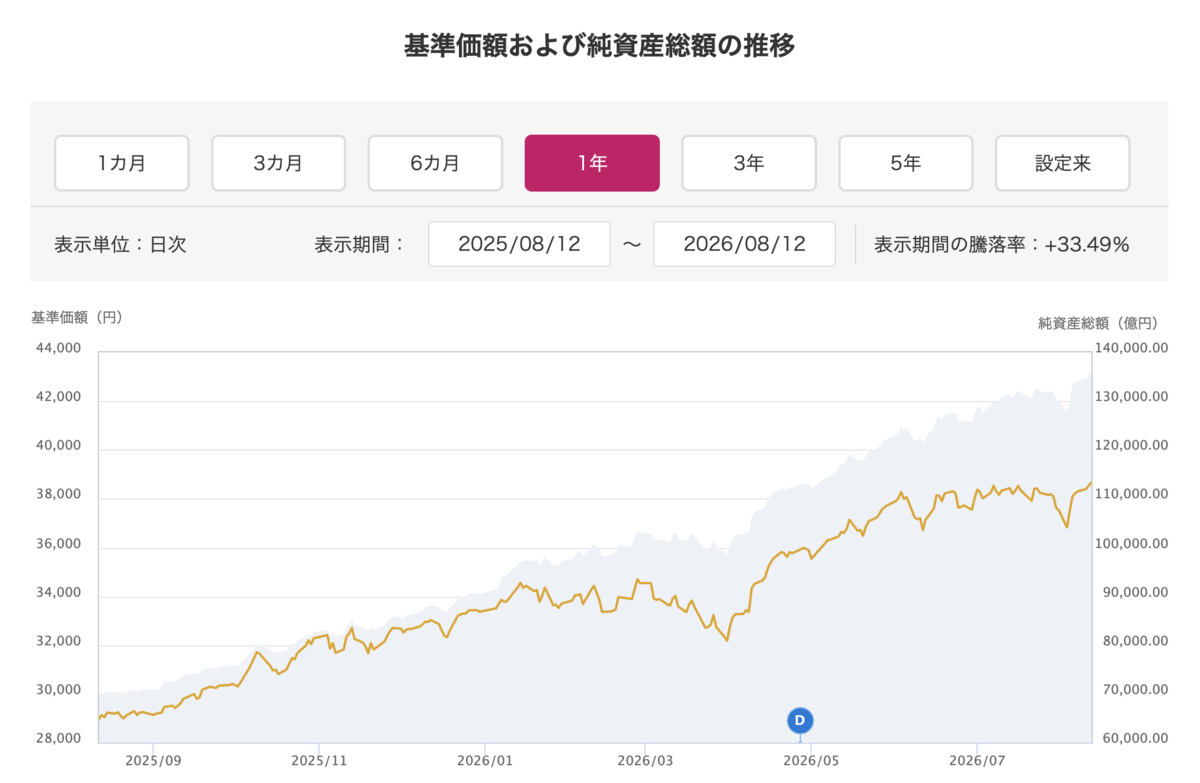
上記のチャートはオルカンのものです。過去騰落率では最大47.9%、最低-5.6%、平均21.4%とあります。基準価格の推移では直近1年間の騰落率が+33.49%とあります。これらの数字はいずれも単純平均リターンの数字です。
というのも日本の投信の騰落率は、目論見書や月報の様式として「(期末基準価額−期首基準価額)÷期首基準価額」(分配金再投資ベースなら再投資後の基準価額で同じ計算)と定義されていて、業界統一の計算方法だからです。
つまりどういうことか。そう。このリターンは「だから来年のリターンも21.4%が期待できますよ(もし過去と同じ相場が続くなら)*2」とは言えますが、「オルカンを持てば毎年21.4%が積み上がりますよ」とは言えないのです。10年オルカンを所有したら、1.214^10 倍になるという計算はできないのです。
もしこの21.4%という期待リターンから10年後の資産額を試算したければ、ボラティリティの数字がなくてはいけないのです。21.4%からボラティリティを2乗して半分にしたものを引かなくてはいけないのです。例えばボラティリティ20%なら、0.2^2/2 で、0.02=2%を引かなくてはいけないのです。
投資家としては注意
さて、よく「株式の期待リターンは8%、ボラティリティは20%」なんて言いますよね。ただ投資家として気にしなくてはいけないのは、この期待リターンというのが単純リターン平均(μ)なのか対数リターン平均(g)なのかです。ボラティリティが20%なら、μとgには2%の差があります。10%か8%か6%か。この差は小さくありません。
先に見たように、投資信託の文脈で出てくるリターンはμです。そして理論の世界で論文などで出てくる期待リターンも基本的にμです。でも日本の実務で出てくる「株式の期待リターン6%」は多くがgです。
例えば、GPIFは「GPIFが今のような運用を開始した2001年度以降、2025年度までの年金積立金の名目の運用利回りは年平均で4.62%でした。」と書いていますが、これは gでしょう。文脈上、過去の運用利回りを振り返るときは g を使うことが多く、未来の期待リターンを予測するときは μ が多いのですが、金融機関のレポートでも「株式の期待リターン6%」とあるときにそれがμ なのか g なのか触れられていることは稀です。
さらに、μ の数字を複利シミュレーションに放り込んで使っているものさえ散見されます。これは完全に誤用で、将来の資産額を誤って計算することになります。σ=20%なら差は2%。この差は30年複利で1.82倍まで広がります。これは誤差とは到底言えない数字ですね。
ちなみにイボットソンのレポートなどだと、年平均リターンについて、Geometric Mean(幾何平均、g)、Arithemtic Mean(算術平均、μ)、Standard Deviation(標準偏差、SD)が併記されています。投資家としてはμなのかgなのか、ボラティリティ=SDはどのくらいなのかを意識できるようになりたいものです。
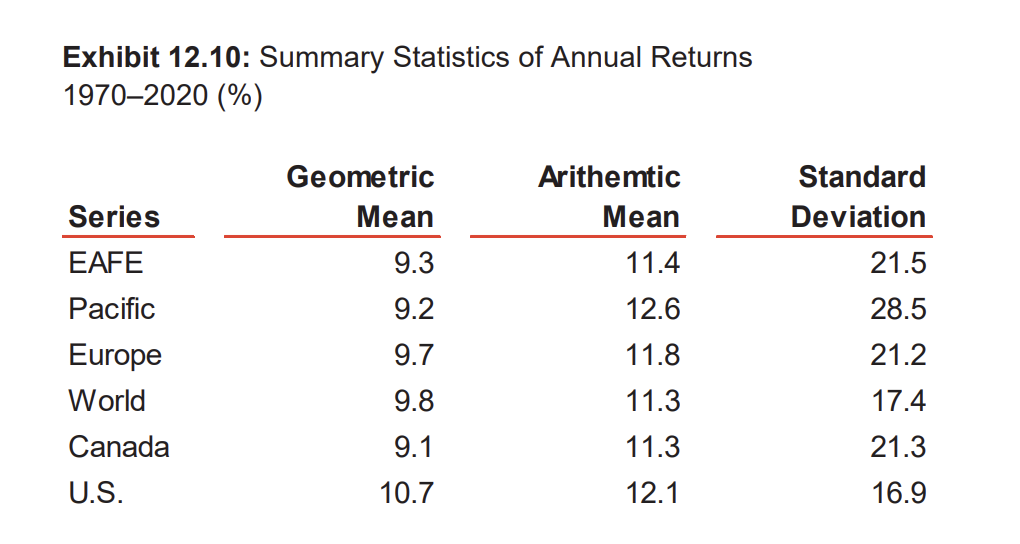
※STOCKS, BONDS, BILLS, AND INFLATION
