日経新聞の「オルカン一択でいいのか?」記事が話題です。いろいろな人がいろいろな観点から「オルカン一択でいいのか?」「ダメだ」「いいのだ」と語っていますが、僕も考察してみます。視点としてはモダンポートフォリオ理論バリバリの観点で。
理想的なポートフォーリオ
まず、理想的なポートフォーリオ――つまりどんな(金融)資産を所有することが、それを合理的に増加させるために重要か? を考えてみましょう。結論からいうと次のようになります。
- 無制約なら、最も効率の良いリスク資産の組み合わせは「接点ポートフォーリオ」になる
- CAPMの市場均衡では、その接点ポートフォーリオが「市場ポートフォーリオ」と一致する
前提として、投資家は同じリスクならリターンが高いほうがいい、同じリターンならリスクが低いほうがいい、と考えるとします。
ではリスク資産が2つあったとき、どちらを買うのがいいでしょうか? その2つの資産を混ぜると、期待リターンは保有比率の加重平均になります*1。一方でリスク(標準偏差)は、相関が一未満である限り加重平均を下回ります*2。相関が1(完全に連動)でない限り、互いに打ち消しあう部分があるからで、リターンを犠牲にせずリスクだけ削れる。この非対称性のせいで、リスクとリターンの組み合わせは直線ではなく左に膨らんだ曲線を描きます。この図、見たことありますよね。この曲がった線上が「効率的フロンティア」です。
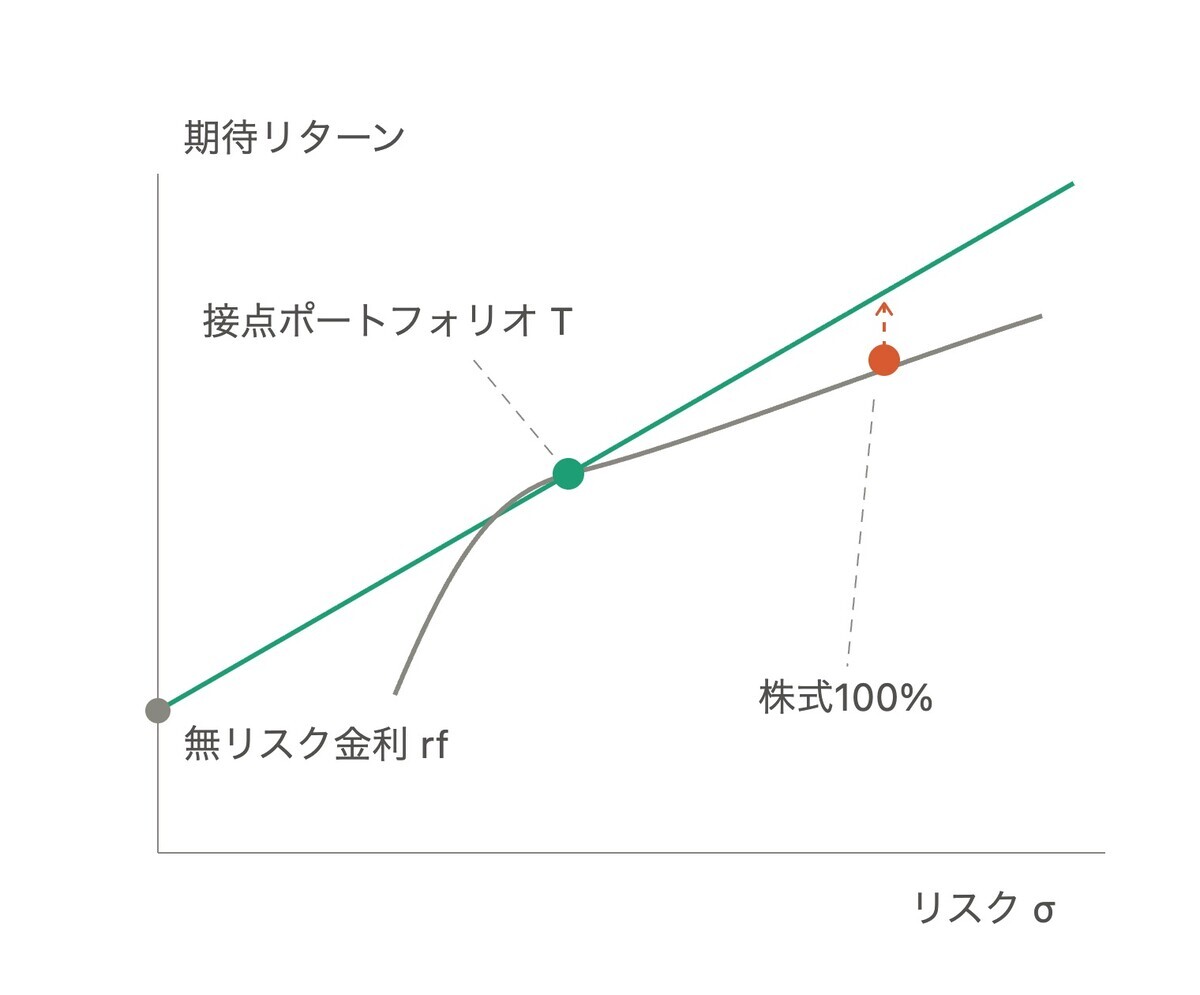
ここに「元本保証の資産」(現金や個人向け国債と思ってください)を1つ加えると、話が一気に単純になります。現金とリスク資産を混ぜるとどうなるか。現金を半分にすればリターンも半分、値動きの荒さも半分。7割にすれば両方7割。現金は自分ではまったくブレないので、混ぜた分だけリターンとリスクが同じ割合で薄まっていくだけです*3。つまり、どのリスク資産を選んでも、「それと現金の混ぜ具合」で作れる成績は、グラフの上では1本の直線として並びます(上図の緑の線です)。直線の傾きは「リスク1単位あたり、いくら余分にリターンをもらえるか」。これがシャープレシオの正体です。
そうすると、最適なポートフォーリオを得るための答えは次の2つです。「どの傾きの直線か」「その直線のどこに立つか」。
で、どの傾きかは正解があります。ローリスクで行きたい人もハイリスク上等の人も、同じリスクならリターンが高いほうがいいに決まっています。つまり、最適なのは作れる中で最も傾きが急なやつです。では最も急な直線とは? 直線は縦線(期待リターン)のうち無リスク金利の点から出発して、どれかのリスク資産の塊を通るので、一番急なのは、「無リスク金利」の点からフロンティア(灰色の曲線)にギリギリ触れるように引いた線、つまり接点になります。
これより急にすると曲線に届かずに実現不能。緩くすると接点に負けます。だから、複数のリスク資産+無リスク資産で作る最適なポートフォーリオは、無リスク資産+接点ポートフォーリオになるわけです。
なぜ接点ポートフォーリオが市場ポートフォーリオになるのか
続いてCAPMから導かれる話を。接点ポートフォーリオは、複数のリスク資産をどういう比率で組み合わせれば、リスクあたりのリターン(=シャープレシオ)が最大になるかを示しています。例えば、
- A株 50%
- B株 30%
- C株 20%
の組み合わせが最適だということが分かるわけです。このとき、投資家がみな合理的なら、A株、B株、C株を同じ比率で持とうとするはずです。A株50%、B株30%、C株20%で持つのがシャープレシオが最大になるのだから。
ところがこのとき、A株、B株、C株の時価総額が
- A株 40%
- B株 40%
- C株 20%
だったとしましょう。このとき、取引は成立しません。投資家は全員合理的なのでA株を50%持ちたいのに、市場には40%しかないからです。逆に、B株は30%あればいいのに市場には40%あるので10%余ってしまいます。そのため、A株には買い注文が入って株価が上がる、B株は売れ残って株価が下がります。
ここで株価が下がると割安になって、期待リターンは上がります。逆に株価が上がると期待リターンは下がります。期待リターンが変化するので最適な組み合わせも変わります。同時に、株価が変化することでそれぞれの株の時価総額も変わります。A株の株価が上がって時価総額も上がり、B株は株価が下がって時価総額も下がる。
この価格調整は、「投資家が持ちたい比率」と「市場の時価総額比率」が一致するまで続きます。つまり、接点ポートフォーリオとは時価総額加重平均でリスク資産を持つポートフォーリオになるわけです。
レバレッジは常に悪なわけではない
ここまでの議論をまとめると、投資家が合理的で無制約ならポートフォーリオは市場ポートフォーリオとなる。ことが論理的に導かれました。ここでいう市場ポートフォーリオとうのは、世界の全リスク資産を、その時価総額加重平均比率で保有することです。
つまり、株式だけでなく、債券、不動産、金、暗号資産まですべての資産をその時価総額の比率に基づいて保有する。この市場ポートフォリオこそが理想的なポートフォリオなわけです。
じゃあ、この市場ポートフォーリオに全資産をつぎ込めば最適最高なのか? 実はまだ話は終わりません。レバレッジです。
最初に「投資家は同じリスクならリターンが高いほうがいい、同じリターンならリスクが低いほうがいい」と前提を置きました。このとき、最適の基準を長期成長率最大化に切り替えて考えれば、レバレッジが選択肢としてあがってきます。レバレッジを掛けるとリターンが高くなることはみんな知っています。ではリスクはどうなるのでしょうか? つまりリターン/リスク比=シャープレシオは、レバレッジをかけるとどうなるのでしょうか?
レバレッジは単年度のリターンもリスクも同じように増幅させます。期待リターン7%、想定リスク20%のポートフォリオがあったとき、2倍レバレッジを掛けると期待リターンは14%、想定リスクは40%になりますね*4。リスクとリターンの比であるシャープレシオは一見変わらないように見えます。
ところがリスクはリターンを蝕むのです。運用していく中で、期待リターンが2倍になれば最終的なリターンは2倍ですが、ボラティリティはその2乗に比例してリターンを減らすのです(このことは下記の記事で詳細に書きました)。
イメージは下記の図の夜になります。期待リターン4.5%、 ボラティリティ17.3%の世界株式と想定すると、実はレバレッジを掛けていくとしばらくは長期の幾何平均リターンも伸び続けます。そして、約1.5倍レバレッジで頂点に達し、そこから先は増えるボラティリティのマイナスが、増える期待リターンよりも大きくなっていき、3倍に達すると長期の幾何平均リターンの期待値はゼロになります。
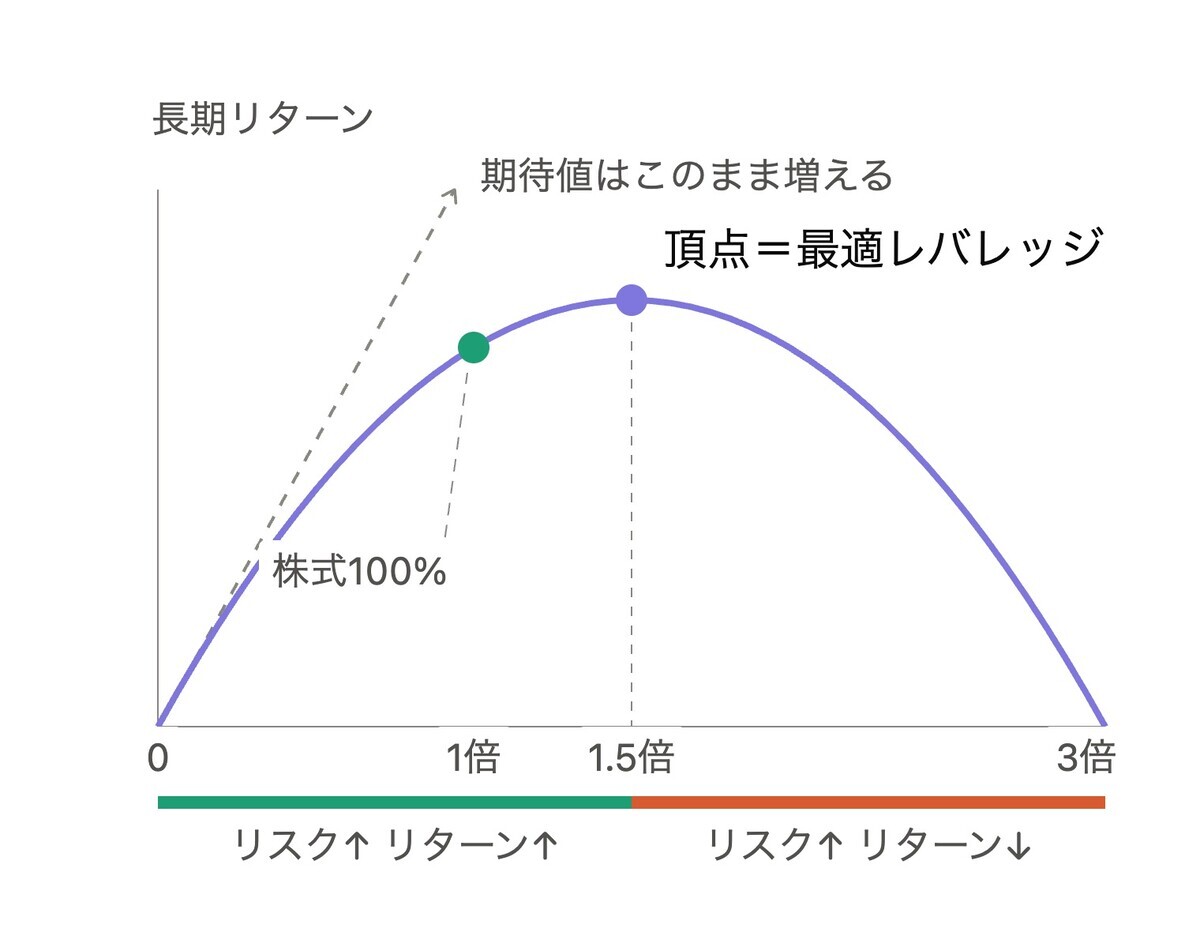
つまりこの図が示しているのは、株式100%でも最適ではなくて、長期成長率を最大化する基準では株式150%=1.5倍レバレッジが理論的には最適だということです。
理想的なポートフォーリオは市場全体のポートフォーリオにレバレッジ
このように、現代ポートフォリオ理論では、世の中に存在するすべてのリスク資産を時価総額加重平均で保有する市場ポートフォリオを、その期待リターンと想定ボラティリティに応じてレバレッジを掛けた、「市場ポートフォリオ1.5倍レバレッジ」*5が理論的な最適解になるというわけです。
あれ? それいろんなところで聞く最適なポートフォリオじゃないし、じゃあオルカン一択じゃダメということ
ふふふ。ここまでの説明は「オルカン一択でいいのか?」という議論の出発点です。まず、この理論的な最適解を受け止めた上で、これのどこが現実と乖離しているのか、それを次回から見ていきたいと思います。
*1:要するに、期待リターン5%の株と期待リターン9%の株を1:1の割合で持ったらポートフォーリオ全体の期待リターンは7%になる、ってこと。
*2:要するに、標準偏差20%の株と標準偏差10%の株を1:1で持ったとき、単純な加重平均なら15%になるはずが、実際はそれより小さくなる、ってこと。たとえば2つの値動きの相関が0.3なら約12.4%、相関ゼロなら約11.2%まで下がる。ちょうど15%になるのは、2つが完全に同じ動きをする(相関1)ときだけ。
*3:要するに、期待リターン6%・標準偏差12%の投資信託を「半分現金、半分投信」で持てば、期待リターン3%・標準偏差6%のポートフォリオになる、ってこと。リスク資産同士のときのような「混ぜるとリスクだけ余計に減る」効果は起きない。
*4:念のためですが、金利・借入コストはゼロと仮定してます。
*5:1.5倍はサンプルで、実際には1.5〜2倍程度。
